※2026年3月の資産残高と、退職前に考えていた備えの記録です。
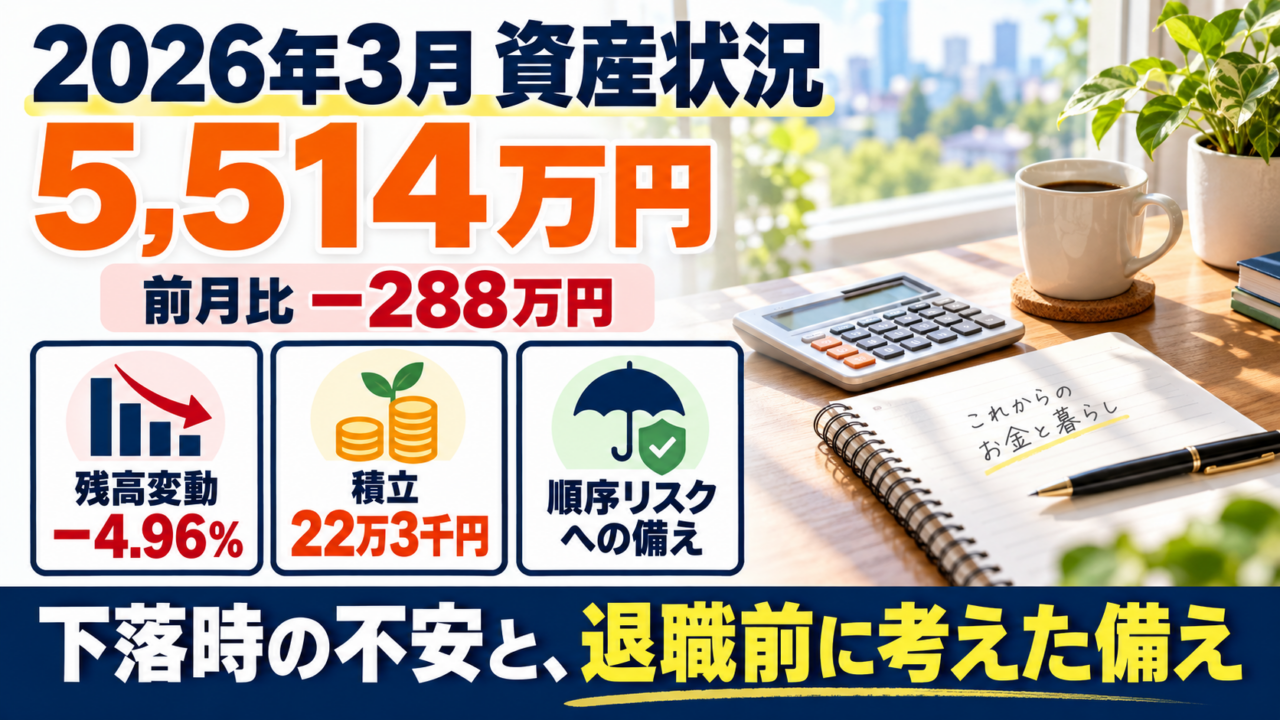
マネーフォワード MEの資産推移を振り返ると、3月末の総資産は5,514万円。2月末から約288万円減り、残高の変動率は−4.96%でした。退職が近い時期の下落は、金額以上に不安を感じました。
ここで示すのは、世帯の資産残高の変動です。入出金や積立も含むため、株価指数の騰落率や運用成績そのものとは異なります。
📌 この記事でわかること
- 3月末の資産残高と、前月からの変化
- 過去の月次残高の中で、今回の減少がどの程度だったか
- 取り崩す順番の影響を見る簡易シミュレーター
- 現金と個人向け国債で備えようとした当時の方針
内訳は資産管理アプリの集計区分です。退職前に考えた目標ポートフォリオとは分類と基準時点が異なるため、そのままカテゴリー別に比較できません。万円単位の表示には丸め差もあります。
📊 2026年3月末の資産状況
資産推移(2021年1月〜2026年3月)
※上の棒グラフは預金・現金、株式、投資信託、年金の4区分です。古い時点には4区分以外の資産もあるため、棒の合計は総資産と一致しません。以下の月次変動率は、別に記録された総資産額から計算しています。
下落局面でも、積立は淡々と継続しています。
| 口座 | 名義 | 銘柄 | 月額 |
|---|---|---|---|
| NISA(つみたて投資枠) | 私 | eMAXIS Slim S&P500(50%)+ オールカントリー(50%) | 100,000円 |
| NISA(つみたて投資枠) | 妻 | eMAXIS Slim S&P500(50%)+ オールカントリー(50%) | 100,000円 |
| iDeCo | 妻 | eMAXIS Slim S&P500(50%)+ オールカントリー除く日本(50%) | 23,000円 |
| 合計 | 223,000円 | ||
※ iDeCoは取り扱い投資信託の関係でオールカントリー(日本除く)になっています。
同じ商品に同じ金額を積み立てる場合、価格が低ければ買える口数は増えます。ただ、そこからさらに値下がりすることもあります。私は短期の値動きに合わせて変更せず、当時の積立を続けることにしました。
📉 残高の前月比を、過去の記録と比べる
2月末5,802万円から3月末5,514万円へ、約288万円の減少でした。元データで計算した前月比は−4.96%です。過去の自分の残高と比較して、不安の大きさを確かめてみました。
2021年以降の月次変動データを全期間で集計すると、実態がよく見えてきます。
| 指標 | 値 |
|---|---|
| 2026年3月の変動率 | −4.96%(−288万円) |
| 下落月の中のワースト順位 | 2021年2月〜2026年3月の月次残高の減少率で4位 |
| 全期間の月次平均変動率 | 約+2.57%(入出金・積立込みの残高変動) |
| 過去最大の月次下落(2021年8月) | −9.70% |
月次変動率・ドローダウン(2021年1月〜2026年3月)
① 月次変動率
同じ割合の減少でも、残高が大きくなれば減る金額も大きくなります。金額と割合の両方を見ると、自分が不安を感じた理由を少し整理できます。ただし、過去最大でないことだけで安全とは判断できません。
次の表は、このページに埋め込まれた月次残高から計算した減少率の上位5件です。家計への入出金を調整していないため、各月の下落原因を特定のニュースだけに結び付けることはできません。
| 順位 | 時期 | 残高の前月比 |
|---|---|---|
| 1位 | 2021年8月 | −9.70% |
| 2位 | 2021年4月 | −7.64% |
| 3位 | 2022年4月 | −5.22% |
| 4位 | 2026年3月 | −4.96% |
| 5位 | 2025年4月 | −4.68% |
過去にはその後残高が増えた月もありましたが、積立や入出金の影響を除いた回復期間は、このデータだけでは分かりません。過去の回復が、次の回復時期を保証するわけではありません。私は、回復までの期間を決め打ちせず、当面の支出に備えようと考えていました。
⚠️ 退職直前のリスク:「順序リスク」とは何か
過去の残高と比べても、退職が近いことが心理的な重さを加えます。私が特に気にしていたのが「順序リスク」です。
順序リスクとは、運用の損益がどの順番で現れるかによって、取り崩し後の残高が変わるリスクです。下落した時期に生活費のため売却すると、後の値上がりに参加できる資産が減ります。取り崩し開始の早い時期に下落が重なる場合は、特に気になります。
下のシミュレーターでは、20年間に使う利回りの組み合わせを同じにし、順番だけを入れ替えています。毎月一定額を取り崩すと残高がどう変わるかを見る、仕組みの説明用の例です。将来の相場を予測したものではありません。
前提条件(スライダーで変更)
順調スタート(20年後)
—
悪いスタート(20年後)
—
順序リスクの差額
—
順序リスクを和らげる実践的な対策
現金バッファを持つ
近い将来の支出を確認し、現金で備える。必要な金額は家計ごとに異なる。
取崩を柔軟に調整
支出を見直せる部分や他の収入を確認する。減らせない支出も分けて考える。
退職直前の現金化
使う予定の資金と運用を続ける資金を分け、下落時の売却に備える。
年金受給まで「橋渡し」設計
年金の見込みと支出を合わせて確認する。年金開始後も不足や相場のリスクは残る。
※初期値の資産5,500万円・年間取り崩し240万円・基準年率4%は説明用です。我が家の当時の生活費想定は年420万円ですが、生活費と資産からの取り崩し額は別のものです。このモデルは我が家の将来を再現していません。基準年率の+6ポイントを5年、基準年率を10年、−6ポイントを5年使い、順番だけを逆にしています。表示率を12で割って月ごとに運用した後、年額の12分の1を差し引きます。税金・手数料・物価上昇・他の収入は含まず、残高は0を下限にしています。点線は取り崩しをせず一定年率で運用する別の参考線です。
🛡️ 私の順序リスク対策:現金+個人向け国債バッファー戦略
私が考えている対策はシンプルです。現金および個人向け国債を多めに保有しておき、一時的な株価下落局面では投資信託などのリスク資産を取り崩さず、現金・国債側で生活費を賄って耐え忍ぶという方針です。
| 局面 | 行動 |
|---|---|
| 通常時 | 現金・個人向け国債から生活費を充当。必要に応じて投資信託を取り崩す |
| 下落局面 | 引き続き現金・国債から充当し、投資信託には手をつけない |
| 回復後 | 必要に応じて投資信託を取り崩す、現金バッファーを補充 |
下落時にすぐ売らずに済むよう、使うお金を別に持つという考えでした。ただ、現金の備えにも限りがあり、相場の回復が長引けば売却が必要になることもあります。強制的な売却を避けるための備えであって、損失をなくす方法ではありません。
今後、退職金が入るタイミングで現金・国債バッファーを積み増す予定なので、そこまで淡々と積立を継続していきます。
65歳からの年金収入を想定し、それまでの支出にも備えようと考えていました。年金が始まれば取り崩し額が減る可能性はありますが、支出や受給額によって変わります。年金開始後も、資産不足や相場の変動への備えは続きます。
🗓️ 今後の方針:退職金入金まで淡々と積立継続
- 4〜6月:NISAとiDeCoへの積立を現行通り継続(月223,000円)
- 退職金入金後:現金・個人向け国債バッファーを確保しつつ、徐々に目標ポートフォリオへ寄せていく
市場の短期的な動きに惑わされず、退職金という大きなキャッシュが入るタイミングを活かして、理想の資産配分に近づけていく計画です。
その後の結果
4月の表示残高と増減は、2026年4月の資産状況|表示額5,995万円と増減の内訳にまとめています。退職金入金・iDeCo移換後の配分は、退職後の実際の資産配分をご覧ください。ここにある積立・現金確保の予定は、退職前に考えていたものです。
✍️ まとめにかえて
退職直前のこの時期、資産が下がると精神的にドキッとするのは正直なところです。しかし、以下の3点を意識すれば、冷静でいられます。
- 残高の減少率は過去最大ではないが、それだけで安全とは判断しないこと
- 積立継続で下落時にも口数を増やせていること
- 現金・個人向け国債バッファーで順序リスクに備えていくこと
引き続き、淡々と積み上げていきます。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
※この記事の内容は個人の資産運用・シミュレーションの記録であり、投資を推奨するものではありません。投資は元本割れ等のリスクを伴います。実際の投資判断はご自身の責任で行ってください。
参考資料
更新メモ
2026年10月4日:残高データを再計算し、減少率の順位を4位に訂正しました。運用成績との混同、未確認の原因・回復期間と回復保証を取り下げています。シミュレーターの2通りで利回りの組み合わせが異なっていたため、同じ条件を逆順にする比較へ訂正し、初期値・計算方法・限界を明示しました。順序リスクの一般的な説明は上記の一次資料で確認しました。