※2026年4月の資産残高と、退職前に考えていた運用方針の記録です。
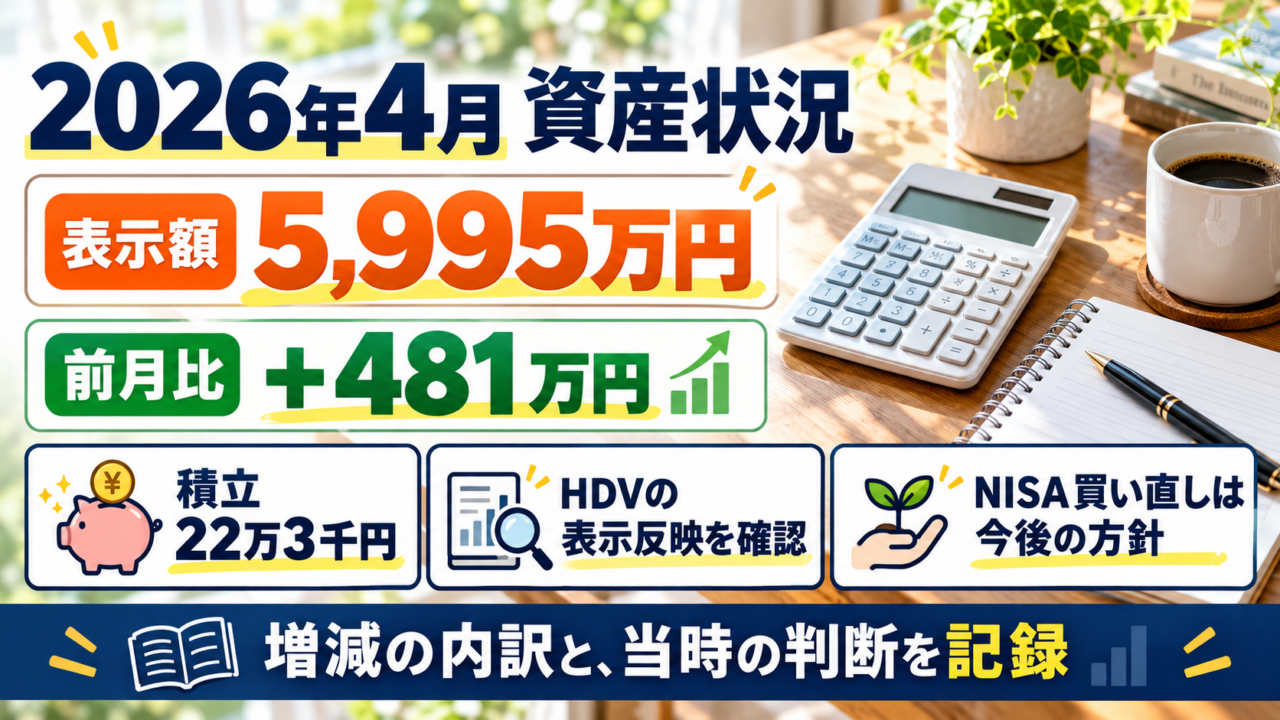
3月は資産が減りましたが、4月末の表示額は5,995万円となり、前月比で約481万円増えました。退職まで残り2か月という時期に、少し心強く感じたことを覚えています。
ただし、残高が増えたことと、運用だけでいくら利益が出たかは別です。積立や入出金、証券口座への反映状況もあるため、表示額と増減の内訳を分けて振り返ります。
📌 この記事でわかること
- 4月末の表示残高と前月からの増減
- HDVの株式分割と、当時気になった表示反映
- 4月に続けた積立と、売却しなかった判断
- 年間でNISA枠を使う方針と、今後の買い直しの考え
📊 2026年4月末の資産状況
| 指標 | 当時の表示 |
|---|---|
| 4月末の表示額 | 5,995万円 |
| 前月差(3月比) | +481万円(+8.7%) |
| 6か月前差(前年10月比) | +665万円(+12.5%) |
| 1年前差(前年4月比) | +2,148万円(+55.9%) |

アプリの表示額は5,995万円でした。当時はHDVの株式分割が口数に反映されるまでの差も気になっていました。
保有する米国高配当ETF「HDV」は、4月29日から5対1の分割後の価格で取引されました。株式分割だけで資産価値が増えるわけではありません。当時、私は証券口座の口数の反映待ちで約50万円少なく表示されていると見ており、それを加えると6,000万円を超える計算だと考えていました。これは当時の調整後の見積もりで、表やグラフの5,995万円とは分けて扱います。
また、今後退職金が入ることを考えると、当初のシミュレーションよりも良いスタートが切れそうで、少し心強く感じています。
📈 増えた481万円の中身
「481万円増えた」だけでは中身が見えないので、3月末と4月末の内訳を並べてみます。
| 区分 | 2026年3月末 | 2026年4月末 | 差 |
|---|---|---|---|
| 預金・現金・債券 | 341万円 | 345万円 | +4万円 |
| 株式 | 1,033万円 | 1,004万円 | −29万円 |
| 投資信託 | 2,691万円 | 3,027万円 | +336万円 |
| 年金(iDeCo) | 1,448万円 | 1,618万円 | +170万円 |
| 合計 | 5,514万円 | 5,995万円 | +481万円 |
※各項目はMoneyForward MEの月末残高を万円未満で四捨五入しているため、内訳の合計と「合計」欄が1万円ずれる場合があります。
投資信託は+336万円、年金(iDeCo)は+170万円でした。一方で株式は表示上−29万円、預金・現金・債券は+4万円となっています。4月の積立は22万3千円でしたが、区分間の資金移動や入出金、表示の反映を確認しないまま、差し引いた額をすべて評価益とはできません。ここでは月末残高の差として記録します。
3月の下落局面でも積立を続けたことは、私の方針に沿った判断でした。価格が低いときは同じ金額で買える口数が増えます。一方、積立を止めても、すでに持っている資産は相場が上がれば評価額が変わります。「積立を止めたら回復に乗れない」とまでは言えません。私は短期の値動きを理由に変更せず、続けることを選びました。
株式だけがマイナスなのはなぜか
株式の区分だけは、表示上29万円減っています。私は当時、HDVの分割後の口数が未反映で、約50万円少なく表示されていることが影響したと見ていました。表示のタイムラグと、相場による増減を分けて確かめたいところです。
当時の約50万円という見積もりで調整すれば、株式の区分は約20万円のプラスになる計算でした。ただし、正式な反映後の残高として再確認した数字ではないため、表の値は置き換えません。
📥 今月の積立:相変わらず淡々と継続
相場の動きに関係なく、今月も積立は粛々と継続しました。
| 口座 | 名義 | 銘柄 | 月額 |
|---|---|---|---|
| NISA(つみたて投資枠) | 私 | eMAXIS Slim S&P500(50%)+ オールカントリー(50%) | 100,000円 |
| NISA(つみたて投資枠) | 妻 | eMAXIS Slim S&P500(50%)+ オールカントリー(50%) | 100,000円 |
| iDeCo | 妻 | eMAXIS Slim S&P500(50%)+ オールカントリー除く日本(50%) | 23,000円 |
| 合計 | 223,000円 |
※ iDeCoは取り扱い投資信託の関係でオールカントリー(日本除く)になっています。
NISAは私と妻がそれぞれ、年間360万円の枠を満額使う方針でした。4月時点ですでに使い切った実績ではありません。つみたて投資枠は追加の積立、成長投資枠は今後、特定口座の資産を売却してNISAで買い直すことを考えていました。課税口座の商品を、そのままNISA口座へ移すことはできません。売却損益や税金、年間枠の残りも確認して進める必要があります。
✅ 4月にやったこと、あえてやらなかったこと
資産が増えた月ほど、何かしたくなります。4月に実際に手を動かしたことと、意識して手を出さなかったことを分けて書いておきます。
| 内容 | |
|---|---|
| やったこと | ・積立22万3千円を継続(金額・銘柄とも変更なし) |
| やらなかったこと | ・利益確定の売却(1円分もしていません) ・配分の変更やリバランス ・退職金の入金を見越した先回りの買い付け |
売らなかった理由は単純で、リバランスは年1回・12月末にまとめて行うと決めているからです。ルールを決めた本人が、相場が良かった月に前倒しで動かし始めたら、ルールの意味がなくなります。詳しい手順は「退職後の資産の取り崩しとリバランス」に書いています。
もうひとつ、退職金の入金を当て込んだ買い付けもしていません。金額が確定して口座に入るまでは、無いものとして扱う。予定額で動くと、ずれたときに修正が効かなくなるためです。
🗓️ 退職金が入ってからが、本番
現時点の方針はシンプルです。退職金が入金されるまでは、積立を粛々と継続する。そして退職後は、いきなりフルスロットルでリスクを取るのではなく、段階的にポートフォリオを整えていく予定です。
具体的には、退職してから数年間は現金と債券を多めに保有し、リスクヘッジを優先します。健康保険料や住民税など、退職後に発生するコストは事前に正確な把握が難しい部分もあるため、実際の支出を見ながら徐々に様子を見つつ、計画しているポートフォリオへ寄せていく予定です。前回の記事(2026年3月の資産状況)でも触れた「順序リスク対策」を意識した動き方です。
NISAでの買い直しは今後の方針です。特定口座で売却してから新たに購入する必要があるので、焦らず条件を確認していくつもりでした。
💡 同じように資産額を追いかけている方へ
4月の集計をしていて、自分でも気をつけようと思ったことが3つあります。
- 資産管理アプリの表示額は、実態とずれることがある/今回のHDVのように、株式分割や配当の反映にはタイムラグがあります。当時は約50万円の差があると見積もっていました。月末の数字を1円単位で追うより、ずれる前提で眺めるくらいがちょうどいいと思います。
- 「6,000万円」のような区切りの数字だけでは判断しない/我が家は月35万円=年420万円を生活費として置き、住宅ローンなどを別に考えながら、2070年までの支出と収入を整理しました。試算だけで必要額や資産の安全性が確定するわけではありません。
- 増えた月の記録より、減った月の記録のほうが後で効く/4月の+481万円は気分がいいですが、参考になるのは3月に288万円減った月に何を考えて何をしたか、のほうです。増えた月は誰でも続けられます。
その後の結果
翌月の残高は2026年5月の資産状況に、退職金入金・iDeCo移換後の配分は退職後の実際の資産配分にまとめています。退職金の入金や配分を整える予定は、この記事を書いた当時のものとして残しています。
✍️ まとめにかえて
4月末の表示額は5,995万円となり、前月から約481万円増えました。当時は退職に向けて少し安心しましたが、残高が増えた月こそ、入出金や表示反映を確認しながら、長期の方針を守りたいと感じています。
退職まであと2ヶ月。引き続き、淡々と積み上げていきます。
前月、2026年3月の資産状況
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
※この記事の内容は個人の資産運用・シミュレーションの記録であり、投資を推奨するものではありません。投資は元本割れ等のリスクを伴います。実際の投資判断はご自身の責任で行ってください。
参考資料
更新メモ
2026年10月4日:表示額とHDVの調整見積もり、残高の増減と評価益を区別しました。NISAの満額利用と買い直しは本人確認に基づき年間・今後の方針へ訂正し、4月の実施内容から外しています。HDVの5対1分割とNISAの制度説明は上記の一次資料で確認しました。