※退職前に書いた、投資を始めてからの振り返りです。退職時点の金額は当時の想定として残しています。
ポートフォリオの全体像を公開したところで、気になるのは「どうやってここまで増やしたのか」だと思います。ここでは、2018年に始めた投資の軌跡と、なぜこの商品を選んだのかを振り返ります。
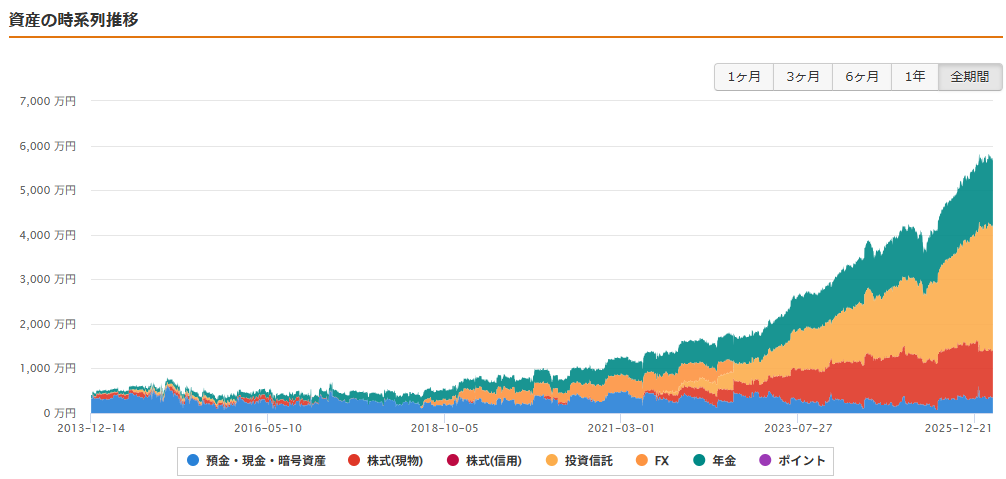
2018年に投資を始め、試行錯誤を経て、2022年から低コストのインデックス積立を中心に続けてきました。資産残高の増加には、毎月積み立てた元本も含まれます。残高が増えた割合を、そのまま運用の利回りとは考えないようにしています。
📌 この記事でわかること
- 過去の資産残高と、退職時点に置いていた想定の違い
- 積立で増えた元本と運用による増減を区別する理由
- S&P500・オルカン・NASDAQ100などを選んだ当時の考え
2018年からの残高と、退職時点の想定
マネーフォワード MEの記録を振り返ると、過去の残高は次のとおりです。最後の行だけは、退職前に置いていた想定です。
| 時点 | 総資産額 | 主な要因 |
|---|---|---|
| 2018年 | 約800万円 | 投資スタート、少額投資開始(FXトラリピ含む) |
| 2020年 | 約1,200万円 | コロナ暴落後の回復 |
| 2022年 | 約1,800万円 | 米国株ブームに乗る。FXやめて積立投資開始(20万/月以上) |
| 2024年 | 約4,200万円 | NISAフル活用 |
| 2026年退職時(当時の想定) | 約5,480万円(想定) | DC成長+配当再投資 |
2018年の約800万円から、積立を続けながら残高を増やしてきました。表の約5,480万円は退職時点の想定で、確定した運用実績ではありません。元本の追加を含む残高だけでは、運用成績そのものの年率は分かりません。市場環境に助けられた部分も大きいと考えています。
下の画像は、退職前の2026年3月20日時点の資産推移です。積立による元本の増加と評価額の変動の両方が含まれています。
選んだ商品と、その理由
以下の金額と割合は、退職時点を想定した当時の配分です。上の画面の実績や、現在の保有額とは分けて読んでください。
eMAXIS Slim 米国株式(S&P500):積立の中心に
1,420万円(全体の約26%)を想定していました。米国の主要企業へまとめて投資でき、低コストで積立を続けやすいと考えて、私の運用の中心に据えました。
米国企業の成長を期待した選択ですが、米国株なら常に他の地域より好成績になるわけではありません。株価や為替が動けば、円で見た評価額も下がることがあります。
eMAXIS Slim 全世界株式(オール・カントリー):地域を広げる
980万円(約18%)を想定。日本を含む先進国と新興国へ投資できる、通称「オルカン」を組み合わせました。
米国だけに絞らず投資先を広げる意図でした。ただし、オルカンにも米国株が含まれるため、S&P500との組み合わせで保有先が重なります。世界の株式が同時に下がる局面もあり、米国株の損失を必ず埋める保険ではありません。
ニッセイNASDAQ100:成長を期待して少量に
300万円(約5%)を想定していました。成長を期待できる企業群への投資を少し加えたいと考えたためです。値動きの大きさも意識し、中心の積立とは別に、少量に抑える考えでした。
過去の高いリターンを将来の前提にはしません。約5%は当時の概数で、厳密に5%以下に収まっていたという意味でもありません。
個別株とETF:配当を受け取る想定
1,200万円(約22%)を想定。配当利回り3.5%以上を一つの目安に、個別株とETFを合わせて30銘柄程度に分け、増配の実績や財務状況を見ていました。
年42万円程度の配当を生活費に充てる想定でした。ただし、配当や分配金は固定の収入ではなく、減額・停止されることもあります。株価が下がっても同じ額が入り続けるとは考えず、生活費の備えとは分けて見ています。
企業型DC:会社の制度を通じて積み立てた資産
1,280万円を想定していました。運用の配分は、全世界株式(日本除く)50%とS&P500 50%です。
当時は退職後にiDeCoへ移換し、60歳から20年に分けて受け取る予定でした。実際の移換後の配分は、早期退職後の実際の資産配分にまとめています。ここでは当時の見込みとして残します。
信託報酬は公式資料で確認する
商品を選ぶときは、保有中にかかる信託報酬も重視しました。下表は末尾の公式資料に記載された年率(税込)です。信託報酬以外の費用もあり、実際に購入する際は最新の交付目論見書で確認します。
| 商品 | 参照資料の信託報酬 |
|---|---|
| eMAXIS Slim 米国株式(S&P500) | 年0.08140%以内 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 年0.05775%以内 |
| ニッセイNASDAQ100インデックスファンド | 年0.2035% |
採用しなかった商品の考え方
自分の運用方針に合わせ、中心に置かなかった商品もありました。商品そのものの優劣というより、私が管理を続けやすいかを重視した判断です。
- アクティブファンド:費用と運用方針を比較し、私は低コストのインデックスを中心にしました。
- 債券:資産を増やす部分は株式中心にし、生活費に備える個人向け国債は別の役割として考えました。
- 新興国だけのファンド:自分が値動きを受け止められる範囲を考え、単独での配分は採用しませんでした。
「低コスト・インデックス・株式中心」に絞ったことで、私は積立を続けやすくなりました。誰にでも同じ配分が合うとは思っていません。
このポートフォリオで「早期退職が現実になった」
積立を続けて残高が増えたことは、早期退職を考えるうえで私の支えになりました。一方、以前ここに載せていた枯渇確率は、元の計算結果や条件を再確認できません。現在のリスクとしては示さず、当時の試算条件と決断の記録へ整理しました。
当時考えていた運用ルールは、取り崩しとリバランスの計画にまとめています。現金の備えを持つことと、下落時の売却をどう考えるかが中心です。
※この記事の内容は個人の資産運用・シミュレーションの記録であり、投資を推奨するものではありません。投資は元本割れ等のリスクを伴います。実際の投資判断はご自身の責任で行ってください。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
参考資料
更新メモ
2026年10月4日:残高に積立元本が含まれることを明示し、想定額を実績とした説明、年平均15%、未検証の枯渇確率を取り下げました。配当・分散効果・企業型DCの説明も整理しています。信託報酬は上記の公式資料の記載を確認しました(S&P500は2025年1月の変更通知、オルカンは2023年9月の変更通知)。最新条件は交付目論見書をご確認ください。