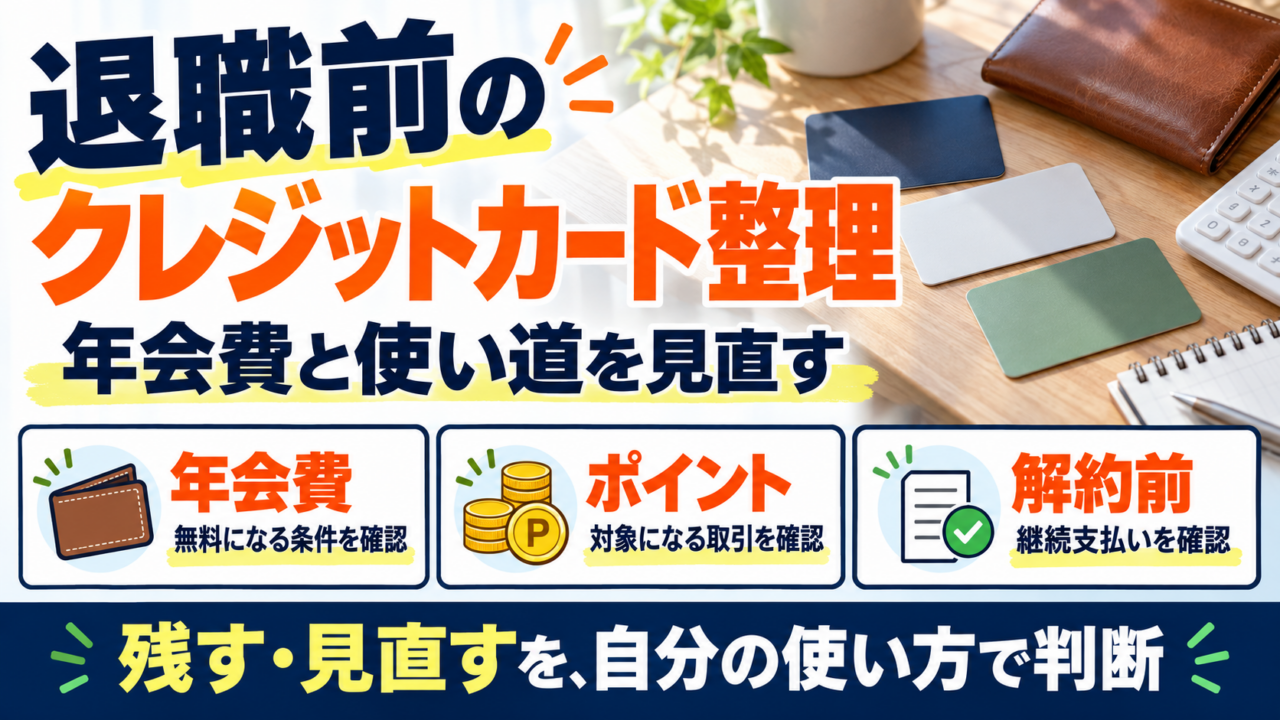
※退職前に整理したカードと、当時の解約予定の記録です。エポスの切り替え完了は後から確認した結果です。すべてのカードの現在の保有・解約状況を示すものではありません。
私は退職準備の一つとして、クレジットカードの年会費と使い道を見直しました。新規発行や切り替えには所定の審査があるので、必要なカードを早めに確認しておきたいと考えたためです。退職したら必ず審査に通らなくなる、という意味ではありません。
私の場合は特に、老後のキャッシュフローを軽くするために固定費削減を重視しており、
- 基本方針は「年会費無料(もしくは実質無料)のカードを中心に残す」
- その中で、ゴールドカードを無料で維持できるものがあれば優先して使う
- 有料カードは、「年会費に見合うメリットがハッキリあるもの」にだけ絞る
というルールで、手持ちのカードを棚卸ししていきました。
📌 この記事でわかること
- 年会費と使い道で、残すカードを決めた基準
- ゴールドカードの年会費無料とポイントの対象条件
- 解約前に確認したい継続支払い・チャージの違い
残す予定のクレジットカードたち
三井住友カード ゴールド(NL)
—— 退職後も使い続ける「メインカード」
私のメインカードは三井住友カード ゴールド(NL)です。NLは「ナンバーレス」の略で、券面にカード番号が表示されないタイプです。
選んでいる理由は主に3つあります。
- SBI証券のクレカ積立でのポイント還元が大きいこと
- 年間100万円利用で、翌年以降の年会費が永年無料になること(いわゆる「100万円修行」)
- 家族カードも年会費無料で持てること
通常の還元率は0.5%です。対象の取引で年間100万円をちょうど使い、通常ポイント5,000ポイントと継続特典10,000ポイントが付く例なら、合計は1.5%相当になります。利用額が増えても常に1.5%になるわけではありません。年会費の永年無料は一度の達成による条件、継続特典は毎年の対象利用額による条件として分けて見ます。
私自身、すでにこの「100万円修行」を達成しており、今後はずっと年会費無料のゴールドカードとして維持できる状態になっています。
- 基本還元率:0.5%(対象外取引などは別に確認)
- 年間100万円の対象利用で翌年以降の年会費永年無料。継続特典1万ポイントは毎年の対象利用額で判定
- 家族カード無料
SBI証券での積立投資もこのカードに集約しているため、「投資+日常決済」の軸となる1枚として残すことにしました。
SBI証券のクレカ積立額は、年会費無料や継続特典の年間100万円の集計には入りません。積立へのポイントと、通常の買い物で達成する条件は別です。ほかにも集計対象外の取引があるので、対象期間と合わせて公式条件を確認します。
なお、三井住友カード ゴールド(NL)をこれから作る方は、ポイントサイトのハピタスの新規発行案件を経由し、案件の成果条件を満たす場合にポイントの対象になります(家族カード発行の案件もあります)。※当サイトの紹介リンクです。ポイント数・条件は各案件ページでご確認ください。
三井住友カード Olive フレキシブルペイ ゴールド
—— 三井住友銀行キャッシュカード兼用のサブ
2枚目はOliveフレキシブルペイ ゴールドです。
- 三井住友銀行のキャッシュカード機能を兼ねている
- クレジット・デビット・ポイント払いを1枚に集約できる
- 年間100万円の対象利用で翌年以降の年会費永年無料。毎年のボーナスポイントには、その年の条件達成が必要
私の場合は、メインバンクを住信SBIネット銀行(dネオバンク)にしているため、決済カードとしてはほとんど出番がなく、三井住友銀行のキャッシュカード代わりに使っているのが実情です。
新卒入社時に作った三井住友銀行のキャッシュカードは、けろけろけろっぴのキャラクターカードでした。長く使って傷んでいたので、更新を兼ねてOliveゴールドへ切り替えました。私の場合、ゴールド(NL)で年間100万円の対象利用を達成した後、Oliveゴールドも年会費無料になっています。ゴールド(NL)を持っているだけで誰でも自動適用される、という意味ではありません。
現在の公式案内では、ゴールド(NL)の達成実績を使う場合、次の条件を確認します。
- Oliveゴールドの契約月末までに、ゴールド(NL)の年間100万円を達成しているか、年会費が永年無料になっている
- Oliveの契約月の翌月末時点でも、対象のゴールド(NL)を保有している
- 審査完了後、Oliveの契約月の翌月10日までに、三井住友銀行アプリでクレジットモードを設定する
この特典は2025年8月1日以降の入会などが対象です。また、2枚の利用額を合算して、それぞれの年間100万円の条件を満たすことはできません。申し込み時の対象カード・期限は公式案内で確認してください。
- 引き落とし口座:三井住友銀行のみ対応(メインバンクが三井住友銀行でない私には、使い勝手がやや限られる点がネック)
- 基本還元率はゴールド(NL)と同水準だが、Vポイントアッププログラム次第でやや有利になることも
三井住友銀行を使い続ける限り、「キャッシュカード兼サブクレカ」として残す予定です。
エポスカード → エポスゴールドカード(インビテーションで切替済)
—— 無料で持てるゴールドカード枠
エポスカードは、年会費無料でETCカードも無料で作れるのがメリットです。還元率は0.5%と標準的ですが、エポスの本領はゴールドへのアップグレードにあります。
- 年会費無料(ノーマルカード)
- ETCカードも年会費無料
- 還元率:0.5%前後
- 利用実績次第で、エポスゴールドへのインビテーション(招待)が届く
私の場合、半年で50万円以上決済したところ、ゴールドカードへの招待の案内が届きました。これは私の実績で、同じ利用額や期間で招待が届くことを保証するものではありません。インビテーション経由で申し込めば、エポスゴールドカードは年会費永年無料で持つことができます。
当初はエポスゴールドへの切り替えを予定していましたが、その後、2026年5月に切り替えを完了しました。切り替えでカード番号が変わるため、公共料金などの継続支払い、予約した商品やチケットの扱いを確認する必要があります。旧カードの扱いは同封の案内も確認してください。
- 招待経由のエポスゴールド:年会費永年無料
- 空港ラウンジ、海外旅行傷害保険、ポイント有効期限なしなどの特典(対象施設や保険の適用条件は別に確認)
「年会費無料で持てるゴールドカード」「ETCカードが無料(車を手放したため、ほぼ使用しないけど無料で維持できるのは貴重)」という意味で、固定費ゼロで安定したサブカード枠として活用していく予定です。
私のように招待を目指す場合は、通常のエポスカード(ハピタスの新規発行案件)で利用実績を積む方法があります。ゴールドへ直接申し込む方法もあり、年会費の条件は申し込み経路で異なります。紹介案件の受付状況と成果条件も確認してください。※当サイトの紹介リンクです。
楽天カード(ノーマル)
—— 楽天経済圏用の決済カード
楽天カード(ノーマル)は、
- 楽天市場での買い物
- 楽天ペイ(R Pay)の決済
- 楽天モバイル利用料の支払い(過去の契約時に使用)
といった「楽天経済圏」専用のカードとして使っています。
- 年会費無料
- 基本還元率1.0%(支払先などによって異なる場合あり)
- SPUの対象にもなり、楽天市場ではポイント倍率がアップ
ポイント効率が良く、年会費もかからないので、解約せずにこのまま保有し続けるつもりです。
楽天カードの紹介案件は、ハピタスの案件ページで受付状況・成果条件を確認できます。※当サイトの紹介リンクです。
ビックカメラSuicaカード
—— Suicaオートチャージ&交通費決済用
ビックカメラSuicaカードは、主にSuica関連の決済に使っています。
- 初年度年会費無料
- 2年目以降も年1回のクレジット利用があれば翌年の年会費524円(税込)が無料(実質年会費無料)
- SuicaオートチャージやモバイルSuicaへのチャージは1.5%還元。駅の券売機・VIEW ALTTEでのチャージは0.5%
以前は別のViewカードでオートチャージや通勤定期を購入していましたが、利用頻度の低下もあり、View Suicaカードを解約して、このビックカメラSuicaカード1枚に集約しました。
Suicaオートチャージ・たまの電車利用・ビックカメラでの買い物用として、「交通系+家電量販店」枠の1枚として残す予定です。
PayPayカード
—— ヤフーショッピング/PayPay決済用(近々整理予定・様子見中)
PayPayカードは、
- ヤフーショッピング
- PayPay支払いのクレジット紐づけ
のために保有しています。
PayPayカードを残す必要があるかは、PayPayで実際に使う支払い方法も見て判断したいところです。他社カードをPayPayの支払い方法に登録することと、PayPay残高へチャージすることは別です。公式案内では、三井住友カードを含むPayPayカード以外のクレジットカードから、PayPay残高へのチャージはできません。
正直なところ、このカードは「残す」というより「解約のタイミングを探っている」状態です。とはいえ、
- 年会費がかからない
- 紐づけの設定を変えるのが少し手間
といった事情もあり、しばらくは様子を見つつ、タイミングを見て解約するつもりです。
解約した/解約予定のクレジットカード
三井住友VISA プラチナプリファード(ナンバーレス)
—— 高還元だが年会費が重く、解約
SBI証券のクレカ積立での還元率がかなり高いことから、一時期は三井住友VISA プラチナプリファード(NL)をメインカードで使っていました。
しかし、
- 年会費がかなり高額
- 退職後の支出水準・投資額を考えると「元が取りにくい」
と判断し、固定費削減の一環として解約しました。
View Suicaカード
—— 通勤定期の必要がなくなり、ビックカメラSuicaに一本化
かつては、通勤定期やSuicaオートチャージ用としてView Suicaカードを持っていましたが、
- 通勤頻度の低下
- ビックカメラSuicaカードの方がポイント面で有利&実質年会費無料
ということもあり、View Suicaカードは解約しました。現在は、Suica関連はビックカメラSuicaカードに一本化しています。
dカード GOLD
—— ドコモ解約&年会費負担の観点から解約
dカード GOLDは、ドコモ携帯を利用していた頃に保有していたカードです。
- 対象のドコモ・ドコモ光の利用料金へのポイント特典(対象プラン・支払方法・金額の条件あり)
- その一方で、年会費は11,000円(税込)とそれなりの負担がある
私の場合、
- すでにドコモを解約していること
- 携帯補償などの付帯サービスもそこまで必要ではないこと
- 「年会費がかからないカード中心にしたい」という固定費削減方針
といった理由から、dカード GOLD自体を解約済みです。
auカード
—— UQ mobile解約に伴い、今後解約予定
auカードは、UQ mobile契約時に作ったカードで、主にau PAYの引き落とし用として使っています。現在はほとんど利用しておらず、UQ系のサービス利用が完全になくなったので、問題が出ないことを確認しつつ、いずれ解約する予定の「候補カード」に入れています。
マネックスカード
—— 積立用のカードとして、使い方を見直した
マネックスカードは、
- マネックス証券でのクレカ積立で最大1.1%還元が得られる
という理由で、積立投資専用カードとして保有していました。
現在の公式案内では、2026年10月買付分から次の条件が加わりました。買付月に請求される、積立以外の対象カードショッピング利用額で判定されます。
- 毎月のカードショッピング利用額によって、積立の還元率が変動する
- 月1万円未満のショッピング利用だと、クレカ積立の還元率が0%になる
私のように、
- 「積立専用」としてしか使っていない
- 日常決済は別カード(メインは三井住友ゴールドNL)に集約している
私のように積立専用で使い、日常の買い物を別カードに集約する場合には、メリットが減ると感じました。そのため、当時は解約予定のカードに入れました。
一方、年会費は2026年10月27日引き落とし分から永年無料へ変更されます。ポイントの条件変更と年会費の変更は分けて判断したいと思います。
※2026年10月10日追記
予定していたマネックスカードの解約を完了しました。
クレカ積立のポイント還元条件が変更され、私の使い方ではポイントが付かなくなったためです。
私の場合は、アプラスの自動音声による電話手続きで、カード番号や生年月日などを入力し、簡単に解約できました。解約方法や連絡先の最新情報は、マネックス証券の公式FAQから確認できます。
ポイント目当てで作ったカードでしたが、メリットがなくなったので、予定どおり整理することにしました。
退職前の「カード棚卸し」で、老後の固定費を軽くする
今回あらためてカードを棚卸ししてみて感じたのは、
- 年会費が「たかが数千円」でも、積み上がるとそれなりの負担になる
- サービス改悪や使い方の変化で、「昔はお得だったカード」が今は不要になっている
- 発行・切り替えの審査や、継続支払いへの影響も確認してから整理したい
ということでした。
私の結論としては、
- 「年会費無料(もしくは実質無料)」のカードをベースに
- ゴールドの特典を無料で維持できるものだけ残し
- 目的が薄れたカードは順次解約していく
という方針で、退職前にクレジットカードを整理しました。年会費無料のために必要以上に使わず、普段の支出で条件を満たせるかを見て決めたいと思います。
同じように早期退職やセミリタイアを考えている方は、「資産配分の見直し」と同時に、「クレジットカードの棚卸し」も一度やってみると、毎月の固定費と家計管理がだいぶスッキリするはずです。
※この記事の内容は個人の利用体験であり、特定の商品・サービスを保証するものではありません。金利・条件等は変動する場合があるため、最新情報は各社の公式サイトでご確認ください。
📋 退職の手続きを時系列で整理した「退職の手続きまとめ」もあわせてご覧ください。
参考資料
- 三井住友カード「ゴールド(NL)の特典・対象条件」
- 三井住友カード「Oliveゴールドの年会費・特典」
- エポスカード「ゴールドの申し込み・切り替え条件」
- 楽天カード「年会費・ポイントの条件」
- JR東日本「ビックカメラSuicaカード」
- PayPay「残高へチャージできるカード」
- マネックス証券「マネックスカードの積立・年会費」
更新メモ
2026年10月4日:上記の公式資料で年会費・特典・チャージの条件を確認しました。Oliveの自動適用、Suicaチャージの一律1.5%、他社カードからのPayPay残高チャージという説明を訂正しています。退職後の審査結果は断定せず、エポスの切り替え完了と当時の解約予定を分けました。紹介リンクの行き先・計測情報は保持しています。