※退職前に整理した内容を、現在の確認ポイントに沿って見直しました。個人の税額や申告結果を確定した記事ではありません。
退職する年のふるさと納税は、前年と同じ感覚で寄附する前に、収入の数え方と控除条件を確認しておきたいところです。私も退職年に15万円を寄附したとき、上限の見積もりを十分に確かめていませんでした。
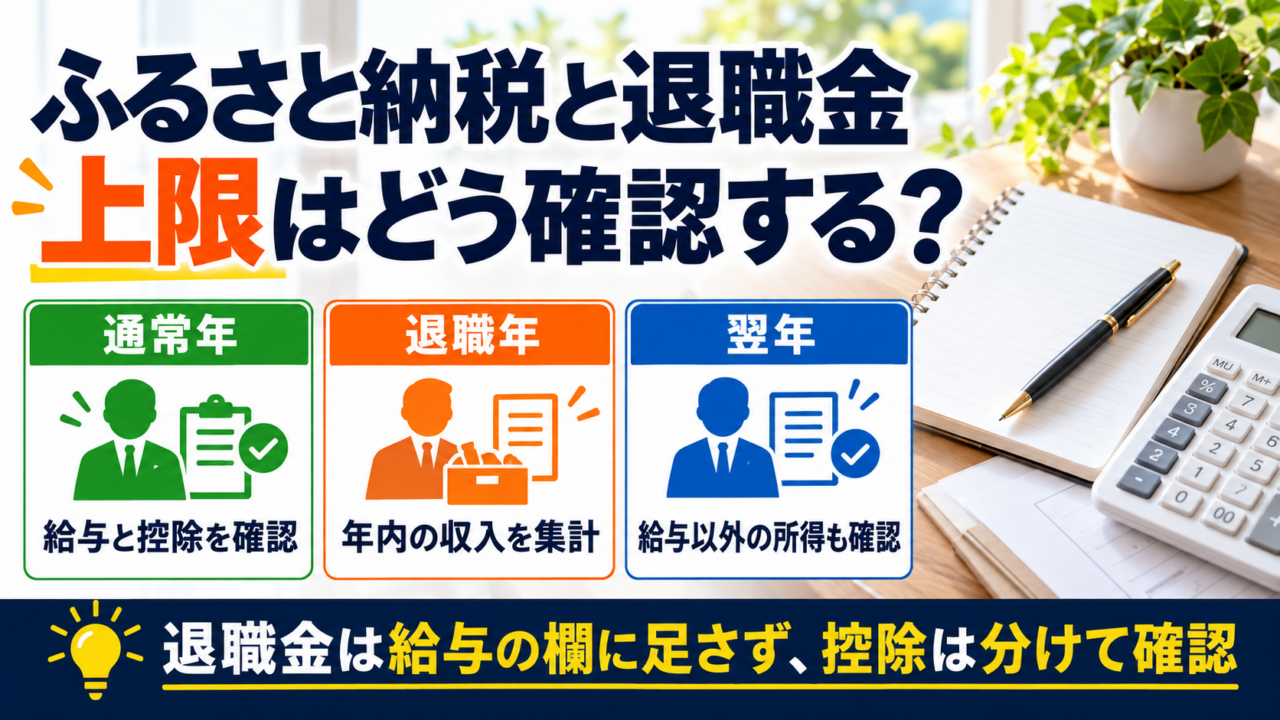
この記事では、通常年・退職年・退職翌年の3つの場面で、何を確認するかを整理します。給与・賞与と退職金を分けて見ること、年額から減収を二重に差し引かないこと、申告方法を確認することが中心です。
✅ 先に結論
- 退職金を給与収入の欄へ足さず、所得税と住民税の控除計算を分けて確認する
- 給与・賞与はその年の年間合計で確認する
- 確定申告をする場合は、ワンストップ申請分も含めてすべての寄附を申告する
📌 この記事でわかること
- 通常年・退職年・翌年で確認する所得と控除の違い
- 退職金とふるさと納税の控除計算の関係
- シミュレーターへ入力するときの注意点
- 確定申告とワンストップ特例の使い分け
まず、ふるさと納税の仕組みをおさらい
ふるさと納税とは
自分が選んだ自治体に寄附をし、条件を満たせば所得税や住民税の控除を受けられる制度です。年2,000円を除いた寄附額が控除される範囲には上限があり、所得や控除条件によって変わります。
上限を超えると、自己負担が2,000円より大きくなります。ただし、超過分の所得税や住民税の基本分の控除まで、一律にすべてなくなるわけではありません。個別の負担は、実際の控除額を確認する必要があります。
確定申告で寄附金控除を受ける場合は、寄附した年の所得税と翌年度の住民税に反映されます。ワンストップ特例を利用する場合は、所得税の控除に相当する分も含め、翌年度の住民税から控除されます。
上限額は何で決まるか
よく使われる「ふるさと納税の上限」は、年2,000円の自己負担に収まる寄附額の目安です。その年の所得、社会保険料や扶養などの控除、税額控除の条件をそろえて確認します。
| 控除の種類 | 確認する点 |
|---|---|
| 所得税の寄附金控除 | 寄附金額の限度は総所得金額等の40%。その所得の計算には退職所得金額も含まれます |
| 住民税の基本分・特例分 | 特例分の限度は、調整控除後の住民税所得割額の20%。通常の退職金から支払時に天引きされる住民税所得割額は、寄附金税額控除の対象となる所得割額には含まれません |
退職金を給与の欄へ足すことと、退職所得を控除計算で確認することは別です。退職所得を含む所得の条件により、基礎控除などの確認も必要になります。「分離課税だから、ふるさと納税の控除計算には一切関係しない」とは扱いません。
通常年・退職年・翌年を比べる前に
通常年・退職年・翌年を比べるときは、同じ計算条件を使えるかを先に確認します。退職した月から給与の年額を一律に割り出すのではなく、その年に受け取る収入を集計します。
年収の金額だけでは、個人の上限を確定できません。源泉徴収票、年内に支払う社会保険料、扶養やiDeCoなどの控除をそろえ、寄附する年に対応した仕組みで確認します。
場面1:通常年は、給与・賞与の年額と控除を確認する
年間を通じて働く年は、月々の給与に、その年に受け取る賞与を合わせた額を確認します。給与所得は、給与収入から給与所得控除を差し引いた金額です。シミュレーターの入力欄が「収入」なのか「所得」なのかも、区別します。
同じ給与収入でも、社会保険料、扶養、iDeCoや医療費控除などにより結果は変わります。基礎控除なども適用年や所得条件で変わるため、古い計算例をそのまま当てはめないようにします。
場面2:退職年は、年間の収入を集計し直す
給与・賞与は、年内に受け取る合計で確認する
6月末に退職する場合でも、通年収入を一律に半分にすればよいわけではありません。退職までの月々の給与、支給される賞与、年内の再就職先の給与などを合計します。
私の「年間見込み約700万円」は、退職までの給与・賞与を合計したものです。この金額から、さらに退職後の給与がない分を差し引きません。
退職金を、給与収入の欄へ足さない
退職金は退職所得として扱われ、給与とは分けて計算します。通常、退職金から支払時に天引きされる住民税は、ふるさと納税の寄附金税額控除の対象となる住民税所得割額には含まれません。ただ、所得税の寄附金控除の限度計算には退職所得金額も関係します。
退職金の総額を給与収入の欄に入れることは避け、シミュレーターが退職所得に対応しているかを確認します。対応していない場合、その試算だけで個人の上限を確定しないようにします。退職金の実績は、源泉徴収票で税額を確認した記事にまとめています。
賞与は、会社の支給条件と受け取る年を確認する
賞与は給与収入に含まれます。夏・冬という呼び方だけで算入を決めず、その年に支給される金額を確認します。支給日に在籍している必要があるかなど、会社の条件によって受け取れる賞与は変わります。
確定申告をする場合は、寄附分も申告する
退職したことだけで、ワンストップ特例が使えなくなるわけではありません。申告する必要がないことや、寄附先が5自治体以内であることなどの要件を確認します。
| 状況 | 寄附分の扱い |
|---|---|
| 所得税の還付や医療費控除などのために確定申告する | ワンストップ申請は無効。申請済みの分も含めてすべての寄附を申告する |
| 確定申告・住民税申告の必要がなく、特例の要件を満たす | ワンストップ特例を利用できる場合がある |
| 住民税の申告をする | ワンストップ特例の申請は無効になるため、寄附分も含めて自治体に確認する |
中途退職後に年末調整を受けない場合、所得税を払い過ぎていれば還付申告で精算できます。私は申告する予定ですが、退職者全員が同じ申告状況になる、という意味ではありません。
場面3:退職翌年は、給与以外の所得も確認する
再就職しない年でも、「給与がないから上限も一律ゼロ」とは決まりません。事業所得、公的年金や申告する配当所得など、その年に課税される所得があるかを確認します。
失業手当(雇用保険の基本手当)は非課税のため、この控除のための課税所得には加えません。源泉徴収された上場株式の配当などを申告不要とする場合も、ふるさと納税のために申告する所得とは区別します。
申告する課税所得がなく、控除を使える所得税や住民税所得割がなければ、寄附をしても税金の軽減は期待できません。給与の有無だけで決めず、その年の所得と控除条件を確認します。
配当等を申告すると控除枠が変わることがありますが、国民健康保険料などの負担にも影響する場合があります。ふるさと納税の枠だけを増やすために申告するのではなく、税金・保険料を含めて確認したいところです。
3つの場面で確認すること
| 場面 | 収入・控除の確認 | 申告方法の確認 |
|---|---|---|
| 通常年 | 給与・賞与の年間合計と、その年の控除条件 | 年末調整の有無だけでなく、確定申告・住民税申告をするかを確認 |
| 退職年 | 退職までの給与・賞与、再就職等の年内収入、退職所得の扱いを分ける | 還付申告等をする場合は、ワンストップ申請分も寄附金控除に含める |
| 退職翌年 | 事業・年金・申告する配当等の課税所得があるかを確認 | 給与がないだけで決めず、その年の所得と申告の必要性を確認 |
どの場面でも、前年と同じ額をそのまま寄附する前に、今年の条件を確認します。退職した月だけを理由に、上限が何分の1になるとは決めません。
私の場合:15万円を寄附したあとで見直したこと
私は退職年に約15万円を寄附しました。退職金が入る年だから枠も大きいだろう、と考えていたのが出発点です。果物の定期便を選んだ体験と、見落としていた確認点は別記事に残しています。
給与収入の当時の年間見込みは約700万円でした。寄附の上限や追加の自己負担については、元の計算条件を確認できないため、金額を断定できません。
寄附した金額と、実際に税金から控除される金額は別です。寄附の記録と所得・控除の資料をそろえ、申告内容とその後の税額で確認していくことが必要だと感じています。
上限を確認し、申告に備える3ステップ
ステップ1:年間の収入と控除の資料をそろえる
給与・賞与の合計は、勤務先の源泉徴収票や給与明細で確認します。退職後に再就職する場合などは、年内の収入全体を合計します。年内に支払った社会保険料、iDeCoなどの控除の資料もそろえます。
退職時に源泉徴収票が交付される場合もあるため、給与額を確認するには必ず年末まで待たなければならない、ということではありません。寄附する前に把握できる資料で確認し、年内の追加収入や控除を反映して見直します。
ステップ2:シミュレーターの入力欄と対応範囲を確認する
- 「給与収入」には、その年の給与・賞与の合計を入力する。すでに退職年の年額なら、さらに半分にしない
- 退職金を給与収入に足さない。退職所得の入力欄や対応範囲は別に確認する
- 受け取らない賞与を加えず、再就職等の収入があれば合計する
- 社会保険料・扶養・iDeCoなどの控除条件と、試算が対応する年を確認する
入力欄の意味が合わない場合は、税務署や自治体の税務担当に確認します。簡易シミュレーターの結果を、そのまま確定した控除額とは扱いません。
ふるなびの控除上限額シミュレーターを使う場合も、入力欄の意味と対応年を確認します。
ステップ3:確定申告をするか確認し、寄附の資料を準備する
確定申告をする場合は、ワンストップ申請済みの分も含め、すべての寄附を申告します。寄附金受領証明書や、ふるさと納税サイトが発行する「寄附金控除に関する証明書」を準備します。
給与・退職所得の源泉徴収票は添付不要ですが、内容の確認・入力のために保管します。寄附金控除等のために確定申告する場合は、退職所得の金額も申告に含める必要があります。源泉徴収済みだから記載を省ける、とは考えないようにします。
ふるなびには証明書の電子データを利用する方法もあります。使う方法と対応年の案内を確認し、すべての寄附が資料にそろっているかを確かめます。
退職後も、その年の条件で考える
給与収入がなくなった後も、課税される所得や控除の条件は年ごとに変わります。私はまず、その年の収入を整理し、税金の控除を使えるかを確認するところから始めたいと思っています。
返礼品を受け取る楽しみと、税金の軽減は分けて考えます。制度を利用すること自体を目的にせず、手元の資料で確認できる範囲で判断していくつもりです。
まとめ:金額より先に、確認する条件をそろえる
- 給与・賞与は、その年の年間合計で確認する
- 退職金を給与の欄へ足さず、所得税と住民税の控除計算を分けて確認する
- 退職翌年も、給与以外の課税所得と控除条件を見る
- 確定申告をする場合は、ワンストップ申請分も含め、すべての寄附を申告する
私が見落としていたのは、寄附額だけでなく、その判断に使った計算条件でした。退職後の手続き一覧と合わせて、寄附の前に収入の整理と申告の準備も進めたいと思います。
これからふるさと納税のサイトを選ぶ方は、返礼品の検索がしやすく控除上限額シミュレーターも揃っているふるなびが候補になります。退職年は上限額の見積もりが狂いやすいので、シミュレーターが自分の所得・控除条件に対応しているかも確認します。
普段から楽天のサービスを使っている方は、保有している楽天ポイントを寄附に使える楽天ふるさと納税という選択肢もあります。
楽天ふるさと納税の寄附は、2025年10月1日以降、原則として楽天ポイント付与の対象外です。保有ポイントの利用は可能です。カード決済に伴うポイントは、カード会社側の条件を別に確認します。

参考資料
- 控除の仕組み・ワンストップ特例:国税庁「ふるさと納税(寄附金控除)」
- 退職所得を含む総所得金額等・合計所得金額の定義:国税庁「専門用語集」
- 退職所得の住民税とふるさと納税の住民税控除の区別:柏市「退職金は寄附金の限度額の計算に含まれるのか?」
- 寄附金控除等で申告する場合の退職所得の記載:国税庁「退職金を受け取ったとき」
- 中途退職後の所得税の還付:国税庁「中途退職で年末調整を受けていないとき」
- 給与・退職所得の源泉徴収票の添付不要:国税庁「源泉徴収票等の添付が不要となりました」
- 楽天ポイント付与・利用の条件:楽天ふるさと納税「よくある質問」
- 電子データを用いた申告:ふるなび「寄附金控除に関する証明書」発行サービス
- 基礎控除の適用年と所得条件:国税庁「基礎控除」
- 給与がない年の配当等の申告と控除:北海道「個人道民税(寄附金控除関係)のQ&A」
- 株式・配当等の申告による国民健康保険料への影響:厚生労働省「医療保険部会 参考資料(所得の種類と保険料への反映)」
- 失業手当の非課税:厚生労働省「基本手当等のQ&A(Q27)」
※この記事は私の検討記録です。個人の上限額や税額は確定していません。申告する年の制度とご自身の所得・控除条件は、税務署や自治体の案内で確認してください。
📋 退職の手続きまとめもあわせてご覧ください。
更新メモ
2026年10月4日:所得税と住民税の控除計算を一括りにした説明、給与の年額・賞与の扱い、ワンストップ特例の説明を訂正しました。再現できない上限額・追加負担額の表と旧基礎控除を使った試算は外し、3つの場面で確認する条件の比較に変更しています。以前のワンストップ特例・楽天ポイントの訂正も本文へ整理し、上記の一次資料で制度・申告・ポイント条件を再確認しました。
2026年10月5日追記:プライバシーに配慮し、制度の参考資料を全国共通の公式資料へ差し替えました。本文の体験・金額・結論は変更していません。

