※退職前に進めた保険見直しの記録です。保険の構成は当時の判断として、制度の説明と分けて載せています。
退職を機に、保険を根本から見直しました。「もしものとき」を考えて入った保険が、自分の家計とこれからの暮らしに合っているかを整理した記録です。
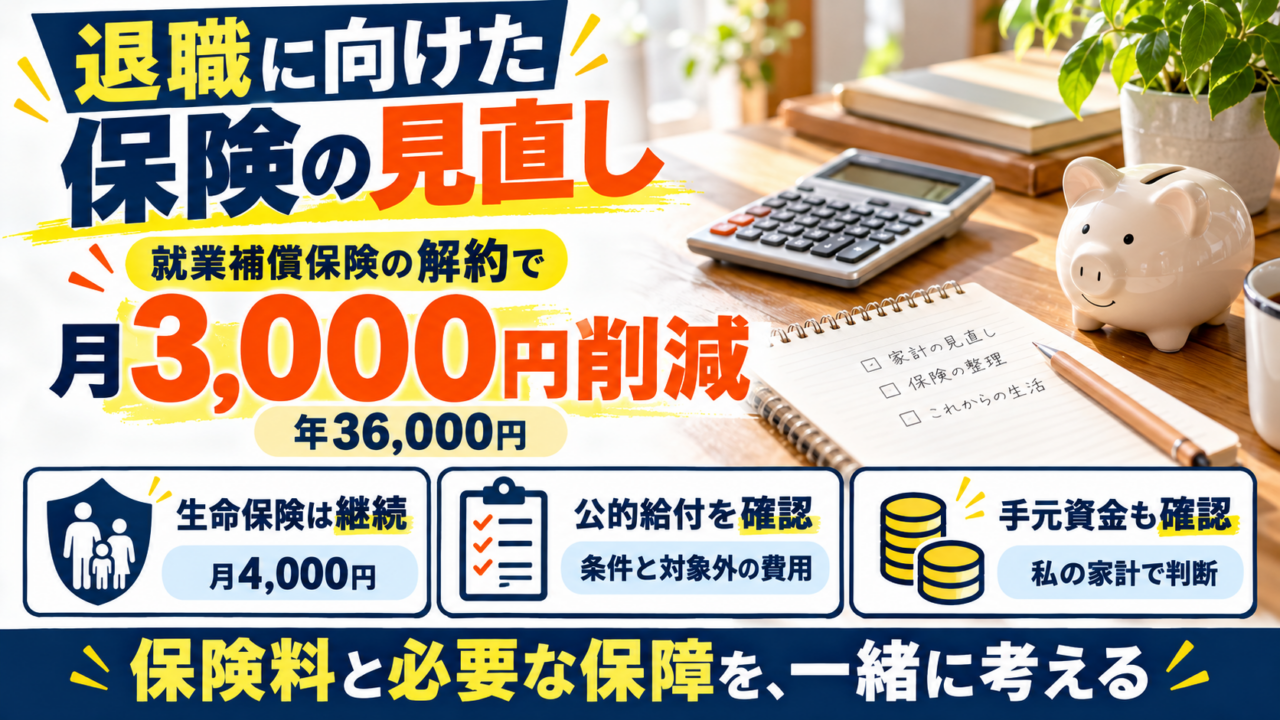
解約した就業補償保険の保険料は月3,000円、年36,000円でした。生命保険の月4,000円は残しています。今回の削減額は、この就業補償保険を解約した分です。
📌 この記事でわかること
- 私が残した保険と、解約・未加入を選んだ保険
- 就業補償保険の解約で減った月3,000円の保険料
- 遺族年金と医療費の自己負担を確認する考え方
- 退職後に加入先が変わるときの注意点
生命保険の考え方:「誰が」「いくら」困るかで決まる
私が最初に考えたのは、「自分が亡くなったとき、誰に、どれだけのお金が必要か」です。家族の生活費や教育費、住宅ローン、当面の費用を整理し、貯蓄や家族の収入も含めて不足を考えました。必要な保障は家計ごとに違うので、答えを一律に「必要」「不要」とは決めません。
遺族年金も確認する項目です。ただし、加入していたというだけで、すべての配偶者や子に支給されるわけではありません。遺族基礎年金は、一定の年齢等の条件を満たす子のある配偶者や子が対象です。遺族厚生年金には、生計維持の関係や遺族の年齢・優先順位、加入・納付などの要件があります。金額も加入記録や遺族の状況で変わるため、「誰でも月10万円」と置かず、自分の条件を確認します。
これを踏まえて私が選んだのは、収入保障型の掛け捨て生命保険です。万一の際、65歳まで毎月10万円が支払われる内容で、保険料は月4,000円。遺族年金の支給を前提に「それでも不足する分を補う」という設計にしたことで、高額な保険料を払わずに必要な保障を確保できています。
私が保険と資産運用を分けて考えた理由
私は、死亡保障と資産運用を分けて管理する方が分かりやすいと考え、必要な保障を掛け捨ての保険で用意しました。保険料を払い続ける負担と、手元に残せるお金を意識した選択です。
貯蓄型保険が一律に不利だと比較したわけではありません。商品を比べるなら、保障内容・保険料・払込期間・解約返戻金を合わせて確認する必要があります。途中で解約すると受取額が払込額を下回ることもあるため、すでに加入している保険を勢いで解約する判断は避けたいと思います。
医療保険:私が加入しないと判断したときに確認したこと
私は現在、民間の医療保険に入っていません。その理由は、日本の公的医療保険制度の充実にあります。
高額療養費の上限は、年齢・所得区分や診療月の制度によって変わります。保険がきく診療の自己負担を抑える制度ですが、実際にかかる費用のすべてに上限を付ける仕組みではありません。
厚生労働省の例では、2026年8月からの制度で、70歳未満・年収約370万〜510万円の区分の人が、保険診療の医療費100万円の治療を受けた場合、自己負担は約9.3万円です。これは条件を付けた例です。自分の上限額は、加入している健康保険に確認します。
さらに重要なのが、高額療養費の対象にならない費用があることです。協会けんぽによると、次のものは対象外です。
- 差額ベッド代(希望して個室等に入院した場合の費用。金額は医療機関ごとに異なります)
- 入院時の食事代(入院時食事療養費・生活療養費の自己負担額)
- 先進医療の技術料(健康保険の適用外で全額自己負担)
- その他、保険外併用療養費の差額部分や保険外の診療
差額ベッド代や食事代などは別にかかるため、実際の支払額が高額療養費の上限だけに収まるとは限りません。治療が月をまたぐ場合や給付までの間に必要な資金も、家計で考えておきたいところです。
加入する健康保険組合に「付加給付」がある場合は、法定の給付に上乗せして自己負担を抑えられることがあります。制度の有無、対象になる費用、自己負担の基準は組合ごとに違います。退職後に任意継続や家族の扶養などへ切り替わる場合も、同じ条件が続くと決めず、加入先へ確認します。
知人ががんで入院・手術をした際、医療費の自己負担は50万円にも届かなかったという話を聞きました。手術・入院・抗がん剤治療を含めてこの金額だったそうです。あくまでその方のケースであり、私が金額を確認したわけではありません。治療内容・入院日数・個室を使ったかどうかで、金額はまったく変わります。
私の場合は、①自分が加入していた健保組合の付加給付の内容を確認したこと、②対象外の費用も含めて数十万円程度なら手元の現金で払えると判断できたこと、③保険料を払い続けるより貯蓄で備えるほうが自分には合っていると考えたこと——この3つで「私は医療保険に入らない」と決めました。
これは私の家計と健保組合の条件で成り立つ判断であって、どなたにも当てはまるものではありません。手元資金が薄い方、自営業で健保組合の付加給付がない方、家族の状況によっては、医療保険が合理的な選択になることは十分にあります。ご自身の健保組合の付加給付と、対象外費用も含めた必要額を確認したうえで判断してください。
不安を煽る広告に惑わされない
「もしがんになったら?」「先進医療は保険対象外では?」——医療保険の広告は、不安を刺激するものが多くあります。ただし、先進医療の技術料が全額自己負担になるのは事実です。上に書いたとおり高額療養費の対象にもなりません。ここは広告の誇張ではなく、実際に備えを考えるべき論点です。
私が言いたいのは「不安を煽られて言い値で入るのをやめよう」ということであって、「医療保険は不要」ということではありません。「不安だから入る」ではなく、「自分の場合はいくら必要で、公的制度でどこまでカバーされ、どこからは自己負担なのか」を確認してから判断する。これが私の保険に対するスタンスです。
私の保険構成まとめ
| 保険種別 | 見直した当時の状況 | 理由 |
|---|---|---|
| 生命保険(収入保障型) | 継続(月4,000円) | 万一の際、65歳まで月10万円を保障。遺族年金と合わせて必要最低限をカバー |
| 就業補償保険 | 解約済み(月3,000円を削減) | 給与収入を前提に備える保険として、退職後の暮らしに合わせて見直した |
| 医療保険 | 未加入 | 高額療養費制度+付加給付+医療費貯金で対応可能と判断 |
| がん保険 | 未加入 | 当時の給付条件と、対象外の費用への備えを含めて判断 |
私が整理した3つの確認
- 家族の生活費・教育費・住宅ローンなどを見て、誰に、いくら必要かを整理する。
- 遺族年金や医療費の給付は、受給要件と自分の加入先の条件を確認する。
- 給付で補われない費用と手元資金を比べ、必要な保障を考える。
私の場合は、就業補償保険の解約で月3,000円の固定費が減りました。削減できる金額も、残すべき保障も家計によって違います。保険料だけで決めず、保障がなくなる影響も含めて見直すことが大切だと感じています。
他の固定費については、モバイル回線の見直しも記録しています。
参考資料
※保険料・保障内容は私の契約の記録です。加入・非加入を勧めるものではありません。必要な保障は、家族構成・手元資金・健康保険の給付条件などによって変わります。
退職前後の手続きは、退職の手続きまとめをご覧ください。
更新メモ
2026年10月4日:就業補償保険の月3,000円・年36,000円の削減を本人の記録に基づき追加しました。遺族年金や貯蓄型保険の一般化を整理し、上記の一次資料を確認しました。2026年9月10日に行った、高額療養費は一律に月10万円の上限ではなく対象外費用もあるという訂正は保持し、履歴をここへまとめています。