退職前、複数のAIに同じ条件を渡して、2070年まで44年分のキャッシュフローを試算しました。
そのときに出た枯渇確率は 1.5%。
「これなら大丈夫だ」と、退職を決める最後の背中を押してもらった数字でした。
その後、当時使っていたClaudeで、以前の条件をもとにもう一度試算してみました。元の記事では使用モデルを「Opus 4.7」と記録しています。
……結果、枯渇確率は1.5% → 31.8%。
最初に数字を見たときは、正直ドキッとしました。
ただ、慌てて結論を書き換える前に、 「なぜ数字が動いたのか」と 「新しいシミュレーションで見えてきた打ち手」を、 今日は丁寧に書き残しておきたいと思います。
📌 この記事でわかること
- 当時の試算表・グラフと、数字を見て考えたこと
- 支出・相場・年金など、見直した前提
- その後の確認と、当時の判断の位置づけ
今回使ったAIと、結果の読み方
AIには条件の整理や計算を手伝ってもらいました。長い期間の家計を、条件を変えて見られることが便利でした。ただ、使うモデルが変われば答えが変わることも、今回身をもって感じました。
| 当時の記録 | この記事での扱い |
|---|---|
| 使用ツール | Claude(元記事のモデル表記:Opus 4.7) |
| 比較対象 | 退職を決めた頃の試算と、5月の再試算 |
| 残っているもの | 当時の記事本文・結果表・グラフ |
| 現在確認できないもの | 元の計算プログラム・全出力表・条件の実装 |
以前はモデルの性能を医師にたとえて紹介していました。しかし、高性能なAIを使うことと、我が家の44年分の家計を正しく計算できることは別です。ここではモデルの優劣より、どの条件を置き、どんな数字を見て判断したかを残します。
読者の方が参考にしやすいのは、私の確率をそのまま使うことよりも、支出・年金・住まいなど、ご自身の条件を整理することだと思います。
同じ条件を渡したつもりでも、違う答えだった
まず、前回と今回の数字を並べてみます。
当時は2070年までの長い期間に加えて、途中の2つの観測点でも結果を見ました。元の図表では、男性81歳・女性87歳という年齢を「平均寿命」と表記していました。
- 当時の図表で「私81歳・2050年」と置いた観測点
- 当時の図表で「妻87歳・2060年」と置いた観測点
- 最終の観測点:2070年
これは当時置いた区切りです。私や妻がその年齢で亡くなるという予測ではありません。旧図の年齢・年の対応も含め、現在の年齢から逆算した新しい予測としては使いません。
| 当時の表示指標 | 以前の掲載値 | 5月の掲載値 |
|---|---|---|
| 「私81歳・2050年」の観測点までの枯渇確率 | 参考値なし | 7.7% |
| 「妻87歳・2060年」の観測点までの枯渇確率 | 参考値なし | 20.8% |
| 2070年までの枯渇確率 | 1.5% | 31.8% |
| 2070年時点の中央値残高 | 1,247万円 | 約1.3億円 |
「枯渇確率が20倍以上に跳ね上がった」のに、「中央値残高はむしろ桁違いに増えている」。一見矛盾するように感じました。当時は、この差を理解しようとAIの説明を読み返しました。
AIからは、リターンの分布を正規分布から多変量t分布(自由度5)に変えるという説明がありました。分布の両端にある、大きな上振れ・下振れをどう扱うかという話です。
私はこれを、平穏な年だけでなく、大きく下落する年も考えるための見直しと受け止めました。ただし、分布の名前だけでは、下落の頻度や規模が現実に合っているかは確認できません。
退職直後に大きく下がり、生活費のために資産を取り崩したあと、相場が戻っても資産が回復しきらない。この順番の怖さを考えるきっかけになりました。
一方、中央値は「うまくいったケースの平均」ではなく、結果を並べたときの真ん中の値です。t分布を使えば必ず中央値が上がるわけではありません。1.5%と31.8%、1,247万円と約1.3億円の違いを、この変更だけで説明することはできません。
前回と今回で、入力条件・計算方法・結果の読み方のどこが違ったのか。そこを確認しないまま、古い数字は甘く、新しい数字は正しいと決めるべきではなかった、と整理しています。
当時見直した、5つのポイント
下のグラフは、当時の記事に掲載した段階比較です。数値をそのまま残しますが、同一条件で一つずつ変更した効果を、現在再計算して確かめた図ではありません。
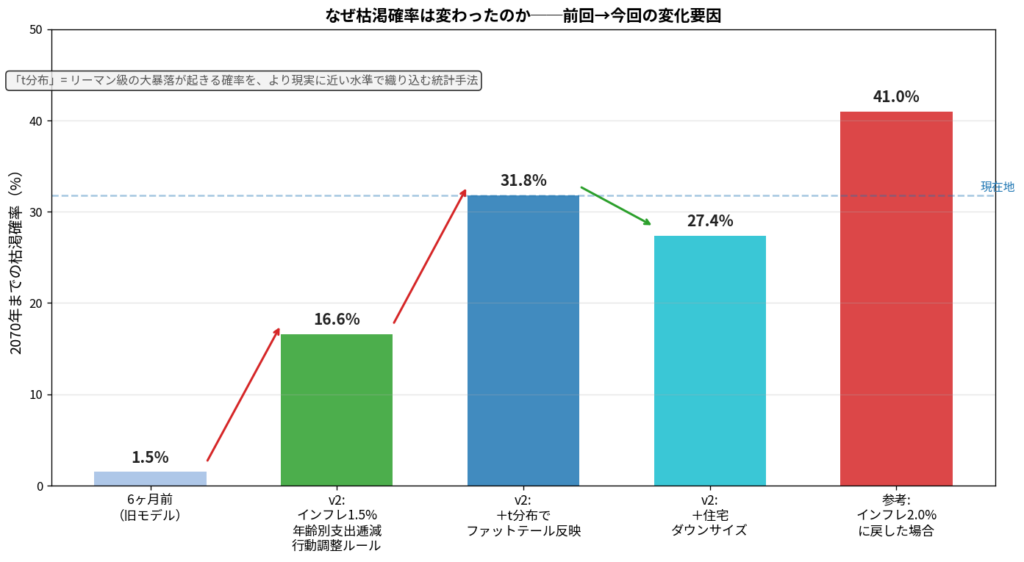
当時、AIの説明を読みながら検討した観点は、5つありました。
①インフレ前提を2.0%から1.5%へ
44年続く物価上昇率をどう置くかで、必要な生活費は大きく変わります。当時は1.5%への変更を検討しました。日本の将来の物価を1.5%と予測したわけではなく、2.0%など別の前提でも確認したい項目です。
②高齢期の支出をどう置くか
月35万円をずっと使い続ける条件でよいのか、と考えました。外出や趣味の支出が減る可能性がある一方、医療・介護・住まいの費用が増えることもあります。「高齢になれば自然に減る」と決めず、支出の内訳ごとに考える必要があります。
③相場が悪い年の行動調整
当時検討したのは、「15%を超える下落があった翌年は支出を10%減らす」というルールでした。ただ、どの支出なら減らせるか、毎年続けられるかは別の問題です。また、31.8%の計算にこのルールがどこまで入ったかは、元の計算資料がなく確定できません。
④リターン分布の変更
旧図では、正規分布での段階を16.6%、t分布を用いた段階を31.8%と表示しています。私はその差の大きさに驚きました。ただし、分布以外の条件が同じか、試行のばらつきがどの程度かを確認できないため、「t分布だけで15.2ポイント増えた」とは断定しません。
⑤80歳頃の住宅ダウンサイジング
今の家を維持し続ける以外に、コンパクトな住まいへ移る選択肢も考えました。当時置いた現金化の額は1,000万円です。査定を受けた売却額や、住み替え費用を引いた確定額ではなく、試算のための仮定でした。
シミュレーション結果
3つのシナリオで見る資産の行方
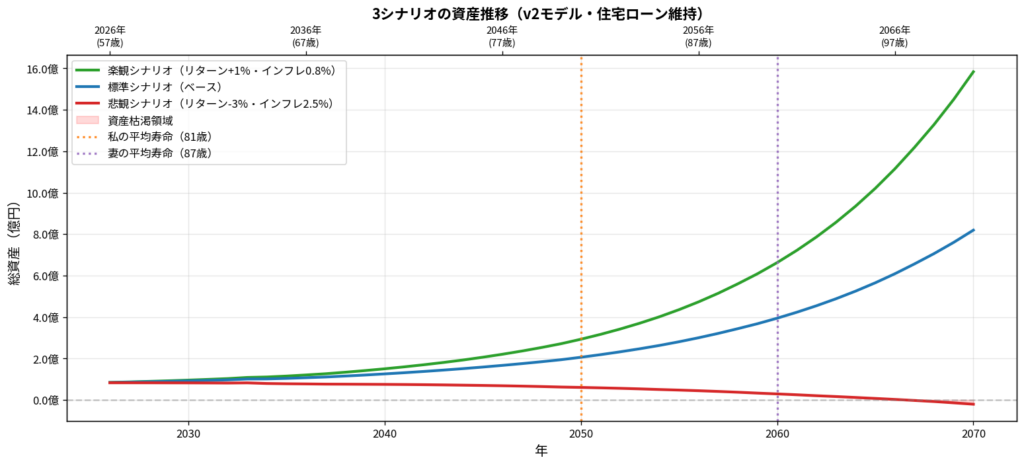
この図は、楽観・標準・悲観の3つの前提で描いた、毎年の相場のぶれを個別に発生させない資産推移です。当時の表示では、標準ケースは2070年にも資産が残り、悲観ケースは2070年付近でゼロに近づいていました。
こちらの標準ケースの線と、次のモンテカルロ図の中央値は別のものです。「標準なら資産が残る」ことから、将来の枯渇確率が低いと読み替えることはできません。悲観ケースが実現する確率も、この図からは分かりません。
モンテカルロ法で見る「3,000通りの未来」
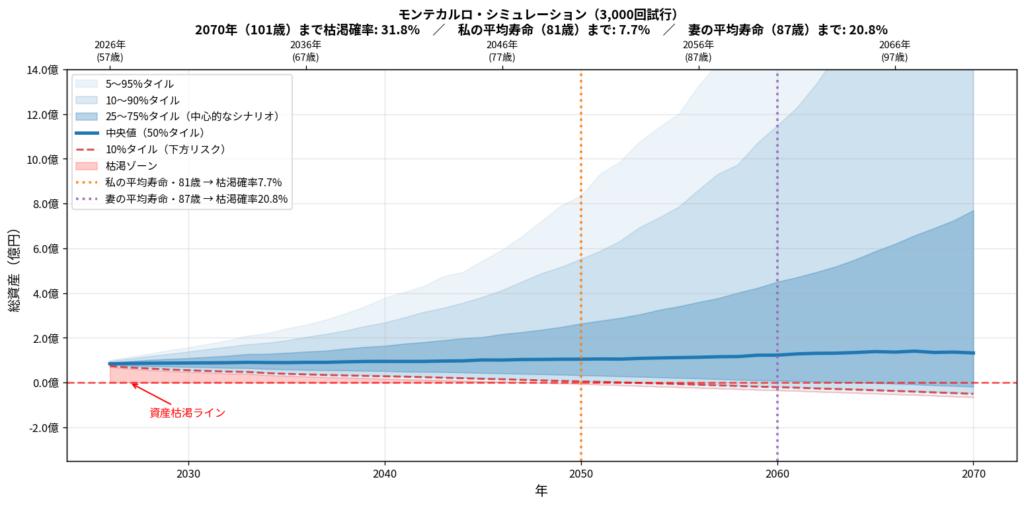
当時「3,000通り」として掲載したファンチャートです。元の記事には2,000パターンという説明もあり、試行回数の記述に食い違いがありました。現在は元の出力を再確認できないため、図の表示と記事に残った結果の記録として紹介します。
青い太線は中央値、赤い破線は10パーセンタイルの表示です。中央値では資産が残っていても、低い側の結果ではゼロを下回る線が描かれていました。私はこの差を見て、「真ん中だけを見て安心してはいけない」と感じました。
以前は「81歳時点で10パーセンタイルもゼロ以上」「リスクが本格化するのは85歳以降」と説明していましたが、図からそのようには言えないため訂正します。残高がゼロを下回ったあとも計算を続けたのかなど、枯渇判定の実装も現在は確認できません。
今回、一番大きな「気づき」──妻の寿命を考えること
今回の再シミュレーションで新たに浮かび上がってきたテーマがあります。
妻は私より4歳年下です。
私が先に亡くなったあと、妻が一人で暮らす期間があるかもしれない。妻が4歳年下であることも含めて、その期間の生活費や年金を考える必要があります。男女の平均寿命だけから、「妻が私より6年以上長く生きる」と個人の寿命を計算することはできません。
自分の資産が尽きる、という問題より、 「自分が先に逝ったあと、妻が資産不足にならないか」 という問いのほうが、今回のシミュレーションを通じて、 より強くリアルに感じるようになりました。
当時は私の年金に加給年金を年40万円、妻の年金を年140万円と置いていました。ただし、加給年金は加入期間・生計維持・配偶者の年金受給権などの条件があり、妻が65歳になるまで必ず支給されるわけではありません。遺族厚生年金も、原則として私の老齢厚生年金の報酬比例部分を基礎に計算され、妻が65歳以上なら自身の老齢厚生年金との調整があります。「私の年金全体の4分の3に妻の年金をそのまま足す」という説明は訂正しました。
「妻が長く生きる前提で、資産を切り崩す設計にする」という意識が、 大事だと気づきました。
80歳時の「最後の手札」が見つかった
今回のシミュレーションで嬉しかったのは、 危機の発見ではなく、まだ使っていない打ち手が見えたことです。
旧図では、80歳時点で住宅をダウンサイズし1,000万円を現金化する仮定を加え、31.8%から27.4%と表示しています。当時、私はこれを「まだ別の手札がある」と受け止めました。数字の低下幅は掲載時の試算値で、現在確認した売却効果ではありません。
数字の改善幅より大切なのは、発想の転換です。
「老後に家を売るのは失敗」ではなく、 「最初からそれを計画の一部にしておく」という考え方。
前回の記事では、 「想定外のことが起きたら支出を見直す、短期就労で補う、運用方針を変える── やり直しの余地はいくらでもある」と書きました。
今回の試算は、その「余地」の一つとして、住まいを見直すことも考えさせてくれました。1,000万円という仮定を置いたからこそ、売却できるか、次にどこに住むか、その費用はいくらか、と具体的な確認事項も見えてきます。
結局、今どう考えているか
31.8%は当時の掲載結果です。ここで一番大事なのは、その数字だけを現在の我が家のリスクとみなさないことです。
元の本文では「相場が荒れても月35万円を使い続ける」と説明する一方、段階比較の図には高齢期の支出減や行動調整が書かれていました。この食い違いがあるため、31.8%を「支出調整なし」の確率と確定させることはできません。
- 高齢期の支出を内訳ごとに見直す
- 下落時に減らせる支出を決めておく
- 住まいを変える選択肢も持つ
こうした打ち手は、当時の私にとって安心材料でした。ただ、「現実なら15〜20%程度」というAIの説明は、確認できる計算結果ではありません。行動によって必ずその水準に下がるという結論にはせず、実際にできることを考える材料として残します。
途中の観測点で7.7%、20.8%という値も見ました。長い期間の数字だけでは気づきにくかった、夫婦それぞれの生活を考えるきっかけになったことが、私には大きかったです。
ただ、私は「この数字で退職を後悔しているか」と問われたら、 答えはNoです。
父が66歳で逝った。自分の健康寿命が何年あるか、誰にもわからない。 「失敗が許されない」と徹底検証しながら辞めた決断は、 31.8%という数字を見ても、揺らいでいない。
1.5%から31.8%への変化は、当時の私には大きな驚きでした。ただ、確率が上がったことをAIの正確さが向上した証拠にはしません。数字を見て考え直すきっかけになったことと、計算が正しいかどうかは分けて受け止めています。
資産と暮らしを、定期的に見直す
今回改めて思ったのは、AIの答えは、渡した条件や計算方法に左右されるということです。
同じ文章を渡したつもりでも、取り扱う条件や説明が変わることがあります。今後、試算をするなら、入力値・計算方法・出力をセットで保存し、どこを変えたかを追えるようにしたいところです。
そのうえで、相場や実際の支出が想定からどれくらい離れているかを定期的に確認する。AIの新しさだけよりも、家計の現実を確認することを大事にしたいと思います。
人間ドックのように、年に1〜2回、その時点の資産と支出を見直す。当時は、そんな習慣を持とうと考えていました。
当時は、退職後3〜6か月ほど実際の支出データがたまったら、改めて試算する予定でした。その後、退職金の入金前に資産を棚卸しした7月の再試算の記事も公開しています。
数字の変化だけでなく、前提や考え方がどう変わったかも、このブログに記録していきたいと思います。
※この記事の内容は個人の資産運用・シミュレーションの記録であり、投資を推奨するものではありません。投資は元本割れ等のリスクを伴います。実際の投資判断はご自身の責任で行ってください。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
制度の確認日:2026年10月6日。日本年金機構・加給年金、遺族厚生年金。年金の受給時期は夫婦9パターンを考えた記事でも整理しています。