2026年9月2日、退職金の残りにあたる企業年金の一時金が入金されました。そして同じ9月2日、企業型DCからiDeCoへ移換した約1,449万円の買付が約定し、止まっていた運用が再開しました。
偶然ですが、この日でまとまった入金は打ち止めです。ここから先は、退職金でポートフォリオを組み立てるフェーズが終わり、それを維持しながら少しずつ取り崩していくフェーズに入ります。
退職前に「こういう配分にしたい」と書いた記事が2本あります。今回は、その計画に対して実際どこに着地したのかを、数字をそのまま並べて答え合わせします。
- 計画その1:50代早期退職者の資産ポートフォリオを公開(2026年3月/目標配分)
- 計画その2:退職後の資産の取り崩しとリバランス|我が家の運用ルール(2026年4月/リバランス・ルール)
- 計画その3:退職後のNISA・iDeCo方針|順序リスクを避けた段階移行(2026年6月/退職直前に決めた投資方針)
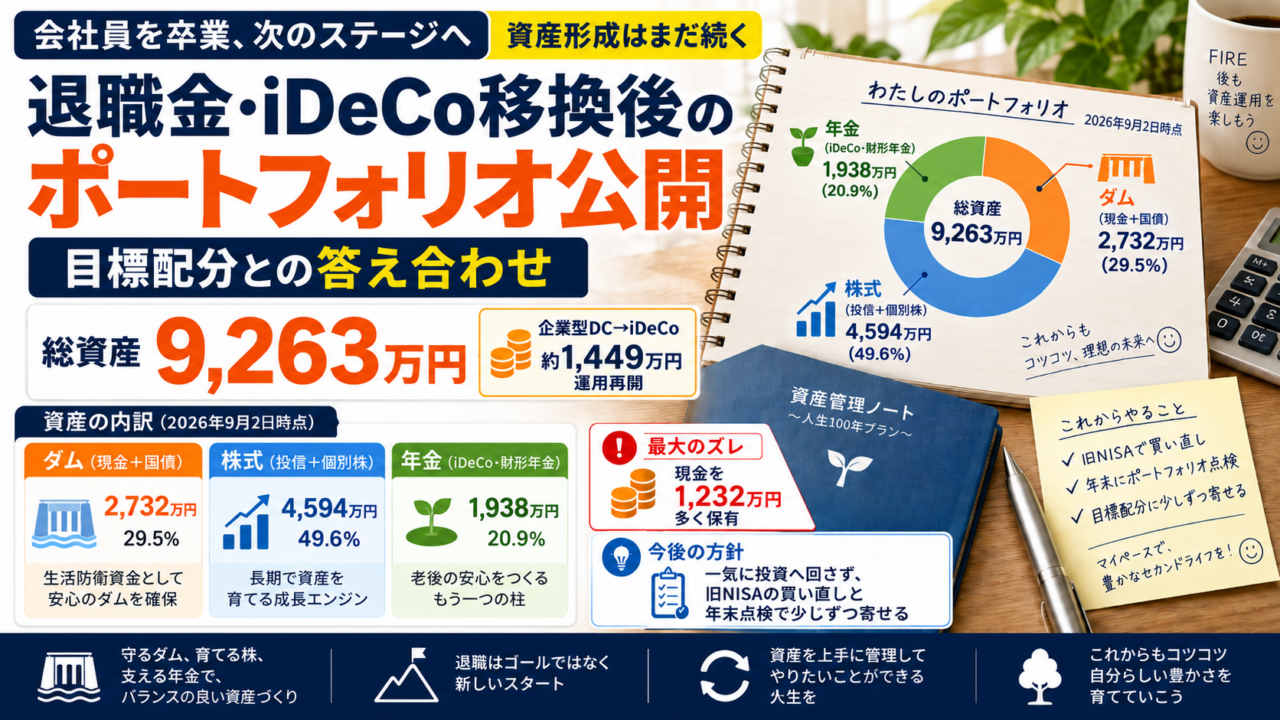
先に結論:2026年9月2日時点の現在地
- 総資産:9,263万円
- 現金+国債:2,732万円(29.5%)
- 株式(投信+個別株):4,594万円(49.6%)
- 年金(iDeCo・財形年金):1,938万円(20.9%)
- 目標との最大のズレ:現金を1,232万円多く持っている
- 今後の方針:一気に投資へ回さず、旧NISAの買い直しと年末の点検で少しずつ寄せる
以下、この数字をどう読んでいるかを順番に書いていきます。
※この記事は「配分(何をどれだけ持っているか)」の記事です。月ごとの増減や家計の動きは月次資産公開まとめにまとめています。
退職前に考えていた目標配分
まず、退職前に決めていた目標を振り返ります。ざっくり言うと「生活を守る水を1,500万円ためておき、残りはリスク資産」という設計でした。
| 区分 | 目標 | 考え方 |
|---|---|---|
| 現金 | 1,000万円 | 生活費の約2.4年分。すぐ使える「手前の水」 |
| 個人向け国債(変動10年) | 500万円 | 元本割れのない「奥に貯めた水」。現金が減ったら回す |
| インデックス投信 | S&P500 50%/オルカン 45%/NASDAQ100 5% (許容レンジ ±5%) | 増やす部分の中核 |
| 個別株(高配当) | 約1,200万円を維持 | 配当3.5%前後の「現金エンジン」。買い増しも売却も基本しない |
| iDeCo | S&P500 50%/全世界株式(除く日本)50% | 60歳からの「年金タンク」。生活費とは別レーン |
現金1,000万円+国債500万円の合計1,500万円が、我が家の「ダム」です。7月の資産記事で「ダム戦略」と呼んでいるものと同じ考え方なので、この記事でもこの言い方で通します。
- ダム=現金と個人向け国債。生活費はここから流す
- 最低水位=1,500万円。ここを割らないように運用する
- 放流=生活費として取り崩すこと
株式は、増えたり減ったりする「上流の水源」です。天気次第で流れてくる量が変わるので当てにしきれない。だからダムに1,500万円を貯めておいて、上流が干上がっている年でも、ダムの水だけで暮らせるようにしておく。そういう組み立てでした。
退職金・iDeCo移換後の総資産
2026年9月2日時点の総資産は92,635,058円でした。カテゴリ別の内訳は次のとおりです。
| カテゴリ | 金額 | 比率 |
|---|---|---|
| S&P500 | 17,397,000円 | 18.8% |
| オルカン | 12,303,475円 | 13.3% |
| NASDAQ100 | 3,574,911円 | 3.9% |
| 国内高配当(個別株) | 8,598,484円 | 9.3% |
| 米国高配当(個別株・ETF) | 4,064,119円 | 4.4% |
| 年金(iDeCo・財形年金) | 19,378,379円 | 20.9% |
| 債券(個人向け国債) | 5,000,000円 | 5.4% |
| 現金 | 22,318,690円 | 24.1% |
| 合計 | 92,635,058円 | 100% |
カテゴリは自分で作ったものなので、それぞれ何が入っているかを書いておきます。
- S&P500:eMAXIS Slim 米国株式(S&P500)/SBI・V・S&P500/Tracers S&P500配当貴族/SBI・V・全米株式/MXS米株S&P500(ETF)
- オルカン:eMAXIS Slim 全世界株式(オール・カントリー)
- NASDAQ100:ニッセイNASDAQ100/eMAXIS NASDAQ100/楽天レバナス/上場NSQ100(ETF)
- 国内高配当:国内個別株/SBI日本高配当株式ファンド
- 米国高配当:SBI・S・米国高配当株式ファンド/HDV・SPYD・VYM(ETF)
- 現金:預金・現金・暗号資産/ポイント・マイル
大きく3つに束ねると、こうなります。
- ダム=現金+国債:2,732万円=29.5%
- 株式=投信+個別株:4,594万円=49.6%
- 年金=60歳以降に使う分:1,938万円=20.9%
8月末の資産は8,558万円でしたから、2日で約705万円増えた計算になります。ほぼ全額が、9月2日に入った企業年金の一時金(約700万円)です。相場で増えたわけではありません。企業型DCからiDeCoへ移換した約1,449万円は、8月末の時点ですでにiDeCoの残高として計上されているので、二重に数えてはいません。
※金額は世帯合算(私と妻の合計)です。マネーフォワードMEのポートフォリオ機能で集計しており、月次資産公開シリーズとは集計タイミングとカテゴリー区分が違うため、数字は完全には一致しません。
なぜ9月2日という中途半端な日付なのかというと、「入金は終わったが、まだ使っていない」瞬間の数字だからです。このあと住民税や大学の学費、8月のカード代が出ていくので、運用による増減を別にすれば、総資産はここがひとつのピークになります。計画との答え合わせをするなら、このタイミングが一番フェアだと考えました。
現在の現金比率:目標1,000万円に対して2,232万円
現金は22,318,690円(総資産の24.1%)。目標として決めていた1,000万円の、2.2倍を持っている状態です。ダムでいえば、満水を大きく超えて水が溜まっていることになります。
生活費を月35万円(年420万円)として計算すると、
- 現金だけで約5.3年分
- 現金+国債(2,732万円)で約6.5年分
当初の想定は「最低3年分」でしたから、倍以上の水があることになります。これは減らし忘れではなく、意図的に厚くしています。理由は退職直前の記事に書いたとおり、順序リスク(取り崩しを始めた直後の下落は資産寿命を大きく縮める)を避けたいからです。
加えて、退職年は税金の着地点がまだ見えません。住民税の残額が約50万円、11月には子どもの大学の学費が約70万円。9月には7月に買った洗濯機と冷蔵庫のカード引き落としが約50万円あります。これらを払い終わるまでは、現金を減らすつもりはありません。
つまり、この1,232万円の「余分な水」は、目標に届いていない未達分ではなく、まだ動かしていない在庫です。目標配分へは、時間をかけて少しずつ近づけていきます。
現在の株式比率:総資産の49.6%
株式(投資信託+個別株)は45,937,989円で、総資産の49.6%です。中身を分けると次のようになります。
| 内訳 | 金額 | 総資産比 |
|---|---|---|
| インデックス投信(3本柱) | 33,275,386円 | 35.9% |
| 高配当の個別株・ETF | 12,662,603円 | 13.7% |
| 株式合計 | 45,937,989円 | 49.6% |
高配当の個別株は1,266万円。退職前のシミュレーションで置いた「約1,200万円・配当利回り3.5%前後」という前提とほぼ一致しています。年間の配当は税引前でおよそ44万円。売らずに配当だけを受け取る「現金エンジン」という位置づけは変えていません。
問題はインデックス投信3本の内訳です。ここは目標からズレていました。後半の「目標ポートフォリオとの差」で詳しく書きます。
現在の年金(iDeCo):26日ぶりに運用が再開した
「年金」カテゴリの19,378,379円(20.9%)は、次の2つの合計です。
| 内訳 | 金額 |
|---|---|
| iDeCo(企業型DCからの移換分を含む) | 17,600,479円 |
| 財形年金積立保険 | 1,777,900円 |
| 合計 | 19,378,379円 |
iDeCoのうち14,495,218円が、企業型DCから移換してきた分です。この移換については、想定していなかったことが1つありました。移換の途中で資産がいったん全部売られて現金になり、26日間まるごと運用が止まったことです。
| 日付 | 状況 |
|---|---|
| 8月7日 | 企業型DCの資産を売却・約定(ここで運用が止まる) |
| 8月28日 | iDeCo側に着金。ただし「待機資金」のまま動かず |
| 9月2日 | 買付が約定。ここで運用が再開 |
| 9月7日 | 移換完了通知書・運用指図者確認通知書が到着 |
買付の内訳は、eMAXIS Slim 全世界株式(除く日本)と eMAXIS Slim 米国株式(S&P500)に7,247,609円ずつ、ちょうど50%ずつ。退職前に決めた配分のとおりです。
ここで学んだのは、着金=運用再開ではないということです。8月28日にiDeCo側へお金が届いても、3営業日は「待機資金」という現金のまま置かれました。日付ごとの経過は「企業型DCからiDeCoへの移換手続き」に書いています。
なお、このiDeCoの1,760万円は原則60歳まで引き出せません。総資産の20.9%を占めていますが、退職後の生活費として当てにできるお金ではない、という前提で家計を考えています。いま実際に使える資産は、総資産から年金分を引いた約7,326万円と見ておくのが正確です。
国債は実際どうしたか:計画どおり、ちょうど500万円
個人向け国債(変動10年)は、目標500万円に対して実績5,000,000円。ぴったり着地しました。
| 銘柄 | 金額 |
|---|---|
| 第193回 個人向け利付国債(変動・10年) | 50,000円 |
| 第194回 個人向け利付国債(変動・10年) | 50,000円 |
| 第196回 個人向け利付国債(変動・10年) | 4,900,000円 |
| 合計 | 5,000,000円 |
第193回・第194回の各5万円は「仕組みを確かめるためのお試し購入」でした。そこで買い方と利子の入り方を確認したうえで、退職金が入ったあとに第196回で490万円をまとめて買い、目標の500万円に到達させています。
個人向け国債の変動10年は、額面での償還が約束されていて元本割れがなく、発行から1年(第2期利子支払日)が過ぎれば中途換金もできます。ただし中途換金するときは、直前2回分の利子相当額×0.79685が「中途換金調整額」として差し引かれます。元本は削られませんが、受け取れる利子は減る仕組みです(財務省「変動10年」商品概要/2026年9月12日確認)。
「現金の次に手をつける弾」として持っておくには扱いやすい商品でした。少額で試してから本番の金額を入れる、という進め方は自分には合っていたと思います。
目標ポートフォリオとの差
ここからが本題です。計画と実績を並べます。
ダムの部分:最低水位を大きく超えた
| 区分 | 目標 | 実績(9/2) | 差 |
|---|---|---|---|
| 現金 | 1,000万円 | 2,232万円 | +1,232万円 |
| 個人向け国債 | 500万円 | 500万円 | ±0 |
| ダム合計 | 1,500万円 | 2,732万円 | +1,232万円 |
国債はぴったり。現金は目標の2.2倍です。この差はそのまま「まだ投資に回していないお金」で、退職金の入金と税金の着地を見てから動かす、という方針の結果です。
株式の中身:2本が許容レンジを外れていた
インデックス投信3本の内部比率を、目標と並べます。
| 銘柄 | 目標 | 許容レンジ | 実績(9/2) | 判定 |
|---|---|---|---|---|
| S&P500 系 | 50% | 45〜55% | 52.3% | レンジ内 |
| オルカン | 45% | 40〜50% | 37.0% | 下限割れ |
| NASDAQ100 系 | 5% | 0〜10% | 10.7% | 上限超え |
2本がレンジから外れていました。原因ははっきりしていて、値上がりです。NASDAQ100は買い増しをやめてから何年も経っていますが、その間の上昇が大きく、放っておいたら目標5%の倍以上に膨らんでいました。逆にオルカンは、S&P500とNASDAQ100の伸びに押されて相対的に比率が下がった形です。
では年末に、はみ出したNASDAQ100を売ってオルカンに移すのか。当面は、そうしません。
当面は「売って直す」のではなく「買って寄せる」
いま売買によるリバランスより優先していることがあります。旧NISA(一般NISA)で5年の非課税期間が終わった銘柄を、新NISAで買い直すことです。
旧NISAは非課税期間が終わっても、新NISAへ移す(ロールオーバーする)ことはできません。期間が終われば、売るか、課税口座へ払い出すかの二択です。課税口座へ移した場合、その後の値上がり益や配当には課税されます。そこで、非課税期間が終わる前に売って、新NISAの成長投資枠で買い直し、非課税のまま運用を続けます(金融庁「NISAを知る」/2026年9月12日確認)。
買い直しには新NISAの年間投資枠を使います。私の場合、成長投資枠240万円のかなりの部分がここで埋まります。期限のある話なので、後回しにはできません。
ここが今回のポイントです。買い直すときに、何をいくら買うかは自分で選べます。比率が下限を割っているオルカンを厚めに買い直せば、NASDAQ100を1円も売らずに、比率は目標へ近づきます。
| ズレの直し方 | やること | コスト |
|---|---|---|
| 売って直す | 課税口座のNASDAQ100を売り、オルカンを買う | 含み益を実現すると、その利益に原則20.315%の税金 |
| 買って寄せる | 旧NISAの買い直しで、オルカンを厚めに買う | どのみちやる手続きのついで |
※20.315%は上場株式等の譲渡益にかかる申告分離課税の税率で、所得税15%・復興特別所得税0.315%・住民税5%の合計です(国税庁タックスアンサーNo.1463/2026年9月12日確認)。NISA口座の中で売る場合は課税されません。上の表は「課税口座にある含み益を実現する場合」の話です。
同じ「ズレを直す」でも、後者のほうが明らかに安く済みます。ダムでいえば、水を抜いて調整するのではなく、次に注ぐ水の配分で整えるようなものです。
これは今回思いついた話ではありません。退職直前に決めた方針の成長投資枠のところに、すでに「購入商品は目標ポートフォリオの配分に近づくよう比率を調整します」と書いていました。今回はじめて、そのルールと実際のズレを突き合わせた、というのが正確なところです。
もうひとつ、区別しておきたいことがあります。株式の中身を入れ替えるのと、現金を株式に移すのは、別の話だという点です。
- 株式の中身の入れ替え(オルカンを厚く買い直す)は、リスク資産の総額を変えません。順序リスクとは関係がないので、淡々と進められます。
- ダムの水2,232万円を1,000万円まで抜いて投資に回すことは、リスク資産の総額を増やす行為です。こちらは方針どおり、一気にはやりません。
目標配分は「いつか近づける場所」であって、「今すぐ合わせる場所」ではない、というのが今の考え方です。退職直後に一気に目標へ寄せると、まさに順序リスクをまともに受けることになります。実際に年末どう動いたかは、年明けに報告します。
※この比率は、マネーフォワードMEのポートフォリオ機能のカテゴリー区分をそのまま使って計算しています。同じ指数に連動するETFも同じカテゴリに含めているため、リバランスの実務で対象にする「投資信託だけ」の比率とは少しずれます。あくまで全体の傾きを見るための数字としてお読みください。
予定どおりだった点
- 個人向け国債500万円をきっちり確保した。「退職金の入金と税金の見込みを確認しながら段階的に」と書いたとおりの進め方で、目標額に届きました。
- iDeCoの配分は宣言どおり50:50。移換後の買付は、全世界株式(除く日本)とS&P500に7,247,609円ずつ。1円単位まで狙いどおりです。
- 個別株は1本も売らず、1本も買い増していない。結果として約1,266万円を維持し、配当エンジンとしての役割を続けています。
- NISAの積立は止めなかった。給与収入がなくなっても、積立投資枠を私10万円+妻10万円=月20万円、淡々と継続しています。
- 退職金を一括で投資に回さなかった。順序リスクを避けるという方針を守れました。相場が上がっている局面でこれを守るのは、思っていたより気持ちの負荷がありました。
- 住宅ローンは繰上返済せず、運用資金を残す方針を維持しています。7月に6通りの繰上返済を比べた当時の表示も判断材料の一つでしたが、将来有利になると確定したものではありません。
変わった点:水の置き場所を定期預金に移した
計画になかった動きが1つあります。ダムの水が増えたので、当面流さない分を定期預金に移したことです。水の量は変えず、置き場所だけを変えました。
会社員のころは、普通預金にお金を置きっぱなしにしていても、毎月の給与が入るので気になりませんでした。ところが退職して「これ以上まとまった入金はない」となると、置き場所で少しでも差がつくなら拾っておきたい、と考えるようになりました。
そこでSBI新生銀行を新しく開設し、新規口座向けのキャンペーン金利を使って定期預金に振り分けました。現在の預入状況は次のとおりです。
| 商品 | 期間 | 元本 | 預入時の適用金利 (税引前・年率) | 預入日 | 満期日 |
|---|---|---|---|---|---|
| スタートアップ円定期預金 | 3ヵ月 | 300,000円 | 1.100% | 2026/07/03 | 2026/10/03 |
| スタートアップ円定期預金 | 3ヵ月 | 5,000,000円 | 1.400% | 2026/07/21 | 2026/10/21 |
| スタートアップ円定期預金 | 3ヵ月 | 5,000,000円 | 1.400% | 2026/07/22 | 2026/10/22 |
| パワーダイレクト円定期預金 | 3ヵ月 | 4,000,000円 | 1.000% | 2026/09/02 | 2026/12/02 |
| パワーダイレクト円定期預金 | 3ヵ月 | 300,000円 | 1.000% | 2026/09/02 | 2026/12/02 |
| パワーダイレクト円定期預金 | 6ヵ月 | 300,000円 | 1.000% | 2026/09/02 | 2027/03/02 |
| パワーダイレクト円定期預金 | 1年 | 300,000円 | 1.200% | 2026/09/02 | 2027/09/02 |
| 合計 | 15,200,000円 |
現金2,232万円のうち、1,520万円が定期預金ということになります。残りの約712万円が、生活費や納税にすぐ流せる普通預金です。手前に712万円、奥に1,520万円、さらにその奥に国債500万円。すぐ使う水ほど手前に置く、という並べ方にしました。
この7本を満期まで持ったときに受け取れる利息は、税引前で合計およそ5万2千円です。期間が3ヵ月から1年までバラバラなので年率の数字ではありませんが、置き場所を変えるだけで得られる分としては十分だと考えました。
満期の設定は意図的にバラしています。10月に2本(500万円+500万円)、12月に2本が満期を迎えるので、住民税や11月の大学学費といった支出のタイミングに合わせて、中途解約せずに使えるようにしてあります。定期預金は「動かせない」のがデメリットですが、出ていくお金の予定が先に分かっていれば、満期をそこに合わせるだけで解決します。これは退職後だからこそできる組み方でした。会社員時代は、いつ何にいくら要るかを今ほど正確には読めませんでした。
1つの銀行にまとめると、預金保険の枠を超える
金利だけで決める前に、もう1つ見ておくべき点があります。預金保険で保護されるのは、1つの金融機関につき預金者1人あたり元本1,000万円までと、その利息等です(預金保険機構「保護の範囲」/2026年9月12日確認)。これを超えた部分は、万一その銀行が破綻したときに全額が戻る保証はありません。
上の表のとおり、SBI新生銀行に置いた定期預金は合計1,520万円で、全額が私1人の名義です。つまり単純計算で、520万円ぶんは保護される枠の外にあります。しかも枠は同じ銀行の普通預金と定期預金を合算して判定されるので、この銀行に置いている普通預金を足せば、はみ出す額はもう少し大きくなります。
この銀行が危ないと思っているわけではありません。ただ、「全額が保護されるわけではない状態で置いている」という事実は、金利と同じ重さで把握しておくべきだと考えています。金額を書いておきながらここに触れないのは、記事として不誠実だとも思いました。
幸い、満期はいちばん長いもので2027年9月、大半は3ヵ月ものです。10月と12月には満期が来て、住民税や学費に充てる分はそこで出ていきます。次の満期のときに、預け先を分けるかどうかを判断するつもりです。結果はまた報告します。
キャンペーン金利は魅力的ですが、金額が大きくなるほど、金利だけでは決められなくなります。
※キャンペーンの金利・適用条件・実施期間は時期によって変わります。上の表は預入時点で適用された金利であり、現在の募集金利ではありません。真似をされる場合は、必ずご自身で最新の条件をご確認ください。
もう1つ、退職前にはまったく想定していなかったのが、先に書いたiDeCo移換中の26日間の運用停止です。これは制度上避けにくい部分で、金額が金額(約1,449万円)だけに落ち着かない期間でした。結果的には、この間に相場が上がったので機会損失になりましたが、逆に下がっていれば助かっていたわけで、こればかりは結果論です。
今後は何を「しない」のか
まとまった入金がなくなった以上、ここから資産を大きく動かす理由はほとんどありません。むしろ大事なのはやらないことを先に決めておくことだと思っています。
- 現金2,232万円を一気に投資へ回さない。「現金比率24%は高すぎる」という意見はあると思いますが、退職直後の順序リスクを考えると、高すぎるくらいでちょうどいいと判断しています。税金の着地が見えるまでは動かしません。
- 目標配分に急いで合わせない。目標があるからといって、今すぐそこへ持っていく必要はありません。順序リスクと税金の不確実性を見ながら、時間をかけて近づけます。
- 住宅ローンを繰上返済しない。残高は約1,050万円。団信の保障、期待リターンと金利の関係、そしていつでも一括返済できる資金があること。この3つを理由に、2035年の完済まで返済を続けます。
- NASDAQ100を買い増さない。レンジ超えの原因はこれです。増やす方向には動かしません。
- 個別株を新規で買わない。配当を受け取るだけの「エンジン」として、今の顔ぶれのまま維持します。
- 下がったからといって追加投資(ナンピン)をしない。手元の現金は生活費と納税のためのもので、相場を狙うための資金ではありません。
- 月ごとに配分をいじらない。売買するのは年1回・12月末だけ。毎月の資産チェックは記録のためであって、行動のためではありません。
逆に、続けることは3つです。
- NISAの積立投資枠(私10万円+妻10万円=月20万円)。給与がなくなっても止めません
- 旧NISAの非課税期間が切れる分の買い直し。期限がある話なので、これが最優先。買い直す配分でズレを寄せます
- iDeCoの拠出。ただし私と妻で、この先まったく逆の方向に進みます
iDeCoだけは、私と妻で逆を向く
| いま | この先 | |
|---|---|---|
| 私 | 月67,000円を拠出 | 2026年12月26日の引き落としで終了。2027年1月から運用指図者へ(拠出ゼロ・運用だけ継続) |
| 妻 | 月23,000円を拠出 | 月62,000円へ増額予定(2026年12月分の掛金から。引き落としは2027年1月26日の見込み) |
逆を向く理由は、掛金の所得控除が効くかどうかです。私は2027年以降、給与所得がなくなって課税所得もごく小さくなる見込みなので、掛金を所得控除しても所得税・住民税を減らす効果はほとんど期待できません。だから拠出をやめて運用指図者になります。一方の妻は会社員を続けていて所得があるので、控除の効果はそのまま働きます。
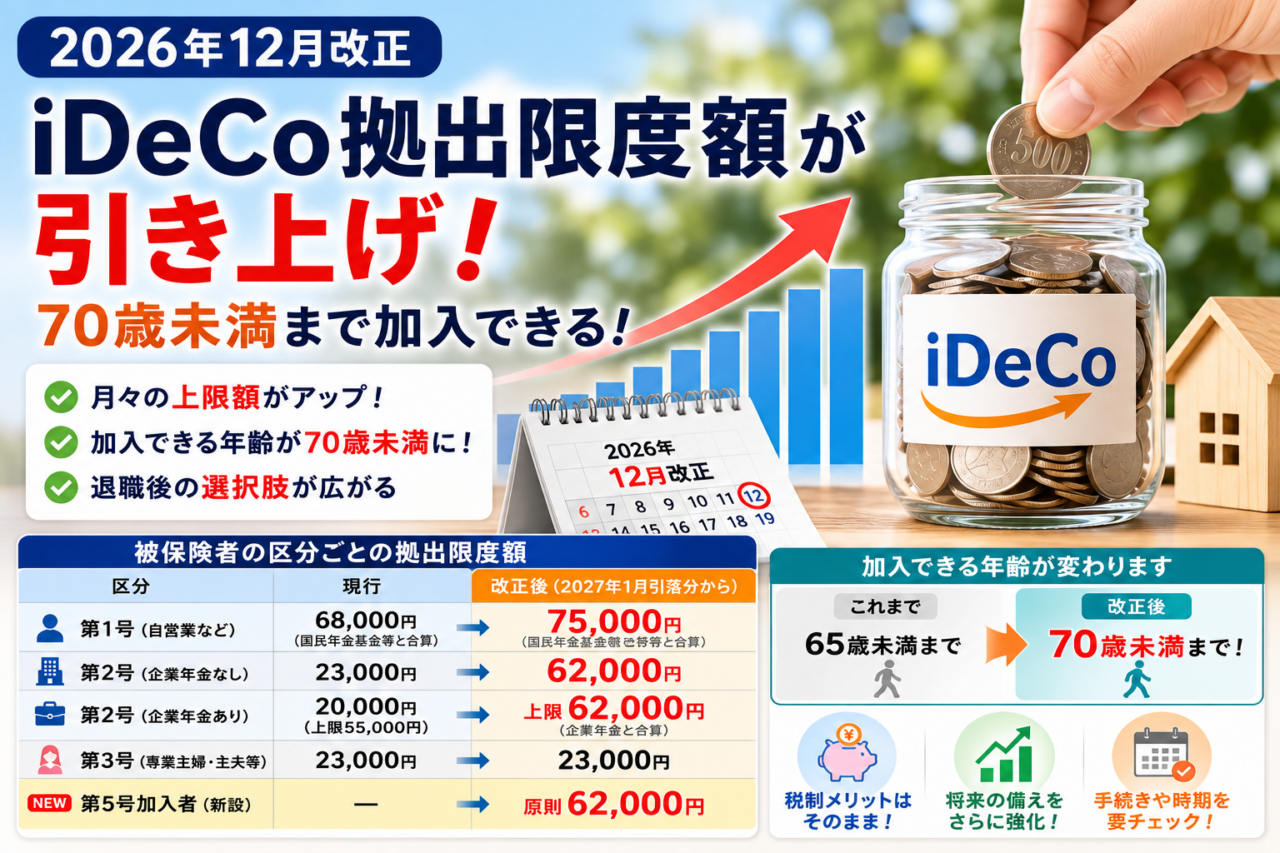
妻が月62,000円まで増やせるのは、企業年金(企業型DC・DB)のない会社員だからです。2026年12月1日施行の制度改正で、この区分の上限が月23,000円から月62,000円へ引き上げられます。あわせて、妻には退職金制度がないため、将来iDeCoを一時金で受け取るときに退職所得控除を使う設計にしています。これは上限額の条件とは別の話です。
改正の全体像と手続きの期限は「iDeCo拠出限度額の引き上げ|2026年12月改正の変更点まとめ」にまとめました。増額の申し込みはこれからなので、上の表の妻の欄は予定です(制度の内容は厚生労働省の資料/2026年9月12日確認)。
なお私の月67,000円という金額も、当初の想定とは少し違いました。「上限は月68,000円」と書いていましたが、国民年金の付加保険料(月400円)が同じ枠に入るため、実際は67,000円です。2026年に拠出できるのは8〜11月分の4か月、合計268,000円。経緯は「企業型DCからiDeCoへの移換手続き」に書いています。
「何をしないか」の一覧に比べると、するほうはずいぶん短い。退職後の運用は、だいたいこれくらいの分量でちょうどいいのだと思います。
リバランス・取り崩しのルール(再掲)
ここまで書いた判断は、すべて退職前に決めたルールの範囲内です。要点だけ再掲します。前提や試算の詳細は「退職後の資産の取り崩しとリバランス|我が家の運用ルール」にあります。
| 項目 | ルール |
|---|---|
| 実行時期 | 年1回・12月末に一括 |
| 対象 | 現金・投資信託・国債(iDeCoと個別株は対象外) |
| 第1段階 | ダムの最低水位(現金1,000万円・個人向け国債500万円)を最優先で確保 |
| 水位が足りないとき | ①インデックス投信(NASDAQ100→オルカン→S&P500)②個別株(最終手段)の順に売って補給 |
| 第2段階 | 残りをS&P500 50%/オルカン45%/NASDAQ100 5%へ。レンジ内なら売買しない |
| ノータッチ・ルール | リスク資産がマイナスの年はリバランスを一切行わない。生活費は現金→国債の順に放流し、株は売らない |
| iDeCo | リバランス対象外。60歳から20年の年金受け取り |
| 全体方針 | 一気に目標配分にはせず、順序リスクと税金の不確実性を見ながら段階的に近づける |
このルールの目的は、相場が荒れたときに自分の判断を使わないで済むようにすることです。暴落のさなかに冷静でいられる自信がないので、先に決めておく。今回、退職金が入った局面で「全部投資に回したい」という気持ちが出たときも、このルールがブレーキになりました。
補足:ノータッチ・ルールは今のところ「出番なし」
ここは今回、実際の配分を見て整理し直した点なので、分けて書いておきます。元の記事には「前年にリスク資産がマイナスなら、リバランスをやめて現金と国債でしのぐ」とだけ書いていました。
このルールの本来の目的は「生活費をつくるために、値下がりした株を安値で売る」状況を避けることです。逆に言えば、ダムに何年分もの水があるなら、株を売る必要がそもそも発生しません。売らなくていいのだから、株価が下がっている年でも慌てる理由がない。
そこで今回、ダムの水位が1,500万円を超えている間は、このルールを気にしないと整理しました。現在の水位は2,732万円で、最低水位を1,232万円上回っています。出番が来るのは、水位が1,500万円まで下がったときです。そこまで放流が進んだら、あらためて「株は売らない」モードに切り替えます。
これからのチェックポイント
| 時期 | 見るもの・やること |
|---|---|
| 随時 | 旧NISAの非課税期間が切れる銘柄を、新NISAで買い直す。オルカンを厚めに買ってズレを寄せる |
| 2026年10月・12月 | 定期預金の満期(10/3・10/21・10/22・12/2)。住民税・学費に充てるか、再度預け入れるかを判断 |
| 2026年11月 | 子どもの大学の学費 約70万円。ダムから最初のまとまった放流 |
| 2026年12月26日 | 私のiDeCo、最後の引き落とし。2026年分の所得控除に入るのはここまで |
| 2026年12月末 | 退職後はじめての年末チェック。ダムの水位と、買い直しでどこまで比率が戻ったかを確認 |
| 2027年1月 | 私は運用指図者へ切り替え(拠出停止)。同じ月に妻は月62,000円へ増額予定 |
| 2027年2〜3月 | 確定申告。退職年の税金がここで確定し、ダムを厚く保つ理由が1つ消える |
この中でいちばん大きいのは、旧NISAの買い直しです。期限があるうえに、買う配分でポートフォリオのズレを直せる。売買によるリバランスより先に手をつけるべき作業です。ルールを決めただけの状態と、実際に手を動かした状態では、見えてくるものが違うはずです。
まとめ:配分を作るフェーズが終わり、維持するフェーズに入った
- 2026年9月2日時点の総資産は9,263万円。ダム(現金+国債)29.5%・株式49.6%・年金20.9%
- 国債は計画どおり500万円ぴったり。iDeCoの配分も宣言どおり50:50
- ダムの水位は最低水位1,500万円に対して2,732万円。順序リスクと税金の不確実性に備えて、意図的に満水以上のまま
- 計画外だったのは、水の置き場所を定期預金1,520万円に移したこと
- 株式はオルカンとNASDAQ100が許容レンジを外れている。ただし売って直すのではなく、旧NISAの買い直しでオルカンを厚めに買って寄せる
- 目標配分に急いで合わせるつもりはない。ダムを厚く保ったまま、時間をかけて近づける
退職金の残りが入り、iDeCoの買付も終わりました。ここから先、まとまったお金が外から入ってくる予定はありません。もちろん妻の給与や失業給付、配当は入りますし、NISAの積立も続きます。それでも、数百万円単位の入金で配分を作り直せる時期は終わったというのが、今回いちばん大きな変化です。会社員のころは、多少配分が崩れても翌月の給与で調整できました。その手が使えなくなりました。
だからこそ、これからは「何を買い足すか」ではなく、「何を売らずに済ませるか」「どこから取り崩すか」が中心になります。配分をいじって上振れを狙うより、決めたルールを淡々と実行するほうが、たぶん結果的に長持ちします。
半年後、ここに並べた数字がどう動いているか。旧NISAの買い直しと年末の点検を終えたあとに、あらためて「早期退職半年後、実際のポートフォリオはどう変わったか」として答え合わせをする予定です。
※この記事の内容は個人の資産運用の記録であり、投資を推奨するものではありません。投資は元本割れ等のリスクを伴います。金利・キャンペーン条件・税制・年金制度は今後変更される可能性があります。制度に関する記述は2026年9月12日時点で一次資料を確認したものです。実際の判断はご自身の責任で行ってください。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
🗓️ 直近の月次記事は「2026年8月の資産状況|退職後2か月目、8,558万円に増加」です。
2026年10月6日の追記・訂正
繰上返済をしなかった実際の行動と、現在は確認できない試算の比較結果を区別しました。資産配分の実績は変更していません。
2026年10月6日再補正:関連する試算記事の表・グラフを当時の記録として戻したことに合わせ、説明を整えました。計算結果の保証や、制度の誤りを復活させるものではありません。