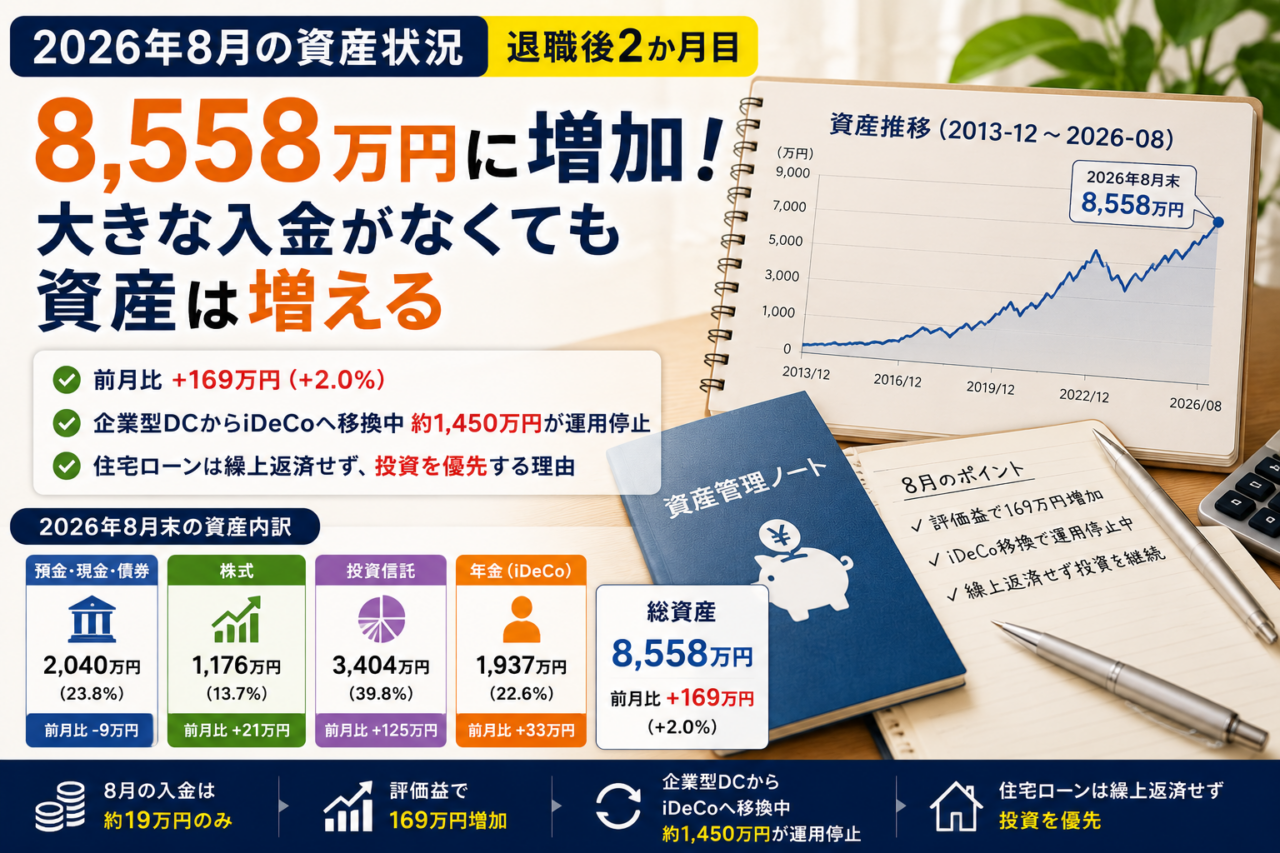
2026年8月末時点の総資産は、前月比+169万円(+2.0%)の8,558万円となりました。
6月末の退職から2か月目です。実は8月に企業年金の一時金約700万円が入ると思い込んでいたのですが、確認したところ入金は9月でした。私の勘違いです。そのため8月は大きな臨時収入のない、通常月に近い月になりました。それでも資産が169万円増えたのは、入金ではなく保有資産の評価額が上がったためです。
📊 2026年8月末の資産状況
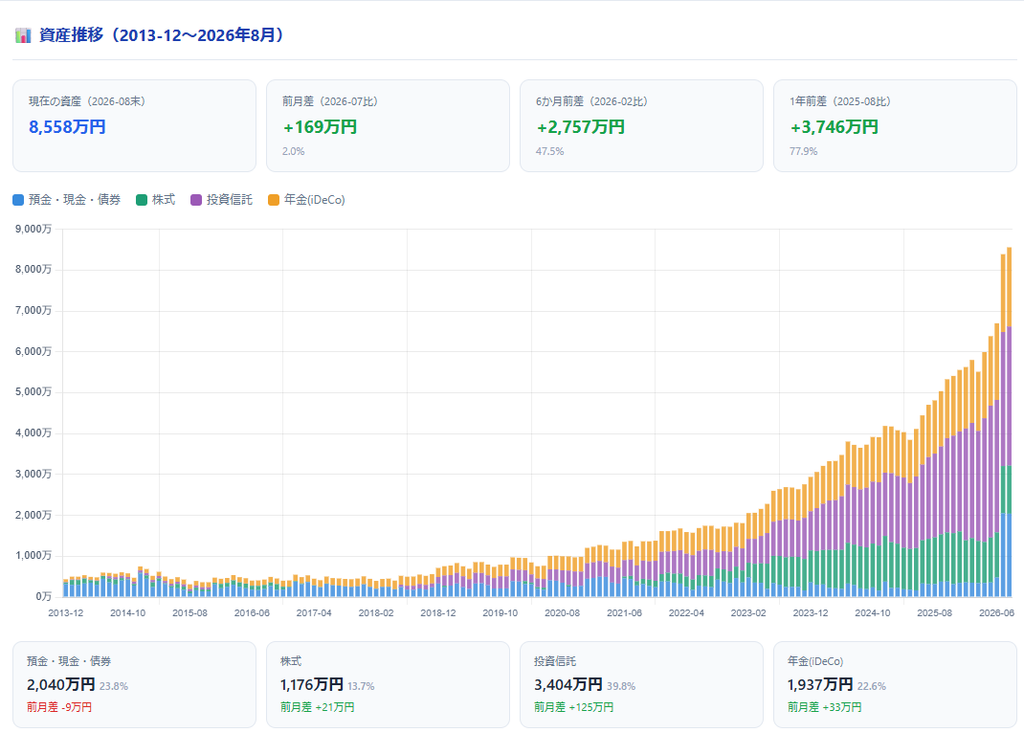
増加分の内訳を見ると、投資信託が+125万円と最も大きく、次いで年金(iDeCo)が+33万円、株式が+21万円。一方で預金・現金・債券は9万円の減少です。生活費を取り崩した分が、そのまま現金の目減りとして表れています。
💵 8月のお金の動き:入金は少なく、評価益で増えた
冒頭にも書いたとおり、8月に約700万円が入ると思っていたのは私の勘違いで、実際の入金は9月でした。先月の記事でも「8月に企業年金の一時金」と書いていたので、訂正しておきます。
8月の主な入金は、妻の給与と、私の雇用保険の基本手当約19万円だけです。それでも総資産が169万円増えたのは、保有している株式や投資信託の評価額が上がったためです。
8月は為替介入の影響で一時的に円高方向へ振れ、資産評価額が下がる場面もありました。それでも月末にかけて徐々に円安方向へ戻り、株式市場も全般に堅調に推移しています。私の資産は投資信託と株式の比率が高いため、株価と為替の動きがそのまま資産額に表れます。今月は良い方向に働きましたが、逆に振れれば同じだけ減るわけで、あくまで評価額の変動として受け止めています。
📥 8月の積立:相変わらず淡々と継続
相場の動きに関係なく、8月も積立は粛々と継続しました。内容は7月と変わりません。
| 口座 | 名義 | 商品 | 金額 |
|---|---|---|---|
| 積立NISA | 私 | eMAXIS Slim S&P500(50%)+ オールカントリー(50%) | 100,000円 |
| 積立NISA | 妻 | eMAXIS Slim S&P500(50%)+ オールカントリー(50%) | 100,000円 |
| iDeCo | 妻 | eMAXIS Slim S&P500(50%)+ オールカントリー除く日本(50%) | 23,000円 |
| 合計 | 223,000円 | ||
※ iDeCoはSBI証券の取り扱い上、オールカントリー(日本除く)を選択しています。
私の企業型DCは移換手続き中で止まっていますが、こちらの積立は影響を受けません。給与収入がなくなっても、この月22万3千円は変えずに続けていく方針です。
⏸️ 企業型DCからiDeCoへ移換中:約1,450万円が「運用停止」に
8月の資産状況で、いちばん気になっているのがこの点です。
退職翌日に申し込んだ企業型DCからiDeCoへの移換が、いよいよ動き始めました。移換する金額は約1,450万円です。
| 時期 | 状況 |
|---|---|
| 8月7日 | 企業型DCの資産が売却・約定。企業型DCでの運用が終了 |
| 8月中 | iDeCoへの移換手続き中。約1,450万円は運用されない状態 |
| 10月頃(予定) | 移換完了後、iDeCoで運用を再開 |
8月は株式市場が堅調だったので、この約1,450万円も運用を続けられていれば評価益が出ていた可能性はあります。ただ、逆に相場が下落していれば損失を避けられたわけで、こればかりは結果論です。
移換に伴う運用停止期間は、制度上どうしても避けにくい部分です。約1か月半から2か月ほど市場から離れることになりますが、これは移換を選んだ時点で織り込んでおくべきコストだと考えています。今は手続きを確実に完了させ、iDeCo側へ移った段階で当初決めた配分で運用を再開する予定です。
退職後は、会社員時代のように制度が自動的に継続されるわけではありません。書類の準備や待機期間も含めて一定の時間がかかるので、早めに手続きを進めることの大切さを実感しています。
🎫 8月は「体験」にお金を使った月
8月に大きな買い物はありませんでしたが、退職後の暮らしを楽しむための細かい支出は、これまでより増えました。
- サッカー観戦
- 野球観戦
- 北海道旅行
- ランチビュッフェ
- 外食や移動に伴う細かい支出
会社員時代は、平日やまとまった休みの使い方に制約がありました。退職後は時間を自分で組み立てられるようになり、先送りにしがちだった体験にもお金を使えるようになっています。平日限定のランチビュッフェに出かけたときにも感じましたが、平日に動けることの快適さは思っていた以上に大きいです。
もちろん、資産をできるだけ減らさないことも大切です。ただ、資産額を眺めているだけの生活には意味がありません。夫婦で楽しめる経験や新しい体験に適度にお金を使うことも、退職後の暮らしには必要だと考えています。こうした支出はあらかじめ織り込んでいたものなので、無理のない範囲で、節約と生活の楽しさのバランスを取っていくつもりです。
💳 クレジットカード払いによる支出のずれ
資産を確認するうえで注意しているのが、クレジットカード払いのタイムラグです。
支払いのほとんどをキャッシュレスにしているため、8月に旅行・観戦・外食で使った分は、9月から10月にかけて口座から引き落とされます。つまり、8月末時点の8,558万円には、8月に使ったカード決済分がまだ十分に反映されていません。
7月に購入したドラム式洗濯機と冷蔵庫の約50万円も、支払いはカードなので9月の引き落としです。
資産額が増えたことは素直にうれしい一方で、使った時点と口座からお金が出ていく時点がずれる支出は、別に把握しておく必要があります。口座残高だけを見て「余裕がある」と判断せず、すでに使ったカード利用額や今後の納付予定も含めて、実際に使えるお金を考えるようにしています。
🗓️ 今後の主な支出予定
現時点で把握している、今後の主な支出は次のとおりです。
| 時期 | 内容 | 金額の目安 |
|---|---|---|
| 9月 | ドラム式洗濯機・冷蔵庫のカード引き落とし | 約50万円 |
| 9〜10月 | 8月の旅行・観戦・外食などのカード引き落とし | 大きな金額ではない見込み |
| 今後 | 住民税の納付 | 約50万円 |
| 11月 | 子どもの大学学費 | 約70万円 |
退職後は、住民税が給与から天引きされなくなります。今年度に納付する残額として約50万円を見込んでおり、納付書が届いたら分割ではなく一括で支払う予定です。一時的に口座残高は減りますが、納税資金を長く手元に残したままにせず、早い段階で払って家計の見通しをすっきりさせたいと考えています。
このほかに、想定外の大きな支出は今のところ見込んでいません。大きめの支出はあらかじめ把握できているので、急に資産が大幅に減る状況にはならないと思っています。
🏦 9月に入る約700万円は、安全資産として持つ
9月には、企業年金の一時金として約700万円が入金される予定です。このお金を、すぐに投資へ回すつもりはありません。
退職後は給与収入がなくなり、資産を取り崩しながら生活する段階に入ります。この時期に意識したいのが順序リスクです。退職直後など資産を取り崩し始める時期に相場下落が重なると、同じ平均リターンでも資産寿命が短くなってしまうというリスクのことです。相場が大きく下がった局面で生活費のために投資信託や株式を売れば、安値で取り崩すことになり、その後の回復局面の恩恵も受けにくくなります。
そのため、9月に入る約700万円は、当面は現金や定期預金などの安全資産として保有する予定です。先月書いた「ダム戦略」の考え方をそのまま継続する形になります。
安全資産をある程度厚めに持っておけば、相場が低迷している間も、生活費のために投資資産を慌てて売らずに済みます。退職後の資産管理では、リターンを追いかけることよりも、生活を安定させるための現金余力のほうが大事だと考えています。
🏠 住宅ローンは繰上返済せず継続する方針
金利が上昇してきていることもあり、住宅ローンをどうするかは気になるところです。我が家には約1,050万円の残高があります。現時点では繰上返済や一括返済は行わず、毎月の返済を続ける方針です。
理由は3つあります。
1つ目は、団体信用生命保険の存在です。私に万一のことがあった場合、加入している団信の保障内容に応じて住宅ローン残高がなくなります。住宅ローンには生命保険に近い意味合いもあると考えています。
住宅ローンを繰上返済せず、資金を手元に残して運用を続ける方針にしています。7月の試算で0円から全額まで6通りの表示を見たことも、判断の材料でした。ただ、わずかな確率差を返済の効果として確認できたわけではなく、運用収益がローン金利を上回る保証もありません。手元の資金を保ちたいという当時の考えと合わせて選んだ方針です。
3つ目は、金利が大きく上昇した場合でも一括返済できるだけの資金を確保していることです。今すぐ繰上返済するのではなく、選択肢を残したまま状況を見ていきます。
住宅ローンについては、金利・家計・相場環境・生活費の状況によって最適解が変わります。金利上昇が想定を超えて大きい場合には、繰上返済も含めて柔軟に見直していくつもりです。
✍️ まとめにかえて
2026年8月末の総資産は、前月比+169万円の8,558万円となりました。大きな入金がない中で増えた主な要因は、株式市場の堅調さと為替の動きによる評価益です。
一方で、企業型DCからiDeCoへの移換により、約1,450万円は運用が止まっている状態です。移換完了は10月頃を見込んでおり、終わり次第iDeCoでの運用を再開します。
8月はサッカーや野球の観戦、北海道旅行、ランチビュッフェなど、退職後の生活を楽しむ体験にもお金を使いました。資産を守ることを意識しつつ、夫婦で楽しめることに適度にお金を使う——このバランスを続けていきたいと思っています。
9月には約700万円の企業年金一時金が入ります。すぐに投資へ回すのではなく安全資産として確保し、順序リスクに備える方針です。次回は、入金後に資産配分がどう変わったか、住民税やカード引き落としの影響、iDeCo移換の進捗などを確認したいと思います。
前月、2026年7月の資産状況
※本記事は個人の資産状況と考え方を記録するものであり、特定の商品や投資方法を推奨するものではありません。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
その後の結果
2026年10月5日追記
その後、住民税の残額は48万4,000円と分かり、PayBで一括納付しました。約50万円の見込みに対する実績と、現金を準備していた理由、支払い方法を選んだ経過は、住民税48万4,000円を一括納付した記録にまとめています。
2026年10月6日の追記・訂正
7月の試算で繰上返済の効果を検証できたとの説明を、当時の回答を参考に返済を続けることにした記録へ修正しました。8月の資産額・内訳は変更していません。
2026年10月6日再補正:関連する試算記事の表・グラフを当時の記録として戻したことに合わせ、説明を整えました。計算結果の保証や、制度の誤りを復活させるものではありません。