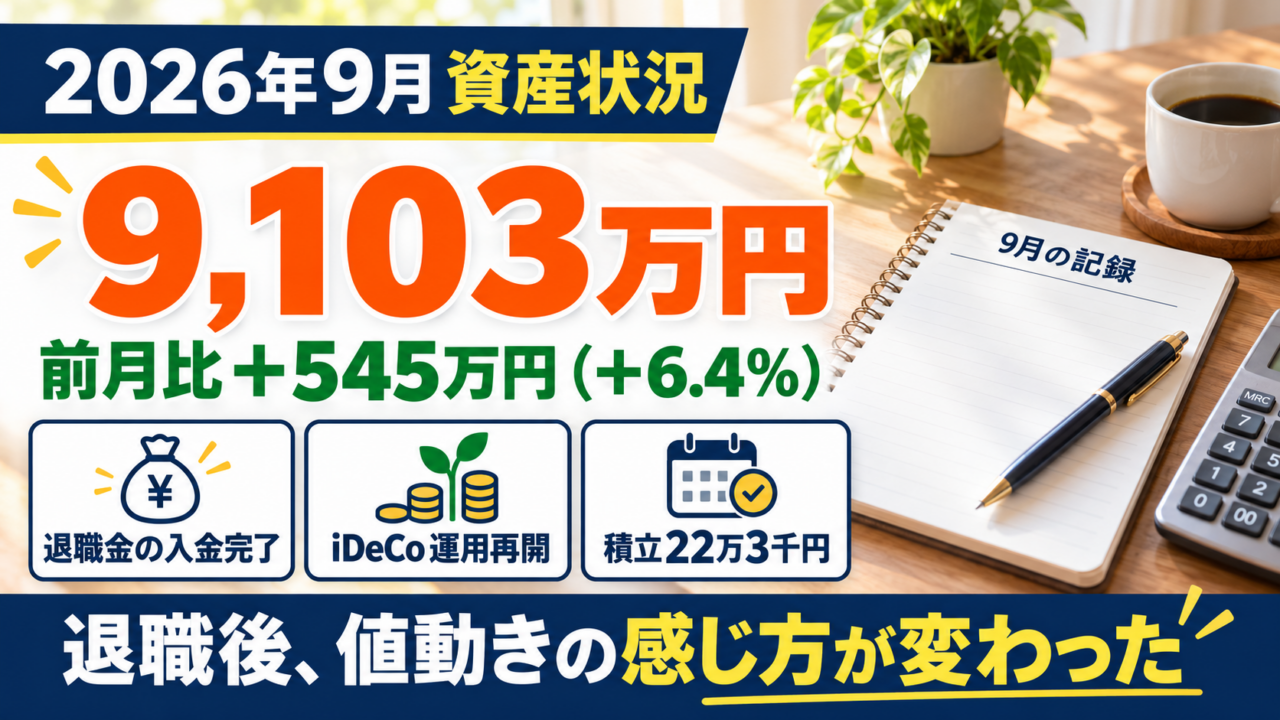
2026年9月末の総資産は、9,103万円となりました。8月末の8,558万円から、+545万円(+6.4%)です。
6月末に早期退職してから3か月。9月は、退職金の残りにあたる企業年金一時金の入金が完了した、ひとつの節目でした。ただ、この増加は運用益だけで生まれたものではありません。まとまった入金があった一方で、保有資産の評価額は日々動いています。
給与収入がなくなってからは、同じ相場の値動きでも、会社員だったころより気になるようになりました。今月は資産とお金の動きに加えて、その気持ちの変化も記録しておきます。
📌 この記事でわかること
- 2026年9月末の総資産と、前月からの増減
- 退職金の入金完了と、積立・iDeCo運用再開の状況
- 今月から記録する生活費と、12か月平均との比較
- 早期退職後に変わった値動きの感じ方と、今後の運用方針
2026年9月末の資産状況
まずは、9月末時点の資産内訳です。金額は私と妻の世帯合算で、これまでの月次記事と同じ区分で整理しています。
| 資産区分 | 金額 | 構成比 |
|---|---|---|
| 預金・現金・債券 | 2,697万円 | 29.6% |
| 株式 | 1,141万円 | 12.5% |
| 投資信託 | 3,354万円 | 36.8% |
| 年金(iDeCo等) | 1,911万円 | 21.0% |
| 合計 | 9,103万円 | 100% |
※金額・構成比は丸めて表示しています。構成比の表示値を足すと99.9%になります。「年金」はiDeCoだけを指す名称ではなく、財形年金も含む区分として「年金(iDeCo等)」と表記しています。
資産推移と前月からの増減
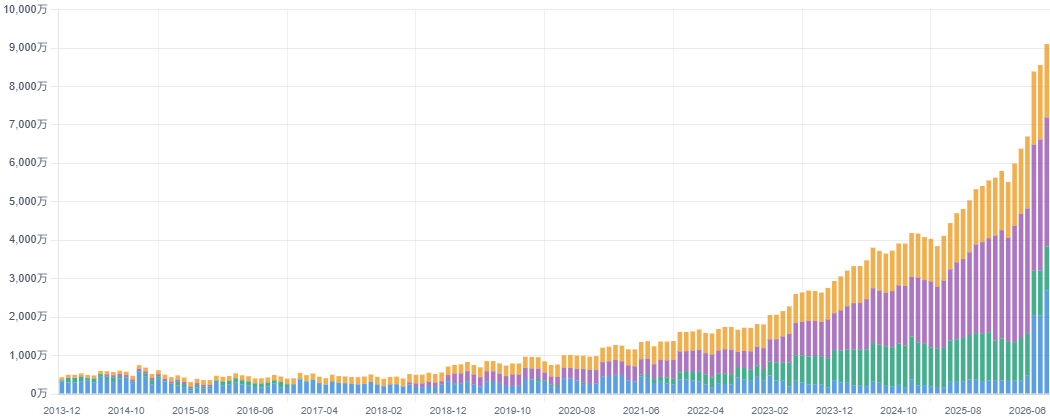
資産推移:2013年12月〜2026年9月。グラフの色は、青が預金・現金・債券、緑が株式、紫が投資信託、オレンジが年金(iDeCo等)です。
| 資産区分 | 前月差 |
|---|---|
| 預金・現金・債券 | +657万円 |
| 株式 | ▲36万円 |
| 投資信託 | ▲50万円 |
| 年金(iDeCo等) | ▲26万円 |
| 合計 | +545万円 |
預金・現金・債券が大きく増えた一方で、株式・投資信託・年金は、前月末より少なくなりました。総資産が増えたことと、運用で利益が出たことは分けて見る必要があります。
また、資産区分の前月差には積立などのお金の移動も含まれるため、この表だけで運用損益を計算することはできません。
9月のお金の動き:退職金の入金が完了
9月の主な収入は、次の4つでした。
- 妻の給与
- 雇用保険の基本手当
- 株式配当
- 退職金の残りにあたる企業年金一時金
企業年金一時金の入金後、9月初めの総資産は約9,263万円になりました。退職に伴うまとまった入金は、これでほぼ終了です。
そこからは為替や株価の変動などもあり、私の記録では一時8,900万円台まで下がる場面がありました。月末には9,103万円まで戻っています。月初から月末への差には支出や入金も含まれるので、すべてを相場の影響と考えているわけではありません。
退職金の入金がある月は、資産が大きく増えて見えます。ただ、毎月同じように増えるお金ではありません。ここから先は、今ある資産をどう維持し、生活費に使っていくかを考える段階です。
9月の積立:22万3千円を継続
9月も、7月・8月と同じ内容で積立を続けました。今月の積立額は合計223,000円です。売却はしていません。
| 口座・名義 | 金額 |
|---|---|
| NISA・私 | 100,000円 |
| NISA・妻 | 100,000円 |
| iDeCo・妻 | 23,000円 |
| 合計 | 223,000円 |
別の記事に書いた、私自身のiDeCo掛金月67,000円は、この表には含めていません。私の手続き記録では、掛金の引き落とし開始は10月の予定で、8月分と9月分をまとめて支払う扱いです。ここでは、掛金の対象月と実際にお金が動く月を区別し、9月の積立として確認した22万3千円を記録しています。
退職金の多くは定期預金へ
退職金の多くは、SBI新生銀行の定期預金に置いています。9月に新しく預け入れたのは490万円で、既存分を含めた定期預金の総額は1,520万円です。
入ったお金を一度に投資へ回すのではなく、当面使う分と、しばらく使わない分を考えて置き場所を分けています。預入期間や当時の適用金利、資産配分については、早期退職後の実際の資産配分にまとめました。
ここでは、その方針を変えずに9月を過ごした、というところまでにしておきます。
企業型DCからiDeCoへの移換が完了
8月の記事では、企業型DCからiDeCoへの移換で、約1,450万円の運用が止まっていると書いていました。その後、9月初めに約1,449万円の買付が約定し、運用が再開しました。
配分は、S&P500と全世界株式(除く日本)を50:50。以前から決めていた内容です。
この移換分は、8月末の資産にも含まれていたお金です。9月に新しく受け取った退職金とは別で、運用が再開したからといって総資産にもう一度加えてはいません。
移換金の買付と、新しい掛金の引き落としも別の動きです。手続きの経過は、企業型DCからiDeCoへの移換手続きの記録に追記しています。
今月の生活費
今月から、月次資産公開の記事に生活費も加えることにしました。資産額だけでなく、普段の暮らしにどれくらい使っているかも、並べて見ていきたいと思っています。
| 項目 | 金額 |
|---|---|
| 9月の平常生活費 | 20.6万円 |
| 平常生活費の12か月平均 | 33.4万円 |
| 12か月平均との差 | ▲12.8万円 |
ここでいう平常生活費は、家計簿の総支出から学費・住宅費・「特別な支出」を除いた金額です。食費や日用品、光熱費、通信費などに加え、医療費も含みます。旅行や家電の買い替えは、「特別な支出」に分類した分を除きます。
住宅費や特別費は別にかかっているため、20.6万円が家計全体の支出というわけではありません。
※12か月平均との差は、表示額の20.6万円と33.4万円で計算しています。家計データは後から反映・修正されることがあるため、ここでは現時点の集計として記録します。
9月は12か月平均より少ない月でした。ただ、これをそのまま毎月の生活費の目安にするのではなく、月ごとのばらつきと平均を見ながら、暮らしの実態を確かめていくつもりです。
退職後、相場の値動きが以前より気になる
数字以上に印象に残ったのは、値動きを見る自分の気持ちが変わったことです。
会社員だったころも、資産が減れば気になりました。それでも、毎月の給与収入があることは、気持ちの支えになっていたのだと思います。今は私の給与がなくなり、同じ下落でも以前より近く感じます。
9月はまとまった入金があったので、前月末より資産は増えています。それでも、月の途中で8,900万円台まで下がった数字を見ると、気になりました。前月より増えたという結果だけでは、この感じ方は伝わりにくいかもしれません。
MoneyForwardの更新まで気になるようになった
資産を確認しているMoneyForward MEの更新まで、気になるようになりました。表示されている残高が最新なのか、更新されたらどれくらい変わるのか。そういうところにも、以前より意識が向いています。
アプリを更新したからといって、実際のお金が増えるわけではありません。それでも数字を確かめたくなるのは、給与の代わりに資産を意識する時間が増えたからなのだと思います。
理屈では大丈夫でも、不安は不安
生活費として使うお金を確保し、積立やリバランスの方針も決めています。相場が動くこと自体は想定していました。それでも、数字が減ったときに気にならないかというと、そうではありません。
理屈として準備してきたことと、退職後に実際の値動きを見る気持ちは、少し違いました。今のところ、不安を感じたことだけを理由に運用方針を変えるつもりはありませんが、この感覚も退職後の記録として残しておきたいと思います。
今後の運用について
今後も、日々の値動きで売買を決めるのではなく、これまでの方針に沿って確認していきます。
- NISAと妻のiDeCoの積立を、現在の内容で続ける
- 生活費に使う預金などを確保し、退職金を一度に投資へ回さない
- 12月末〜1月初めに、資産配分を確認してリバランスを検討する
- 月次の資産額と生活費を並べて、家計の変化を見ていく
リバランスは、値動きなどで変わった資産の配分を、決めていた割合に近づける調整です。具体的な運用ルールは9月の資産配分記事にまとめているので、今回は月末の現在地を記録することを中心にしました。
まとめにかえて
2026年9月末の総資産は、9,103万円。前月比+545万円(+6.4%)でした。退職金の残りの入金が終わり、企業型DCから移したお金の運用も再開しています。
まとまった入金がほぼ終わったことで、これからの資産管理は、持っているお金と毎月の暮らしを見ていく段階に入りました。今月から加えた生活費も、そのための記録です。
給与収入がなくなると、値動きの感じ方も変わる。退職前に頭では分かっていたことを、今になって実感しています。数字と気持ちの両方を見ながら、暮らしと運用のバランスを考えていきたいと思います。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
記録の確認日:2026年10月1日。資産・入金・積立は私の記録、生活費は家計簿の集計を基にしています。