
✅ 先に結論:申し込みから運用再開まで約2か月、運用が止まったのは26日間
| 申し込み | 退職翌日にSBI証券でオンライン申請 |
| 運用が止まった期間 | 26日間(売却の約定8月7日 → 買付の約定9月2日) |
| 移換額 | 14,498,047円。手数料2,829円を引いて14,495,218円がiDeCoへ |
| 移換完了通知 | 申し込みから約2か月後に到着(先に「運用指図者確認通知書」が届きました) |
| 私の掛金上限 | 月67,000円(68,000円ではありませんでした) |
日付ごとの経過は本文の表に、退職後の手続き全体は「退職の手続きまとめ」にあります。
📌 この記事でわかること
- 企業型DCからiDeCoへの移換で戸惑いやすい4つのポイント
- 運営管理機関の確認方法・資格喪失日の考え方
- 移換手続きの実際の流れとタイミング
- 移換完了までにかかった実際の日数と、運用が止まる期間
- 退職した年にiDeCoへ拠出できる金額の決まり方
退職翌日、予定どおりiDeCoの申し込みを行いました。
企業型DC(確定拠出年金)は退職に伴って資格を失うため、iDeCoへの移換が必要になります。移換先の検討や受け取り方の方針はすでに退職前に固めていたので、あとは手続きを進めるだけの状態でした。放置すると自動移換で手数料が発生し続けるため、できるだけ早く動きたいと思い、退職翌日にオンラインで手続きを済ませました。
- オンライン申し込みの流れ
- 加入履歴・加入状況の入力で気をつけたこと
- 掛金は、ひとまず月20,000円でスタート
- 運用商品の配分は、方針どおり
- 申し込み後は審査待ち
- 申し込みはハピタス経由でポイントもゲット
- まとめ:申し込み時点でわかったこと
- 【2026.8.21追記】移換の手続き中、資産は現金になって止まります
- 通知は来ませんでした。マネーフォワードで気づきました
- 家計簿アプリの総資産が、1,449万円減って見えます
- 一度、「加入者資格不該当通知書」が届きました
- 私の掛金上限は、68,000円ではなく67,000円でした
- 2026年に拠出できるのは、4か月分・268,000円でした
- 引落に失敗すると、その月は追納できないそうです
- 2026年12月から、拠出限度額が上がります
- 【2026.9.4追記】運用が再開しました。着金と買付は別でした
- 【2026.9.7追記】最初に届いたのは「加入確認通知書」ではありませんでした
- これから移換する方へ、いま思うこと
オンライン申し込みの流れ
オンラインでの申し込みは、それほど難しくなく完了できました。手順としては、まず加入者の申し込み情報を入力し、次に支払い口座の登録を行います。その後、企業型DCからの移管依頼の内容を入力します。ここが、少し分かりにくいポイントだと感じました。
この移管依頼で必要だった情報は、主に4つでした。

| 必要な情報 | 内容 |
|---|---|
| 基礎年金番号 | 退職前に社内書類で確認済みだったため、問題なく入力できた |
| 企業型DCの資格喪失日 | 退職日の翌日(私の場合は2026年7月1日) |
| 引き落とし用の銀行口座情報 | SBI新生銀行を指定 |
| 移換元の記録関連運営管理機関 | 企業型DCで受領した書類や以前の勤務先で確認できる(私は日本レコード・キーピング・ネットワーク=NRK) |
資格喪失日が「退職日」ではなく「退職日の翌日」になる点は、他の手続き(国民年金の種別変更や健康保険の切り替え)でも共通して出てくる考え方です。ここを間違えると入力がやり直しになるので、注意が必要でした。
加入履歴・加入状況の入力で気をつけたこと
基礎年金番号とあわせて聞かれたのが、企業型確定拠出年金の加入履歴と、企業年金等の加入状況です。加入履歴は「加入していた」を選択しました。
加入状況については、選択肢を見て少し迷いました。私の場合は企業型DCに加えてDB(確定給付企業年金)も併用していたため、「企業型DCあり、DB等併用あり(私学共済制度以外)」を選びました。退職一時金・DB年金・早期退職の上乗せ分を合算して退職金を受け取ったことを踏まえると、ここは正確に選んでおく必要があると感じたポイントです。
掛金は、ひとまず月20,000円でスタート
SBI証券のiDeCoでは、掛け金の入力も求められました。本来は退職後の第1号被保険者としての上限である月68,000円を設定したかったのですが、今回の申し込み画面では月20,000円までしか入力できませんでした。
申し込みが完了したあとで掛金は変更できる想定なので、ひとまずこの金額で申し込みを進め、あとから増額の手続きを行うことにしました。2026年は加入者として上限まで拠出し、2027年から運用指図者に切り替えるという当初の方針は変わっていません。口座開設や移換手続きが完了するまでにも1〜3か月ほどかかる見込みのため、実際に上限額で拠出できるのは、もう少し先になりそうです。
運用商品の配分は、方針どおり
個人別管理資産の移換依頼では、掛金をどの商品に配分するかも選択します。こちらはすでに方針を決めていたので、迷わず設定できました。
- eMAXIS Slim 全世界株式(除く日本):50%
- eMAXIS Slim 米国株式(S&P500):50%
全世界株式が「除く日本」になっているのは、SBI証券のiDeCoに日本を含む全世界株式(オルカン)の取り扱いがないためです。この配分は以前の記事でまとめた運用方針と同じです。
申し込み後は審査待ち
ウェブでの申し込みは、ここまででおおむね完了です。今回、特別な書類の提出は求められませんでしたが、本人確認としてマイナンバーカードをスマートフォンで撮影して提出する対応がありました。

申し込みの翌日には、SBI証券から「iDeCo WEB申込完了のお知らせ」というメールが届きました。申込番号が発行され、「順次内容を確認し受付します」という案内とあわせて、今後の流れが示されていました。
整理すると、こういう流れのようです。
- SBI証券および国民年金基金連合会での審査に、1〜3か月程度
- 審査完了後、加入者向けサイトのログインIDなどが記載された「IDおよびパスワードのお知らせ」を自宅へ発送
- 発送までは概ね1か月〜3か月程度
- ただし、企業型DCからの移換のWeb申し込みを同時に行った場合は、発送まで概ね2〜3週間程度
私は企業型DCからの移換手続きを同じタイミングで申し込んでいるので、この「2〜3週間程度」のケースに該当する見込みです。申し込み内容に不備があった場合は別途連絡が来るとのことなので、まずはこのまま通知を待ちたいと思います。
【2026.7.3追記】 申し込みの翌々日、SBI証券から「口座開設手続きの完了」と「企業型DCからの移換手続き受付完了」の2通のメールが届きました。内容は前述の流れとおおむね同じでしたが、移換の方は「IDおよびパスワードのお知らせ」発送まで概ね2週間程度、その発行後さらに移換金の入金まで数週間〜1か月半程度かかるとのことです。もう一点、移換金が入金される前に、加入者サイトにログインして「移換金等の配分割合」を自分で指定しておく必要があるとの案内がありました。指定期限は入金日の前日までです。IDとパスワードが届いたら、忘れずに設定しておくつもりです。
【2026.7.19追記】7/18に加入者向けサイトのログインIDなどが記載された「IDおよびパスワードのお知らせ」が配達されてきました。それに沿って加入者向けサイトにログインできるところまで確認しました。残高は0の状態です。あとは国民年金基金連合会で加入資格等の確認が確認が完了次第、国民年金基金連合会より「個人型年金加入確認通知書」が送付され、掛金引落開始年月日等を確認できるようになる見込みです。
【2026.8.13追記】8/12に企業型DC側の運用が停止され「処理待機資金」に表示が変更されました。特に通知などはありませんがマネーフォワードの資産内訳にて変更されたことを確認しました。
以下、確定拠出側のWEBサイト(日本レコード・キーピング・ネットワーク)より
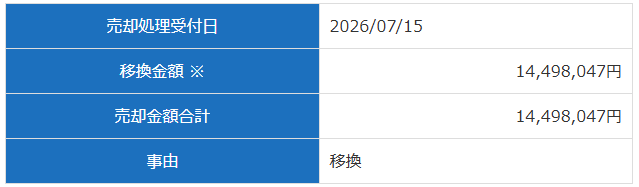
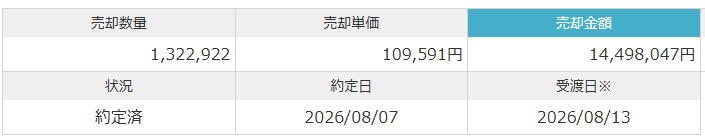
【2026.8.21追記】8/20に確定拠出側のWEBサイト(日本レコード・キーピング・ネットワーク)の
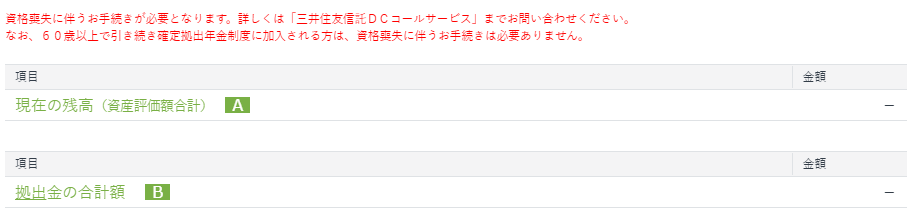
残高が0になったことを確認しました。
なお、このタイミングではSBI証券のiDeCo側の残高も0のため、マネーフォワードの資産は大幅に減少して見えるようになっています。
以下、確定拠出側のWEBサイトより
申し込みはハピタス経由でポイントもゲット
今回のiDeCo申し込みも、SBI新生銀行の口座開設のときと同じく、ポイントサイトのハピタス経由で行いました。資料請求+新規口座開設で3,700ポイント(1ポイント=1円相当)を獲得できる案内だったので、活用しない手はありません。どうせ手続きするなら、こうした形で少しでも実質コストを下げていきたいと思っています。
私が利用した案件は、ハピタスの「SBI証券 確定拠出年金(iDeCo)」の案件ページで確認できます(最新のポイント数は案件ページでご確認ください)。ハピタスをまだ使っていない方は、こちらの紹介リンクから無料登録できます。※当サイトの紹介リンクのため、登録・条件達成で当方に特典が入ります。
まとめ:申し込み時点でわかったこと
企業型DCからiDeCoへの移換は、放置すると自動移換になり手数料が発生し続ける仕組みです。iDeCo公式サイトによると、資格喪失から6か月を過ぎると資産の管理が国民年金基金連合会に移る「自動移換」となり、積立資産は現金化されて運用が継続されず、自動移換中の期間は老齢給付金の受給要件となる通算加入者等期間にも算入されません(2026年9月10日確認)。手数料だけの問題ではない、という点が重要です。退職後の手続き完全ガイドにも書いたとおり、期限のある手続きの一つとして早めに動くことにしていました。
実際に申し込んでみると、必要な情報を事前に整理していたおかげで、入力自体は大きくつまずくことなく進められました。ただ、移換元の記録関連運営管理機関の確認や、資格喪失日の考え方など、事前に知っておかないと戸惑いそうなポイントがいくつかあったのも事実です。同じように企業型DCからの移換を控えている方の参考になれば幸いです。
審査結果が届き次第、続報として記録していく予定です。
【2026.8.21追記】移換の手続き中、資産は現金になって止まります
ここから先は、8月下旬から9月初旬にかけての状況をまとめたものです。申し込みから2か月近く経って、当初は想像していなかったことがいくつか起きました。同じように移換を控えている方には、先に知っておいたほうがいい話だと思うので、日付と金額をそのまま残しておきます。
まず、いちばん大きかったのがこれです。移換の手続きが進むと、企業型DCの資産はいったん全部売られて現金になり、その間はまったく運用されません。
制度の仕組み上、避けられないようです。企業型DCとiDeCoでは選べる商品のラインナップが違うため、同じeMAXIS Slimを持っていても、そのまま横にスライドすることはできません。実際には、こういう順番になります。
- 企業型DC側で、保有していた商品を全部売って現金にする
- その現金をiDeCoへ移す
- iDeCo側で、あらためて買い直す
「移換」と聞くと、そのまま引っ越すイメージを持っていたのですが、実際は「いったん全部売って、現金を運んで、買い直す」でした。ここのイメージのズレが、私にとっていちばん大きな誤算だったかもしれません。
私の場合、実際の日付はこう進みました。
| 日付 | できごと |
|---|---|
| 2026/07/01 | 退職翌日、SBI証券でiDeCoを申し込み |
| 2026/07/15 | 企業型DC側で売却処理の受付 |
| 2026/08/07 | 売却の約定(ここで運用が止まりました) |
| 2026/08/12 | 表示が「処理待機資金」に変更 |
| 2026/08/13 | 売却の受渡(現金化の完了) |
| 2026/08/20 | 確定拠出年金側の残高が0に |
| 2026/08/28 | iDeCo側に着金(待機資金 14,495,218円) |
| 2026/08/29 | 加入者サイトで移換金の配分割合を再指定 |
| 2026/09/02 | 買付の約定(ここで運用が再開) |
| 2026/09/03 | 買付の受渡 |
| 2026/09/07 | 運用指図者確認通知書・移換完了通知書が届く |
売却された金額は14,498,047円でした(明細は上の追記に貼った画像のとおりです)。運用が止まったのは、売却の約定日である8月7日です。そして買い直されたのが9月2日でした。1,449万円が市場の外に置かれていたのは、26日間です。手続きの開始(7月15日)から数えると、全部でおよそ1か月半かかった計算になります。
ちなみに企業型DCをiDeCoに移換して年金で受け取ることにした理由を書いた5月の時点では、DC残高を「約1,300万円」と記載していました。実際の移換額が1,449万円まで増えているのは、そのあとの相場上昇分です。売られたタイミングが結果的に高値圏だったのは、運が良かったほうだと思っています。
通知は来ませんでした。マネーフォワードで気づきました
ここが、この追記でいちばんお伝えしたい部分かもしれません。
「あなたの資産を売却しました」「現金化しました」という連絡は、私のところには届きませんでした。
気づいたのは、いつものようにマネーフォワードを開いたときでした。資産内訳を見たら、企業型DCの表示が「処理待機資金」に変わっていたのです。そこから確定拠出年金側のサイト(日本レコード・キーピング・ネットワーク)を確認して、ようやく売却明細を見つけました。
もしマネーフォワードで資産を管理していなかったら、移換が完了するまで、自分の1,449万円が現金になっていたことに気づかなかったと思います。
手続きを出したら、自分から確定拠出年金のサイトを見に行ったほうがよさそうです。向こうからは教えてくれない、という前提でいるほうが安心だと感じました。
家計簿アプリの総資産が、1,449万円減って見えます
移換の手続き中は、家計簿アプリ上の総資産が実態より大きく減って見えます。理由は単純で、こういう状態になるからです。
- 企業型DC側:売却済みなので、もう資産として計上されない
- iDeCo側:まだ口座ができていないので、計上されない
異常ではなく、移換中の正常な状態です。ただ、何も知らずに見ると「資産が1,449万円減った」ように見えるので、正直かなり驚きました。
私は毎月の資産状況を公開している都合もあり、マネーフォワードに「iDeCo移管中資金」という名前で手入力して、総額を合わせることにしました。
入れ方のコツは、取得価額と現在価値を同じ14,498,047円にしておくことだと思います。こうすると評価損益が0円のままになり、月々の損益グラフを歪めません。実態も本当に現金なので、この入れ方がいちばん正確かなと感じています。
ひとつだけ注意点があって、iDeCo口座がマネーフォワードに連携されたら、手入力分をすぐ消す必要があります。消し忘れると二重に計上されて、今度は総資産が1,449万円多く出てしまいます。私はカレンダーに「マネフォの手入力を消す」と入れておきました。
一度、「加入者資格不該当通知書」が届きました
私の失敗も書いておきます。
7月に申し込んだあと、国民年金基金連合会から「加入者資格不該当通知書」という書類が届きました。日付は8月7日付。要するに「あなたは加入できません」という通知です。
通知書には、理由が2つ印字されていました。
- 03 国民年金または厚生年金の被保険者記録と個人型年金の記録が相違しているため
- 11 マッチング拠出を実施しているため
これを読んでもピンとこなかったので、SBI証券に問い合わせて状況を確認してもらいました。具体的にどの項目が誤っていたかという説明まではなかったのですが、話の趣旨としては「現在も企業年金に加入していることになっている」ということのようでした。
思い当たるのは、この記事の本文にも書いた加入履歴・加入状況の選択です。私は「加入していた」「企業型DCあり、DB等併用あり」を選んでいました。ただ、退職した時点で企業型DCの資格はすでに失っているので、「現在加入している」という前提で答えてしまったのが食い違いの原因だったのではないかと思っています。あくまで私の推測ではありますが、通知書の理由と照らすと、いちばん自然な説明に思えます。
再申し込みの際は、企業型確定拠出年金の加入履歴を「加入していない」として登録しました。「過去に加入していたか」と「いま加入者の資格があるか」は別物ということなのだと思います。企業型DCからiDeCoへ移換する方は、まさに退職直後にこの画面を通ることになるので、同じところでつまずきやすいかもしれません。
準備は退職前からしていて、退職翌日に申し込んだくらいなので、自分では抜かりないつもりでいました。それでもこういうことは起きます。早く出そうと急いでいたのが、かえって裏目に出たのかもしれません。送信ボタンを押す前に、もう一度だけ入力内容を見返すことをおすすめします。
このやり直しで1か月ほどロスしました。そしてこの1か月が、あとで拠出できる月数に効いてきます。
私の掛金上限は、68,000円ではなく67,000円でした
ここは、以前に書いた内容を訂正しておく必要があります。
この記事の本文でも、受け取り方を整理した記事でも、「退職後は第1号被保険者になるので、iDeCoの上限は月68,000円」と書いてきました。制度としてはそのとおりなのですが、私の場合の実際の上限は月67,000円でした。
理由は、国民年金の種別変更をマイナポータルで手続きしたときに、あわせて付加保険料(月400円)の納付も申し込んでいたからです。第1号被保険者の月68,000円という枠は、国民年金基金や付加保険料と合算の枠なので、こういう計算になります。
| 項目 | 金額 |
|---|---|
| 第1号被保険者の枠 | 月68,000円 |
| 付加保険料 | ▲400円 |
| 差引 | 67,600円 |
| 掛金は1,000円単位のため切り捨て | 月67,000円 |
年間にすると1万2千円ほどの差なので、大きな話ではありません。ただ、付加保険料を納めると自動的にiDeCoの枠がこう削られるというのは、申し込み画面を見るまで意識していませんでした。付加年金は「月400円で将来の年金が増える」仕組みなので納付自体は続けますが、iDeCoの枠とつながっているという点は、知っておくといいかもしれません。
なお、この記事の本文では「申し込み画面で月20,000円までしか入力できなかった」と書いていましたが、再申し込みの際は月67,000円で登録できました。運用商品の配分も、方針どおり50%ずつのまま設定しています。
2026年に拠出できるのは、4か月分・268,000円でした
5月の記事では「2026年は加入者として上限まで拠出し、2027年から運用指図者に切り替える」という方針を書きました。その答え合わせです。
まず前提として、iDeCoの掛金は、加入者資格を取得した月からしか出せません。コールセンターに確認したところ、私の資格取得は2026年8月でした。7月に一度不該当になっているので、再申し込みが受け付けられた月になるようです。
そしてもうひとつ、あとから知ったルールがあります。所得控除の対象になるのは「その年に実際に引き落とされた掛金」です。「2026年分の掛金」ではなく、「2026年中に口座から出ていったお金」で判定されるとのことでした。
引落日は毎月26日。つまり2026年12月26日の引落が、2026年分に入る最後のチャンスということになります。
引落のスケジュールも確認できました。手続きが順調に進めば10月中旬に「個人型年金加入確認通知書」が届き、引落はこう進むとのことです。
| 引落日 | 対象月 | 金額 |
|---|---|---|
| 2026年10月26日 | 8月分+9月分 | 134,000円 |
| 2026年11月26日 | 10月分 | 67,000円 |
| 2026年12月26日 | 11月分 | 67,000円 |
| (2027年1月26日) | 12月分 | ここからは拠出しない予定 |
67,000円 × 4か月 = 268,000円。これが2026年に拠出できる金額です。
もともと3〜4か月分を見込んでいたので、ほぼ想定どおりに収まりました。ただ、7月の申し込みがそのまま通っていれば7月分から出せて5か月分(335,000円)だったはずなので、記入ミスで1か月分・67,000円を取り逃したことにはなります。そこは素直に悔しいところです。
もうひとつ、あとから知って肝が冷えたルールがあります。掛金は、加入者資格を取得した月までしかさかのぼれません。もし手続きがさらに長引いて資格取得が11月や12月になっていたら、拠出できる月数はその分だけ減っていました。退職した年の所得控除を狙うなら、手続きのスピードがそのまま金額に直結します。
引落に失敗すると、その月は追納できないそうです
これも、確認する中で知ったことです。
iDeCoは残高不足で引き落としに失敗すると、その月の掛金を後から払えません。銀行の自動引落のような再請求もなく、その1か月分がまるごと消えてしまうとのことでした。
特に気をつけたいのが初回です。私の場合、10月26日に8月分と9月分がまとめて134,000円引き落とされることが確定しています。1か月分のつもりで残高を用意していると、ここで失敗します。10月25日までに134,000円、11月と12月は各25日までに67,000円を、引落口座へ入れておくことにしました。
2026年12月から、拠出限度額が上がります
制度改正で、2026年12月分の掛金から、第1号被保険者の上限が月68,000円から月75,000円に引き上げられます(引落は2027年1月から)。付加保険料を納めている私の場合は、同じ計算で月74,000円になる見込みです。
ただし12月分の掛金は2027年1月26日の引落になるため、2026年分の所得控除には関係しません。私は2027年から運用指図者に切り替える方針なので、この引き上げの恩恵は受けないことになります。
なお退職後のNISAとiDeCoの方針でも触れたとおり、妻のiDeCoについては同じ改正で会社員の上限が月62,000円に上がるため、そちらは増額の方向で考えています。
それと、この12月の変更にともなう掛金額の手続きは、マイナポータル経由の「e-iDeCo」から行う形になるそうです。利用するにはマイナンバーカードとマイナポータルの利用登録に加えて、e-私書箱のアカウント作成と、e-iDeCo側の初回登録(1回だけ)が必要とのことでした。
私は増額の予定がないので12月の変更そのものには縁がないのですが、e-iDeCoに登録しておくと「小規模企業共済等掛金払込証明書」を電子データで受け取れます。確定申告のときにe-Taxへそのまま取り込めるので、そのためだけでも登録しておこうと思っています。
【2026.9.4追記】 加入できる年齢の引き上げ(70歳未満まで延長)や、掛金を増やしたい方・新しく始めたい方の手続きスケジュールなど、改正の全体像は2026年12月のiDeCo制度改正の記事にまとめました。この記事の私自身の上限(月67,000円→74,000円)についても、そちらで計算の考え方を整理しています。
【2026.9.4追記】運用が再開しました。着金と買付は別でした
ここは、当初の見込みが大きく外れた部分です。移換の完了は10月下旬ごろと聞いていたのですが、実際には8月28日にiDeCo側へ着金し、9月2日に買付が実行されていました。2か月近く早い着地です。
ただ、ここでもうひとつ気づいたことがあります。「着金した=運用が再開した」ではありませんでした。
8月28日に着金した時点では、資産は「待機資金」という名前で置かれたままでした。残高は14,495,218円からきっかり1円も動きません。株式のファンドを持っていれば毎日必ず動くので、これは現金のままという意味です。実際に買われたのは、そこから3営業日後の9月2日でした。
私は申し込みのときに配分割合を指定していましたが、着金を確認した8月29日に、念のため加入者サイトからもう一度「移換金等の配分割合」を指定し直しました。ここが未指定だと待機資金から動かないという案内を受けていたので、二重になっても構わないと考えた次第です。移換を控えている方は、着金の前に加入者サイトで指定できているか確認しておくと安心だと思います。
買付の内容はこうなりました。
| 運用商品 | 数量 | 約定単価 | 金額 |
|---|---|---|---|
| eMAXIS Slim 全世界株式(除く日本) | 1,860,604口 | 3.8953円 | 7,247,609円 |
| eMAXIS Slim 米国株式(S&P500) | 1,609,972口 | 4.5017円 | 7,247,609円 |
| 合計 | — | — | 14,495,218円 |
7,247,609円がちょうど2つ。指定したとおり50%ずつで、待機資金が1円残らず投入されました。約定日は9月2日、受渡日は9月3日です。
なお、移換元での売却額は14,498,047円でしたが、iDeCo側に着金したのは14,495,218円でした。差額の2,829円は、国民年金基金連合会に支払う加入時の手数料です。移換のときに一度だけ引かれるものなので、想定内の減りでした。
ちなみに、この時点でも「個人型年金加入確認通知書」はまだ届いていません。加入者サイトの掛金欄も、金額も拠出予定日も空欄のままです。加入者としての資格確定を待たずに、移換金の買付だけが先に進むという流れのようでした。ここは私も予想が外れたところです。(このあと9月7日に書類が届き、理由がはっきりしました。次の項に書きます)
【2026.9.7追記】最初に届いたのは「加入確認通知書」ではありませんでした
9月7日、国民年金基金連合会から書類が2通届きました。ところが、待っていた「個人型年金加入確認通知書」ではなかったのです。
- 個人型年金運用指図者確認通知書
- 個人型年金移換完了通知書
1通目にある「運用指図者」は、掛金を出さずに運用だけを行う人のことです。掛金を出す「加入者」とは別の区分になります。通知書に書かれていた私の資格取得年月日は、令和8年7月2日でした。
どういうことなのか、コールセンターに問い合わせて確認しました。整理すると、こういう順番だったようです。
移換金を受け取るには、iDeCo側に受け皿となる資格が必要になります。私は7月の申し込みで加入者としては不該当になっていましたが、移換の手続きそのものは進んでいました。そこでまず運用指図者として登録され、そこへ移換金が入った、という流れです。
加入者としての再申し込みはそれとは別に進んでいて、加入者資格の取得は8月とのことでした。加入確認通知書はそのあとで別途届く見込みで、掛金の引落も当初聞いていたとおり10月26日から始まり、変更はないと確認できました。
| 区分 | 資格取得 | 役割 |
|---|---|---|
| 運用指図者 | 2026年7月2日 | 移換金の受け皿。運用はできるが掛金は出せない |
| 加入者 | 2026年8月 | 掛金を出せる。確認通知書は後日届く見込み |
加入者サイトの掛金欄がずっと空欄だったのも、これで説明がつきました。書類の上ではいまも運用指図者で、加入者としての登録がまだ表示に反映されていない、ということのようです。
正直なところ、「加入確認通知書が届く」とばかり思っていたので、封を開けて「運用指図者」という見慣れない言葉が出てきたときは少し焦りました。掛金を出せない区分だとしたら、退職した年の所得控除がまるごと消えてしまうからです。同じ手順を踏む方は、この2通が先に届くと知っておくと落ち着いていられると思います。
もう1通の「個人型年金移換完了通知書」には、金額の内訳がはっきり書かれていました。
| 項目 | 金額 |
|---|---|
| 個人型へ移換された個人別管理資産額(A) | 14,498,047円 |
| 手数料(B) | 2,829円 |
| 手数料控除後の個人別管理資産額(A−B) | 14,495,218円 |
先に書いた2,829円の手数料は、この書類で正式に確認できました。移換元の記録関連運営管理機関が日本レコード・キーピング・ネットワークだったことも、あらためて明記されています。
これから移換する方へ、いま思うこと
2か月ほど手続きを進めてみての実感として、お伝えしたいのはこの3つです。
ひとつめ。掛金を出せる月はさかのぼりますが、手続き自体は長引きます。私は退職前から準備をして、退職の翌日にWebで申し込みました。資格取得は8月にさかのぼった一方で、通知書が届くのは10月中旬の見込みで、掛金の引落が始まるのは10月26日です。移換金の買付だけは9月2日に先に済みました。「掛金の権利は早めに始まるが、全部が終わるのは数か月先」と考えておくとよさそうです。その年に何か月分拠出できるかは、退職した月と手続きのスピードでほぼ決まってしまいます。
ふたつめ。移換中に運用が止まるのは、受け入れるしかありません。避ける方法はなさそうです。ただ、期間を短くすることはできます。書類の不備でやり直すと、その分だけ現金のまま置かれる期間が延びます。私は1か月延びました。
みっつめ。12月26日の引落が、その年の最後です。年末が近い時期に退職した場合、手続きが1か月遅れるだけで、その年の節税がまるごと消えてしまいます。「今年中に間に合うか」は、早めに証券会社に確認しておいたほうがよさそうです。
移換そのものは、9月2日の買付をもってひととおり完了しました。残っているのは、10月中旬に届く見込みの「個人型年金加入確認通知書」と、10月26日から始まる掛金の引落です。実際にいくら引き落とされ、確定申告でいくら戻ってくるのか。そこまで記録できたら、この手続きの全体像がようやく見えてくると思うので、また追記します。
※この記事の内容は個人の手続き記録であり、税務・投資に関する公式なアドバイスではありません。手続きの詳細は必ずご自身でSBI証券等の公式情報をご確認ください。
この記事の根拠(一次資料と確認日)
- 移換期限(企業型DCの資格喪失から6か月以内)と自動移換の不利益(現金化・運用停止・通算加入者等期間に不算入)……iDeCo公式サイト「転職・退職された方へ」
- 国民年金第1号被保険者のiDeCo拠出限度額と、付加保険料を納めた場合の調整……iDeCo公式サイト(国民年金基金連合会)、日本年金機構「付加保険料の納付」
- 移換額(14,498,047円)、掛金額、手数料、各手続きの日付と所要日数……私が実際に受け取った通知と、SBI証券・記録関連運営管理機関の画面の記録です
一次資料の確認日:2026年9月10日/制度は改正されることがあります。手続きの際は必ず最新の情報をご確認ください。
📋 退職の手続きを時系列で整理した「退職の手続きまとめ」もあわせてご覧ください。
退職前に受け取り方針を決めた経緯は「退職金説明会の記録」、会社のマニュアルで確認したことは「退職前の手続き準備の記録」にまとめています。

