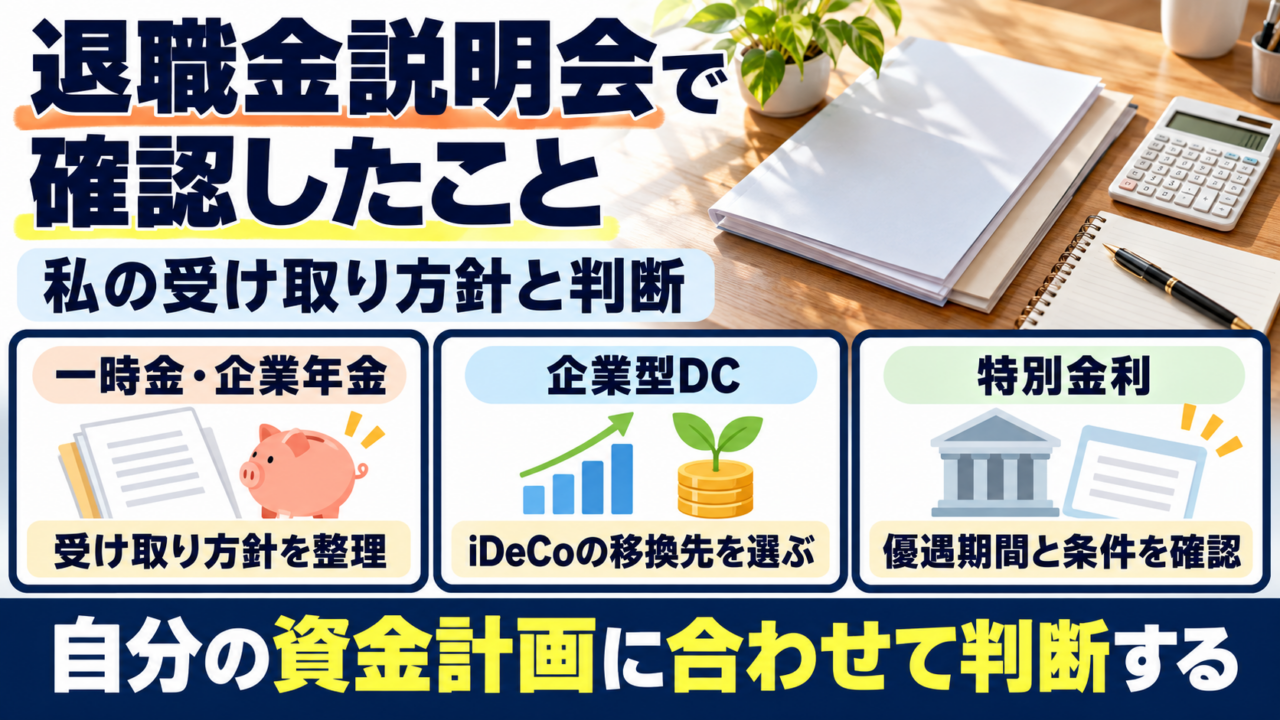
※退職前の2026年春に、会社の退職金説明会へ参加した記録です。受け取り方針を考えた当時の気持ちを残し、後日の結果へのリンクを添えています。
退職まで残り約2か月。今日、初めて「退職金」という言葉が、完全に他人事ではなくなった気がしました。
会社の退職金・企業年金に関する説明会に参加してきました。 会社の企業年金の提携先が三井住友信託銀行ということもあり、同行が主催して定期的に開催している説明会です。
📌 この記事でわかること
- 私の会社の退職一時金・DB年金・DC年金の構成
- 私が一時金の受け取りとiDeCoへの移換を選んだ理由
- 特別金利の案内を聞いて、確認しておきたいと感じた点
私の会社の退職金・年金の構成
まず、私の会社における退職金・年金の構成を整理しておきます。
| 種類 | 内容 |
|---|---|
| 退職一時金 | 退職時に一括受け取り |
| DB年金(確定給付年金) | 退職時に一括 or 年金(分割)で受け取り選択可 |
| DC年金(確定拠出年金) | 原則60歳以降、通算加入者等期間に応じて受け取り。私は退職後にiDeCoへ移換する方針 |
さらに私の場合、早期退職に伴う退職一時金の上乗せもあります。
私の受け取り方針:退職所得控除をフル活用する
私が選んだ受け取り方針は、以下の通りです。
- 退職一時金 → 一括受け取り
- DB年金 → 一括受け取り
- 早期退職による上乗せ分 → 退職金として一括受け取り
私の場合は、退職所得控除を確認しながら、この3つを一時金で受け取る方針にしました。年金で受け取る方法もあるため、税金だけで一律に有利・不利が決まるとは考えず、退職後の資金計画に合わせて選びました。
勤続年数が長いほど控除額は大きくなります。 33年間働いてきた分、この制度はしっかり使い切るつもりです。
DC年金はiDeCoへ移換——SBI証券を選んだ理由
企業型DCの老齢給付は原則60歳以降で、通算加入者等期間が10年未満の場合は受給可能年齢が後ろになります。私は退職後の資産の受け皿としてiDeCoを選びました。早期退職なら全員が同じ移換先になる、という意味ではありません。
移換先として私が選んだのは、すでに口座を持っているSBI証券のiDeCoです。
SBI証券を選んだ理由は明確です。
- eMAXIS Slimシリーズなど、信託報酬の低いインデックスファンドが充実している
- 運用コストを抑えられるため、長期運用において有利
今回の説明会を主催した三井住友信託銀行のラインナップも確認しましたが、eMAXIS Slimのような低コストファンドの品揃えが薄い印象でした。
長期の資産運用において、信託報酬の差は複利効果でじわじわと利益の差に響いてきます。コスト面を重視すると、やはりSBI証券に軍配が上がると判断しました。
ちなみに、SBI証券のiDeCo申し込みは、ポイントサイトのハピタスの「SBI証券 確定拠出年金(iDeCo)」案件を経由するとポイントがもらえます(ポイント数・条件は案件ページでご確認ください)。ハピタス未登録の方はこちらの紹介リンクから無料登録できます。※当サイトの紹介リンクのため、登録・条件達成で当方に特典が入ります。
「来た来た」と思った瞬間——特別金利定期預金の勧誘
説明会の後半、三井住友信託銀行から退職者向けの特別金利定期預金の紹介が始まりました。
「来た来た」と思いながら、内心少し苦笑いしていました。
「退職金が入るこのタイミングに、特別プランで高金利の定期預金を」という内容です。
ただし、よく聞いてみると——
- 高金利が適用されるのは3ヶ月間や1年間などの期間限定
- 優遇期間の終了後に適用される金利も確認が必要
- その時の私には、資金を預ける先として強く魅力を感じる内容ではなかった
優遇金利が年率で示されていても、その金利が適用される期間は別です。私は優遇期間の後の条件も確認し、退職金をいつ使うかに合わせて判断したいと思いました。
「特別」という言葉には要注意です。
事前に知識がなければ、私も魅力的に聞こえていたかもしれません。そう思うと、少し怖くもありました。
知識を持ってから参加することをおすすめする
今回の説明会、内容自体は丁寧で、資料もわかりやすく作られていました。
ただ、もし事前知識がない状態で参加していたら、どうだったでしょうか。
- 退職一時金とDB・DC年金の違いが曖昧なまま
- iDeCoへの移換という選択肢があることも知らないまま
- 「特別金利」という言葉に素直に魅力を感じてしまうまま
という状態で説明を聞くと、主催の金融機関のセールスをそのまま鵜呑みにしてしまうリスクがあります。
「知識がある状態で参加する」と「知識がない状態で参加する」では、得られるものと判断の精度がまったく違ってきます。これは今回、強く実感しました。
退職・早期退職を考えている方は、退職金や企業年金の仕組み、iDeCoへの移換、信託報酬の重要性などをあらかじめ学んでから参加することを強くおすすめします。私には、調べたことを確認し、不明な条件を質問する場として参加するのが合っていました。
着々と、退職の準備が進んでいる
退職金の受け取り方針、DC年金のiDeCoへの移換先の決定、特別金利定期預金への冷静な対応——。
一つひとつは小さな判断かもしれませんが、それが積み重なって「準備している」という実感になっていきます。
知識を持って動いているという手応えが、退職への不安を少しずつ自信に変えてくれています。
※この記事の内容は個人の手続き記録であり、税務・社会保険に関する公式なアドバイスではありません。制度は改正される可能性があるため、最新情報は税務署・年金事務所等の公式窓口でご確認ください。
📋 退職の手続きを時系列で整理した「退職の手続きまとめ」もあわせてご覧ください。
その後の結果
当時決めた一時金の受け取りとiDeCoへの移換は、その後に実行しました。税額の確認は「退職金の源泉徴収票での答え合わせ」、申込から運用再開までの経過は「企業型DCからiDeCoへの移換の記録」にまとめています。
参考資料
更新メモ
2026年10月4日:上記の公式資料で退職所得とDCの基本条件を確認しました。DCの用語は「移換」に統一し、一時金受取を一律に最適とする表現を整理しました。当時の提示金利を確認できないため、個人向け国債との優劣の断定は外し、私の受け止めとして記しています。