2026年6月末に早期退職してから、初めての「ねんきん定期便」を確認しました。会社員を辞めた以上、将来の年金見込額がそれまでより下がることは、ある程度予想していました。
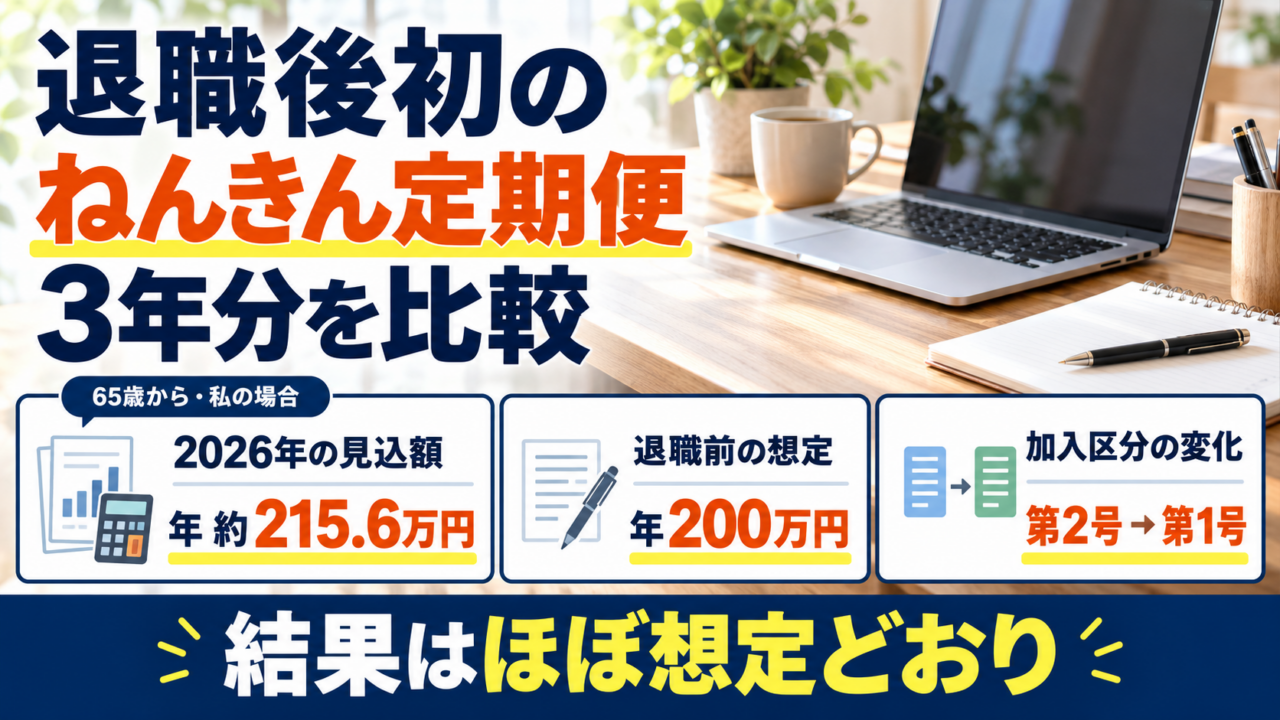
今回の65歳からの年金見込額は、年2,155,598円、約215.6万円。前年よりは減っていますが、退職前の資産シミュレーションで置いていた「年200万円」は上回っていました。
「退職したので減るのは想定していた。それでも200万円くらいはもらえるだろう」と考えていたので、まずは大きなズレがなかったことに少し安心しました。手元に残っていた2024年・2025年・2026年の3年分を比べながら、加入区分が変わると定期便がどう変わるのかも確認してみました。
📌 この記事でわかること
- 私の3年分の年金見込額と、退職前の年200万円という想定との比較
- 退職後に年金見込額が変わる計算の前提
- 第2号から第1号へ切り替わった後の「最近の月別状況」の表示
- 今後、第3号になった場合の基礎年金と付加年金の違い
3年分を比べると、今年の見込額はどう変わったか
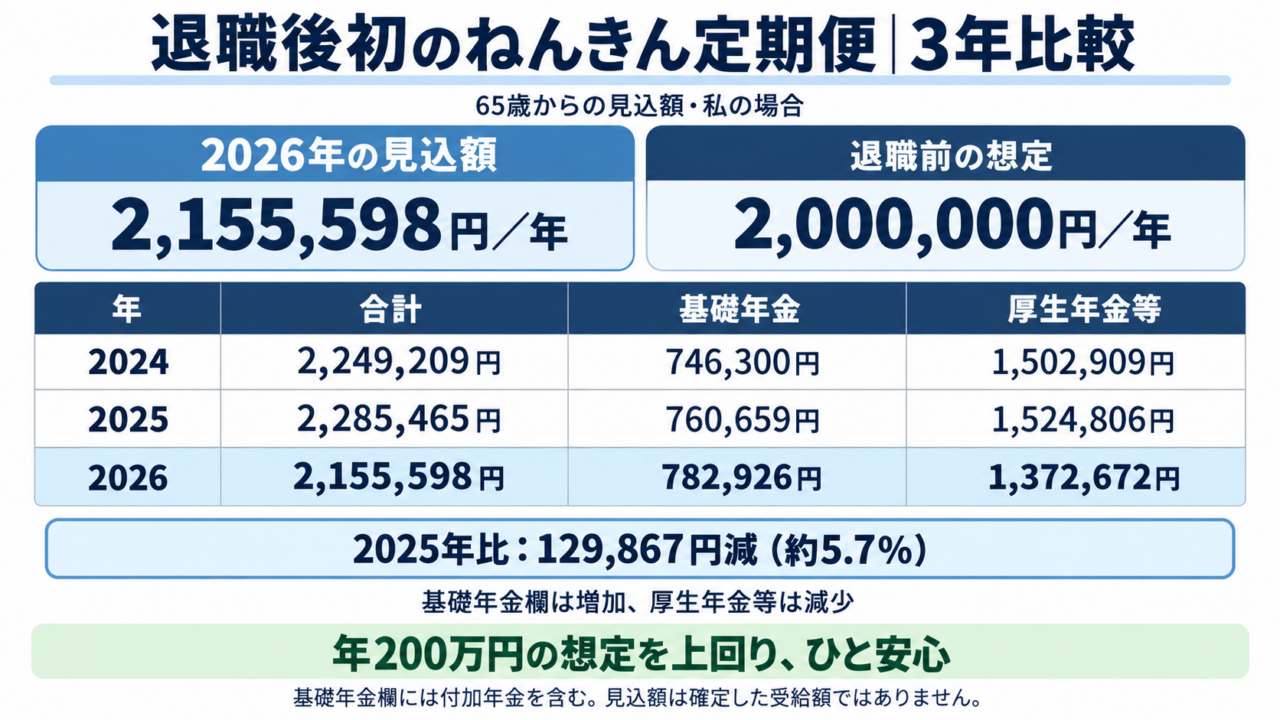
65歳からの年金見込額は、次のようになっていました。いずれも私自身の定期便に記載された年額です。
| 年 | 合計 | 基礎年金 | 厚生年金等 |
|---|---|---|---|
| 2024年 | 2,249,209円 | 746,300円 | 1,502,909円 |
| 2025年 | 2,285,465円 | 760,659円 | 1,524,806円 |
| 2026年 | 2,155,598円 | 782,926円 | 1,372,672円 |
基礎年金欄は、定期便の表示に合わせています。日本年金機構の見方ガイドでは、この欄の見込額には付加年金も含まれると説明されています。将来の税金や社会保険料を差し引いた手取り額ではありません。
2025年から2026年では、129,867円、約5.7%の減少です。内訳を見ると、基礎年金は22,267円増え、厚生年金等は152,134円減りました。
今回の合計額が下がったのは、基礎年金欄が減ったからではありません。会社員として今後も積み上がるはずだった厚生年金の見込みが小さくなったことが、主な要因と考えられます。ただし、年ごとの年金額の改定などもあるため、差額のすべてを退職だけの影響として切り分けたわけではありません。
私にとって大事だったのは、年200万円という想定との答え合わせ
退職前の44年分の資産シミュレーションでは、65歳から受け取る自分の年金を「年200万円」として計算していました。
この数字は適当に決めたわけではありません。以前、年金のシミュレーションで年200万円を少し超える程度の結果を確認し、生活設計では少し厳しめに見て年200万円と置いていました。
今回の約215.6万円は、その想定より少し良いくらいです。前年から13万円ほど減ったことよりも、退職前に置いていた年金の前提と、大きくズレていなかったことの方が、私には重要でした。
なお、今回比較した約215.6万円には、過去の資産シミュレーションで別枠に置いていた加給年金は含めていません。加給年金は配偶者などの条件に応じた上乗せで、私が将来必ず受け取れると確定したものではありません。受給開始時期や条件は、夫婦の年金を9パターンで考えた記事でも整理しています。
退職後は給与収入がなくなったので、こうした将来の数字も以前より気になるようになりました。その意味でも、実際の見込額を確認できたことは安心材料になりました。
なぜ今年の見込額は下がったのか
今回気になったのが、「この見込額は、どのような前提で計算されているのだろう?」ということでした。
50歳以上60歳未満の定期便は、現在の加入条件が60歳まで続くと仮定した見込額です。過去の働き方を平均して、今後も同じように働くと見ているわけではありません。
- 2025年:会社員として、今後も厚生年金への加入が続く前提
- 2026年:退職後の国民年金第1号としての加入条件が続く前提。私は付加保険料も納めています
第2号は厚生年金に加入する会社員など、第1号は自営業者や退職後に自分で国民年金保険料を納める人などの区分です。私は2026年7月から第1号へ切り替わりました。
会社員として報酬に応じて厚生年金が増えていく前提がなくなった。そう考えると、前年より見込額が減ったことも納得できました。これまで積み上げた厚生年金が、退職したことでなくなったわけではありません。
計算の前提と基礎年金欄の付加年金については、日本年金機構「ねんきん定期便」の見方ガイド(50歳以上・令和8年10月以降送付分)で確認しました。確認日:2026年10月7日。
この数字は今の条件での見込みであり、65歳からの受給額が確定したわけではありません。加入状況や今後の年金額の改定などによって変わります。
「最近の月別状況」の表示も、退職後にはっきり変わった
私が今回、個人的に興味深かったのは年金額だけではありませんでした。「最近の月別状況」の見え方も変わっていました。
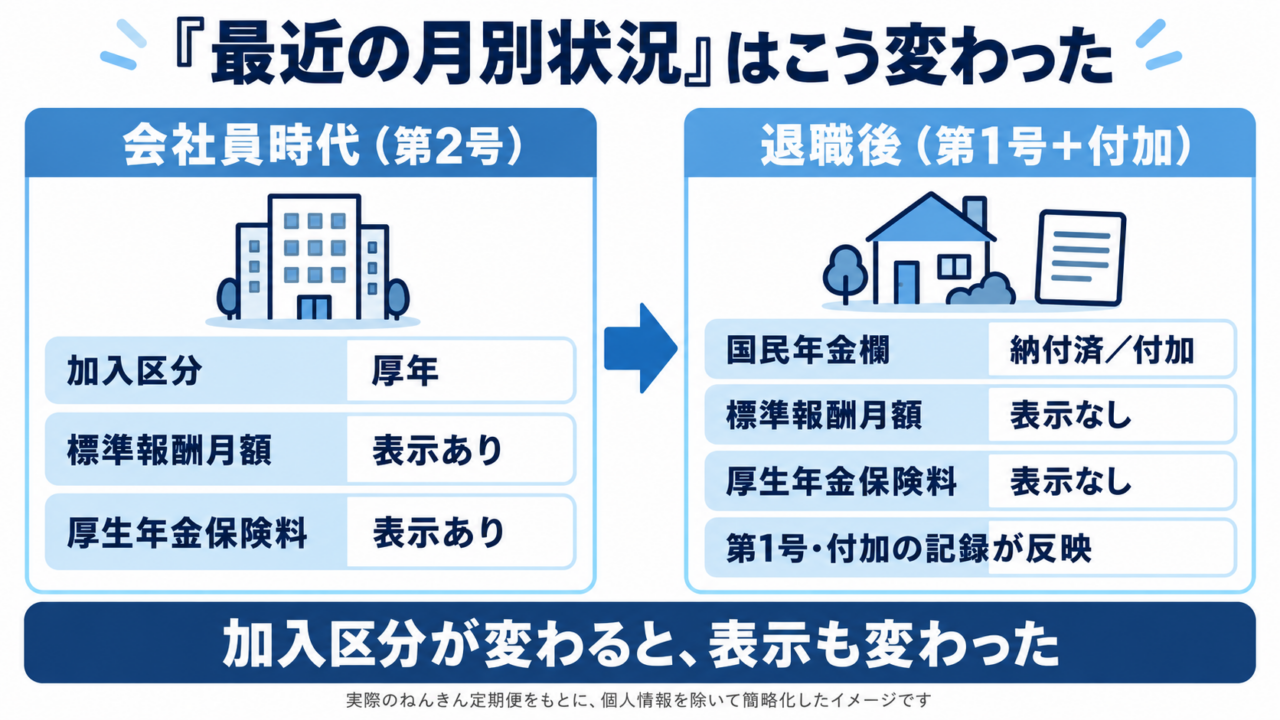
会社員時代には、加入区分に「厚年」とあり、標準報酬月額や厚生年金保険料が記載されていました。標準報酬月額は、給与を一定の幅に分けて、保険料や年金の計算に使う金額のことです。
一方、退職後の2026年7月以降の記録では、国民年金欄に「納付済/付加」と表示されています。その月の厚生年金の標準報酬月額や保険料は、表示がなくなりました。
2ページ目にも、第1号被保険者期間「2月」、付加保険料納付済月数「2月」という記録がありました。ここでの「2月」は2か月という意味です。定期便に反映された記録の時点の月数なので、私が今後納める期間全体を表しているわけではありません。
制度としては知っていても、3年分を並べると「こう変わるのか」と実感できました。第1号への切り替え自体は、マイナポータルで国民年金の種別変更をした記事にまとめています。
今回は個人情報の入った定期便そのものを載せず、変わったポイントだけを図にまとめています。
2027年から第3号になったら、年金はどうなる?
今の予定では、失業給付の受給終了後、2027年1月を目安に妻の扶養へ入り、第3号被保険者へ切り替えたいと考えています。まだ実施前の予定であり、実際の受給終了時期と扶養の認定条件を確認して進めます。
第3号は、厚生年金に加入する配偶者に扶養される、20歳以上60歳未満の人などが対象です。健康保険の扶養とあわせた今後の方針は、退職後の年金・健康保険の手続きガイドにも書いています。
基礎年金の基本部分は、同じ期間なら納付済期間として扱われる
そこで確認したかったのが、「第1号から第3号に変わると、将来もらえる年金は減るのか」という点でした。
日本年金機構の説明では、20歳から60歳までの第2号・第3号の期間も、老齢基礎年金の保険料納付済期間に含まれます。第3号は、自分で国民年金保険料を納める必要はありません。
つまり、同じ月数で比べれば、第1号として全額納付した期間と、第3号として適切に届け出た期間は、基礎年金の基本部分へ同じように反映されます。「自分で払わなくなるから、その分だけ基礎年金が減る」ということにはなりません。
出典:日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」、「保険料を払う」。確認日:2026年10月7日。
付加年金の新たな積み上げは、そこで止まる
ただし、付加年金には違いがあります。私は現在、第1号として定額の保険料に月400円を上乗せしています。65歳から通常どおり受け取る場合、付加年金の年額は「200円×納付月数」です。
予定どおり2026年7月から12月までの6か月分を納めた場合を例にすると、付加保険料は計2,400円、将来の付加年金は年1,200円になります。単純計算では、2年受け取ると納付額と同額です。これは今後の予定を含む参考例で、すでに6か月分の納付が定期便に反映されているという意味ではありません。
付加保険料を納められるのは第1号や一定の任意加入者で、第3号になると新たに納めることはできません。それまで納めた月数に応じた付加年金がなくなるわけではなく、新たな積み上げが止まります。
出典:日本年金機構「付加保険料の納付」。確認日:2026年10月7日。
「第1号から第3号になっても年金額は完全に同じ」というより、基礎年金の基本部分の期間の扱いは同じでも、付加年金の積み上げは止まると考える方が正確ですね。
今回の約215.6万円を、将来の切り替えまで反映した確定額として扱うことはできません。第3号へ切り替えた後、次の定期便やねんきんネットで見込額を確認できたら、この記事に追記したいと思っています。
まとめ:退職前の年金想定と大きなズレがなく、安心しました
退職後初めての定期便では、65歳からの年金見込額は前年より約13万円減っていました。ただ、私にとっては想定外ではありませんでした。
退職前の生活設計では年200万円と置いていて、今回の見込額は約215.6万円。退職前に考えていた数字と、大きくズレていなかったことが、一番の収穫でした。
第2号から第1号へ切り替わると、年金額だけでなく、月別状況の表示も変わります。今後、第3号になれば基礎年金の基本部分へ期間が反映される一方、付加年金の新たな積み上げは止まります。
退職前には資産や生活費のシミュレーションを何度もしましたが、退職後に実際の数字で一つずつ答え合わせをしていくのも、セカンドライフの大切な作業なのかもしれません。今回の年金については、まずは「概ね想定どおり」。それを確認できて少し安心しました。
この記事は私の定期便と体験をもとにしています。見込額や加入条件は人によって異なります。制度説明の確認日は2026年10月7日です。最新の様式は日本年金機構の令和8年度ねんきん定期便の案内をご参照ください。加給年金を見込額に含めない説明は同機構の過年度資料にもありますが、将来の加給年金の支給可否は個別の条件で確認する必要があります。
📋 退職の手続きを時系列で整理した「退職の手続きまとめ」もあわせてご覧ください。