早期退職は「会社に退職届を出したら終わり」ではありません。むしろその後の手続きラッシュをいかにミスなくこなすかが、家計と安心感を左右します。
この記事は、2026年4月に立てた退職後の手続き計画をもとにしています。私は2026年6月末に早期退職しました。現在は、当時の計画にその後の実績を添え、「予定」と「済んだこと」を見比べられる形で記録しています。
📌 個別の手続きごとの体験記事は「退職の手続きまとめ」に時系列で一覧化しています。あわせてご覧ください。
当初の計画は、7月に失業手当を申請し、受給終了後の2027年1月を目安に妻の扶養へ切り替える流れでした。扶養への切り替えはまだ実施しておらず、認定条件と実際の受給終了時期を確認して進める予定です。
📌 この記事でわかること
- 任意継続・国民年金・企業型DCの期限と、失業手当の受給期間の違い
- 退職前の計画と、実際の申請・入金の記録
- 受給終了後の扶養への切り替えで確認する条件
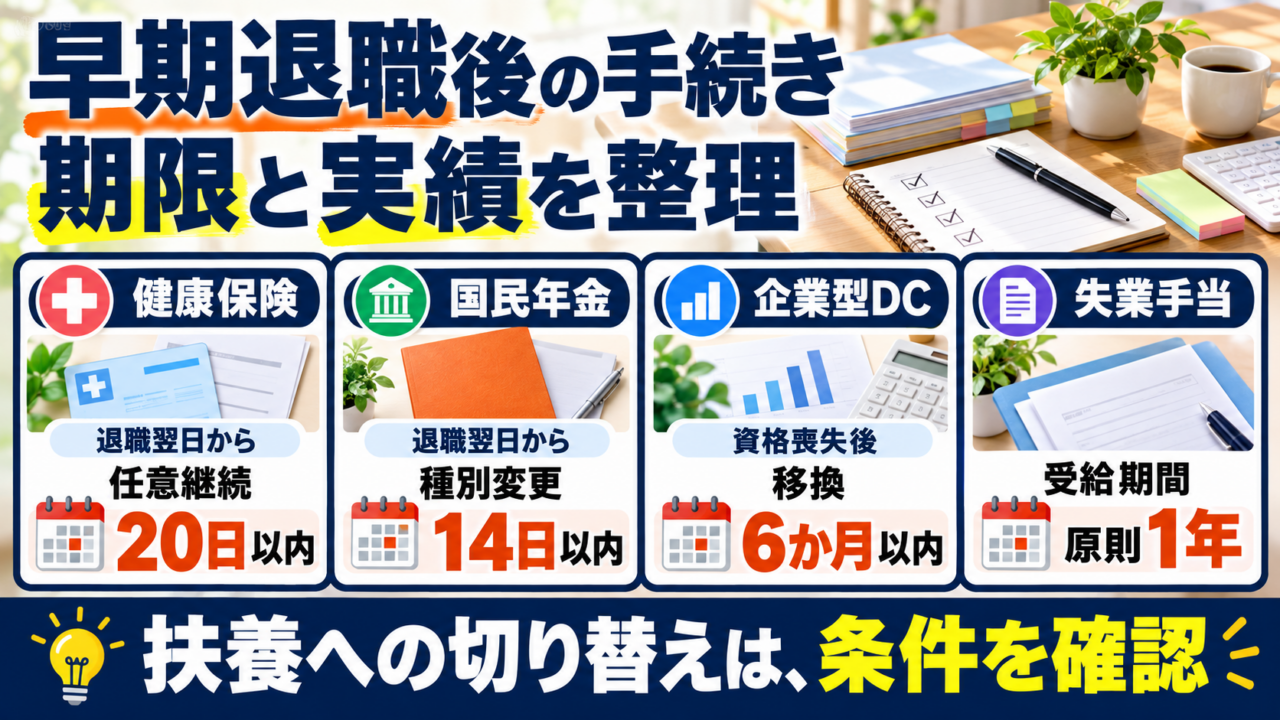
⏰ 期限のある手続き早見表
手続きの中には、対応が遅れると制度の利用権利を失うものがあります。退職後すぐに動く必要があるものだけ、先に一覧でまとめておきます。
| 手続き | 期限 | 申請先 |
|---|---|---|
| 任意継続健康保険の申請 | 退職翌日から20日以内(厳守) | 健康保険組合 |
| 国民年金への種別変更(第1号) | 退職翌日から14日以内 | 市区町村窓口 |
| 失業手当(雇用保険の基本手当)の申請 | 受給期間は原則、離職日の翌日から1年。期間内に受け終えられるよう早めに申請 | ハローワーク |
| 企業型DC→iDeCoの移換手続き | DC資格喪失から6か月以内 | iDeCo運営管理機関 |
※健康保険と年金は退職直後から期限が始まります。特に任意継続の20日は過ぎると取り返しがつかないため、退職日当日か翌日に手続きを確認するのが安心です。
任意継続は、退職前に継続して2か月以上の被保険者期間があることも要件です。郵送は期限内必着で、20日目が土日祝なら翌営業日となります。企業型DCは、資格喪失後6か月以内に移換等の必要な手続きをしないと自動移換となり、運用が止まって管理手数料がかかります。自動移換中の期間は通算加入者等期間にも算入されません。各期限の出典は、末尾の参考資料をご覧ください。
✅ 予定と、実際どうだったか
この記事は退職の3か月前(2026年4月)に立てた計画です。実績の一覧は、2026年9月時点の記録です。以下の本文には当時の予定がそのまま残っています。実際にやってみてどうだったかを先にまとめておきますので、「予定」と「実績」を見比べながら読んでください。各手続きの詳しい体験は、右列の記事に書いています。
| 手続き | 当初の予定 | 実際 | 体験記事 |
|---|---|---|---|
| 健康保険の任意継続 | 退職後20日以内に申請 | 退職1か月前に申請できた。保険料は月49,650円 | 任意継続の手続き |
| 国民年金 第1号への種別変更 | 7月・市区町村窓口 | マイナポータルで完結。7月に申請・完了 | マイナポータルでの手続き |
| 失業手当の申請 | 7月にハローワーク | 7月に申請。私の離職理由について、給付制限なしと確認された | 初回手続き/説明会 |
| 失業手当の受給 | 8月〜12月・約127万円の見込み | 8月に初回認定、190,590円が振込。基本手当日額は9,110円(試算の8,490円と違った) | 初回認定日と振込 |
| 企業型DC→iDeCoの移換 | 資格喪失から6か月以内 | 7月に申し込み、9月に運用再開。移換前の資産額は14,498,047円(手数料控除前)。付加保険料を納める私の場合、掛金の上限は67,000円だった | 移換手続きの記録 |
| 退職一時金の受取 | 7月 | 7月に約1,680万円 | 退職金の税金の計算 |
| DB年金(一時金)の受取 | 8月と書いていた | 実際は9月に約770万円(私の勘違いでした) | 税金の実額と答え合わせ |
| 健康保険・年金を妻の扶養へ | 2027年1月 | 未実施。収入・扶養認定の条件と切り替え日を確認する予定 | — |
実際に動いて、いくつかの違いがありました。任意継続は思ったより早く申請でき、基本手当日額は試算と異なり、DB年金の入金は当初の理解より1か月後でした。企業型DCの移換では、申し込みと運用再開の間にも時間がかかりました。いずれも致命的ではありませんでしたが、「調べた数字がそのまま当てはまるとは限らない」というのが、実際にやってみた一番の学びです。
退職直後〜1週間:会社からもらう書類の確認
退職直後にまずやるのは、会社から受け取る書類のチェックです。
| 書類 | 主な使い道 |
|---|---|
| 離職票1・2 | ハローワークで失業手当の申請に使用 |
| 雇用保険被保険者証 | 失業給付・再就職時の手続きに使用 |
| 健康保険資格喪失証明書 | 任意継続や扶養切り替えの手続きで必要 |
| 年金手帳(基礎年金番号通知書) | 国民年金への種別変更で必要 |
| 源泉徴収票 | 確定申告や年金シミュレーションで使用 |
書類によって届く時期は違います。私は離職票の到着を待って7月に失業手当を申請しました。届かない場合は会社へ発行状況を確認し、離職票が遅れているときの仮手続きについてもハローワークへ相談できます。退職後すぐにファイルを1冊用意して、届いた書類を順番に挟んでいくことにしました。
1)健康保険:任意継続を選び、受給終了後に扶養を検討
退職後の健康保険は、選ぶ制度と切り替える時期で負担が変わります。当初は退職直後から任意継続を利用し、受給終了後の2027年1月を目安に妻の扶養を検討する計画でした。
2026年7月〜12月は任意継続
| 選択肢 | 判断 | 主な理由 |
|---|---|---|
| 任意継続 | 採用 | 前年の高収入を基準にした国保より負担が軽い可能性が高い |
| 国民健康保険 | 不採用 | 前年の年収が基準となり、保険料が非常に高くなる |
| 妻の扶養 | 退職直後は不可 | 失業手当受給中は「収入あり」とみなされるため扶養要件を満たさない可能性大 |
任意継続のポイントは次の通りです。申請期限は退職翌日から20日以内(厳守)。申請先はこれまで加入していた健康保険組合。会社負担がなくなるため保険料は全額自己負担ですが、算定に使う標準報酬月額の上限や加入先の規約によって、在職時の2倍になるとは限りません。私の場合は月49,650円でした。申請の実際は「任意継続の申請と保険料の記録」にまとめています。当時は半年ほど利用する想定でした。
受給終了後に妻の健康保険の扶養を検討
当初は、7月に申請し、8〜12月に150日分の失業手当を受け取る想定でした。その後、7月に申請し、8月に初回入金を受けています。150日は給付の対象日数で、入金が必ず5回で終わるという意味ではありません。受給終了日と扶養認定の見通しを確認してから、任意継続の脱退手続きを進める予定です。
失業手当が終わるだけで、扶養に自動的に入れるわけではありません。私の年齢では原則として今後1年間の見込み収入130万円未満などの要件があり、年金や雇用保険の給付も収入に含まれます。収入の範囲や必要書類は妻の加入先で確認します。扶養が認められれば本人の健康保険料負担はありませんが、切り替え前に認定日と任意継続の資格喪失日を合わせる必要があります。
2)子どもの健康保険:当時の方針と、扶養先の確認
当初は退職と同時に子どもを妻の健保の扶養へ移す計画でいましたが、「主たる生計維持者」ルールへの対応が必要とわかり、計画を変更しました。
当時は、失業手当を受けている間、子どもを私の任意継続の扶養に残す方針にしました。ただし、両親が被用者保険に加入している場合の一般的な判定は、今後1年間の見込み収入の比較が基本です。私の基本手当日額と妻の標準報酬日額だけで、子どもの扶養先が自動的に決まるという説明は適切ではありません。年間収入の算出方法や提出書類は、それぞれの加入先に確認します。
当時は、受給終了後に私と子どもを妻の扶養へ移す計画を立てました。子どもの就職までの期間をつなぐ想定ですが、変更時点の収入と認定条件を確認して進めます。私自身の扶養認定と子どもの扶養先の判定は、それぞれ確認が必要です。
3)年金:第1号へ切り替え、その後の第3号を検討
2026年7〜12月は国民年金(第1号被保険者)
退職と同時に厚生年金(第2号被保険者)の資格を失うため、2026年7月から国民年金(第1号被保険者)に切り替えます。手続き先は住所地の市区町村窓口。退職翌日から14日以内に種別変更手続きが必要です。保険料は当時、月額約1万6千〜1万7千円と大まかに見積もっていました。2026年度の正しい保険料は月額17,920円です。
私は7月にマイナポータルから種別変更を申請しました。保険料は年度ごとに変わります。実際の手続きは「国民年金の種別変更の記録」、年度の金額は末尾の日本年金機構の資料をご覧ください。
要件を満たす場合に国民年金の第3号へ
当初は2027年1月を目安に、国民年金の第3号被保険者へ切り替える計画でした。第3号は、20歳以上60歳未満で、厚生年金に加入する配偶者に扶養されるなどの要件を満たす場合の区分です。健康保険の扶養への切り替えとあわせて、妻の勤務先を通じて手続きします。認定されれば、自分で国民年金保険料を納める必要はありません。
4)失業手当:7月に申請、8月に初回入金
退職前は7月に申請する計画を立て、実際にその月にハローワークで手続きしました。
受給期間は原則として離職日の翌日から1年間です。期間の終わりに申請すれば150日分すべてもらえる、という意味ではありません。延長が認められる場合を除き、この期間を過ぎると残りの給付日数を受け取れなくなります。離職票が届いたらできるだけ早めに手続きするのが安心です。
申請では求職申込みと離職票の提出を行い、説明会の日程の案内を受けました。その後は、指定された失業認定日に求職活動の実績を報告します。認定されると基本手当が振り込まれますが、具体的な日程はハローワークの案内に従います。
私は会社所定の早期退職制度を利用し、7月の申請時に給付制限がないとの案内を受けました。これは私の離職理由について確認された結果です。失業手当は、働く意思と能力があり、求職活動をしていることなどが要件で、早期退職しただけで自動的に受け取れるものではありません。離職理由と受給要件はハローワークで確認してください。
想定している条件は、給付日数150日分(約5か月)、給付期間2026年8月〜12月です。基本手当日額は年齢区分(45歳以上60歳未満)の当時の試算に用いた8,490円/日が適用される見込みで、給付総額は約127万円(8,490円×150日)の見込みです。
その後の結果として、上の8,490円は退職前に試算していた数字で、実際とは異なりました。雇用保険説明会で交付された受給資格者証に記載されていたのは8,870円(令和7年8月1日改定の上限額)で、さらに令和8年8月1日の改定で9,110円になりました。基本手当日額の上限額は毎年8月1日に改定されます。実際の金額と初回振込までの経緯は「失業保険の初回認定日と振込」に書いています。所定給付日数150日は想定どおりでした。
5)企業型DC→iDeCoへの移換(退職から6か月以内)
当初は、退職後に企業型確定拠出年金(企業型DC)をiDeCoへ移換し、運用を継続する計画でした。実際には7月に申し込み、9月に運用を再開しました。移換前の資産額は14,498,047円で、手数料控除後に買付へ回った金額とは区別しています。経過は「企業型DCからiDeCoへの移換の記録」にまとめています。企業型DCの資格喪失から原則6か月以内に移換手続きが必要で、放置すると「自動移換」となり手数料が差し引かれ続け、運用も止まります。
手順のイメージとしては、退職前に移換先を選んで必要書類を確認し、資格喪失後に移換先の運営管理機関へ申し込みます。必要書類や既存のiDeCo口座の扱いは加入状況によって違うため、運営管理機関の案内に沿って6か月以内に手続きを進めます。運用商品はeMAXIS Slim全世界株式(日本除く)とeMAXIS Slim米国株式(S&P500)を50%ずつで継続する方針です。
6)税金:退職金とその後の確定申告
退職金2,400万円の税金
退職金については、退職所得控除で大きく軽減されます。勤続33年の場合の退職所得控除額は、20年まで40万円×20年で800万円、20年超は70万円×13年で910万円、合計1,710万円です。課税対象となる退職所得は(2,400万円-1,710万円)÷2で345万円相当となります。「退職所得の受給に関する申告書」を提出していれば、原則として支払時の源泉徴収で所得税の課税関係は完結します。ただし、医療費控除や寄附金控除などのために確定申告する場合は、退職所得も申告書に記載します。退職所得の源泉徴収票で実際の金額を確認します。
その後の結果では、勤続年数の端数を切り上げて勤続34年・退職所得控除1,780万円となりました。受取総額は約2,450万円、課税退職所得は333万円、税額は約57.7万円です。総額は丸めた概数なので、概数による計算例335万円とは区別しています。詳細は「退職金の税金は実際いくら引かれたか」にまとめています。
翌年の確定申告
退職翌年(2027年)の1〜3月には、配当収入と特定口座の譲渡損益を確認し、必要であれば確定申告を行う想定です。
スケジュールまとめ:当初の計画と、まだ残っている手続き
以下は退職前に立てた計画です。2026年6月末に退職し、7月に任意継続健康保険の申請(子どもも引き続き任意継続の扶養に残す)、国民年金(第1号)への切り替え、ハローワークで失業手当の申請、DC→iDeCo移換手続きのスタートを行います。
2026年8〜12月は失業手当を5か月間受給しながら、健康保険は任意継続(子ども含む)、年金は国民年金(第1号)の状態で過ごします。受給終了と扶養への切り替え時期は、給付の記録と加入先の認定条件を確認して決めます。任意継続は受給終了と同時に自動で終わるわけではありません。
2027年1月を目安に私と子どもを妻の健康保険の扶養へ移し、私は国民年金の第3号被保険者へ切り替える計画です。子どもは就職後、勤務先の加入要件に応じて自分の社会保険へ移る想定でした。いずれも実施前の予定として、切り替え時点の条件を確認します。
「段取り」が不安を小さくしてくれる
退職後の手続きは一見複雑ですが、時系列と制度の組み合わせを一度整理しておけば、あとは順番に実行するだけです。私も「7月に申請し、受給終了後に扶養を検討する」という見通しを立てたことで、準備しやすくなりました。ただし、実際の日数や認定条件は人によって違います。計画を立てたうえで、届いた書類と加入先の案内を一つずつ確認することが大切だと感じています。
この記事は実際に手続きを進めながら随時更新していきます。同じように早期退職を考えている方の参考になれば幸いです。
参考資料
- 任意継続の申請期限(退職日の翌日から20日以内)……協会けんぽ「任意継続」
- 国民年金の種別変更(退職日の翌日から14日以内・届出先は市区町村)と保険料額……日本年金機構「国民年金に加入するための手続き」「国民年金保険料」
- 失業手当の受給期間(離職日の翌日から1年)と基本手当……ハローワークインターネットサービス「基本手当について」
- 企業型DCの移換期限(資格喪失から6か月以内)と自動移換の不利益……iDeCo公式サイト「転職・退職された方へ」
- 退職所得控除の計算……国税庁「No.1420 退職金を受け取ったとき(退職所得)」(令和8年4月1日現在法令等)
- スケジュール・金額・扶養の判定など我が家の個別事情……私の勤務先の健保組合・年金事務所・ハローワークで確認した内容と、実際に届いた書類の記載です。健保組合や自治体によって取り扱いが異なる部分があります
更新メモ
2026年10月4日:末尾の公式資料で期限・保険料・扶養認定・年金・失業手当・DCの条件を再確認しました。受給期間と申請期限、一律約2倍という保険料、日額だけの子どもの扶養判定、受給終了後の自動的な扶養切り替えという説明を訂正しています。DCの実績は申込と運用再開を分けました。退職金の課税所得335万円と実績333万円は概数と実績として区別しています。
国民年金保険料と期限に関する以前の訂正・出典確認は2026年9月10日です。元の計画は当時の記録として残しています。扶養への切り替えなど、まだ済んでいない手続きは予定のままです。