退職前の2026年3月に公開した記録です。当時の試算に使った条件と、決断に至るまでの気持ちを残しています。
早期退職を決めるにあたって、
一番最後まで自分を縛り続けたのは、
「本当にお金は大丈夫か」という問いでした。
役職定年の現実、職場での消耗、父の66歳での死去。
感情的には「辞めたい」という気持ちは、
じわじわと、しかし確実に積み重なっていました。
それでも踏み切れなかった最大の理由は、
「数字への不安」でした。
私にとって試算は、資産・収入・支出を整理し、退職を考えるための材料でした。元の計算結果を現在は確認できないため、この記録から将来の安全性を断定することはできません。
📌 この記事でわかること
- 退職前に整理した資産・収入・支出の条件
- 当時の試算を見て退職を決めた経緯
- 元の計算を確認できない点と、その後の見直し
まず自分の「現在地」を整理するところから始めた
シミュレーションの前に、
まず自分の財務状況を徹底的に整理することから始めました。
使ったのはマネーフォワードMEです。
10年以上前から使用していたことが非常に役立ちました。
銀行口座・証券口座・クレジットカードを全て連携し、
毎月の支出・資産残高・生活費の実態を可視化。
「月35万円(年420万円)あれば、今の生活水準を維持できる」
という実態の数字が、まず得られました。
整理した内容は以下のとおりです。金額・受け取り方は当時の試算に入れた値で、退職後の確定額や現行制度の説明ではありません。
保有資産(2025年時点)
| 資産 | 金額 |
|---|---|
| 現金 | 300万円 |
| eMAXIS Slim 全世界株式(オルカン) | 980万円 |
| eMAXIS Slim 米国株式(S&P500) | 1,420万円 |
| ニッセイNASDAQ100 | 300万円 |
| 個別株 | 1,200万円 |
| 企業型DC(iDeCo移換予定) | 1,280万円 |
| 合計 | 5,480万円 |
収入見込み
| 収入源 | 内容 |
|---|---|
| 退職金 | 2,400万円(33年勤務・退職所得控除適用) |
| 失業手当 | 120万円(150日分、当時は退職1か月後からと想定) |
| 個人年金 | 30万円×6年(60歳〜) |
| iDeCo | 60歳〜20年分割受取(継続運用) |
| 私の年金 | 65歳〜年200万円+加給年金40万円 |
| 妻の年金 | 妻65歳〜年140万円 |
その後の結果:退職後の年金見込額を確認しました
2026年10月8日の追記:早期退職後初めてのねんきん定期便では、65歳からの見込額は年2,155,598円でした。当時の試算で置いた年200万円を上回り、大きなズレがなかったことに安心しました。今回の見込額は将来の受給額を確定するものではなく、加給年金も別枠です。退職後の定期便を3年比較した記事にまとめています。
失業手当の受給時期は、申請・待期・認定などの手続きによって変わります。その後に整理した手続きは退職後の手続きガイド、退職金の実際の税額は源泉徴収票で試算を答え合わせした記事をご覧ください。
支出見込み
| 支出 | 金額 |
|---|---|
| 月々の生活費 | 35万円(年420万円) |
| 住宅ローン | 月9.5万円(残高1,100万円、2035年完済) |
| 特別費(冠婚葬祭・住宅維持) | 年40万円 |
検証の進め方
「失敗が許されない」という意識が、徹底検証を生んだ
資産を整理した後、次に行ったのがシミュレーションです。
私には、
「失敗が許されない」という意識が非常に強くありました。
早期退職は一度きりの決断。
老後に資産が枯渇するリスクは、取り返しがつきません。
だからこそ「楽観的な計算で安心する」ことは絶対にせず、
インフレ・市場暴落・医療費の増大など、
自分で思いつく厳しい条件も加えながら、
何度も何度も、条件を変えてシミュレーションを繰り返しました。
検証した項目は多岐にわたります。
- 投資商品ごとの期待リターンとボラティリティ
- 退職所得控除の計算の確認
- iDeCoの受け取り方(一括と分割)の比較
- 住宅ローンの一括返済と一部返済の比較
- 年金の受給開始タイミングと加給年金の条件
- リバランスルールの詳細設計
条件を整理し、回答を見比べた
試算には、相談窓口、市販の計算ツール、表計算など、さまざまな方法があります。私は当時、条件を文章にまとめてツールへ渡し、回答を見比べながら試行錯誤していました。
- 自分のペースで、条件を変えながら試せること
- 資産・収入・支出の見落としを洗い出せること
- 住宅ローンや運用方針の検討項目を整理できること
自分が納得するまで繰り返せたことは、決断を支えてくれました。ただ、複数の回答が一致することだけで、計算が正しいとは言えません。計算式や入力条件、元の出力を確認する必要があります。
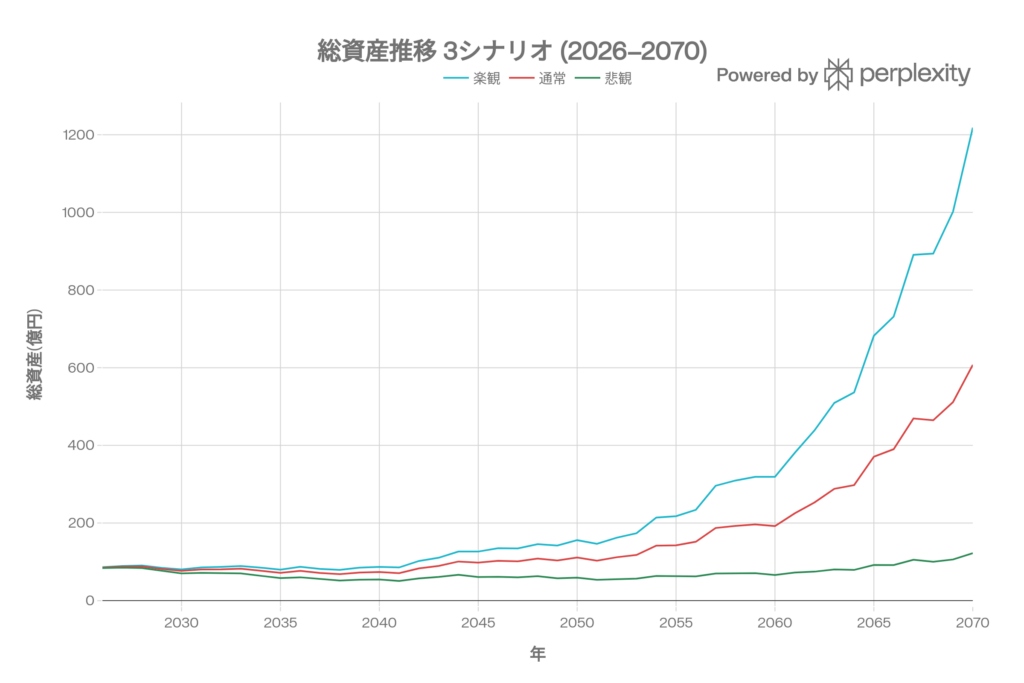
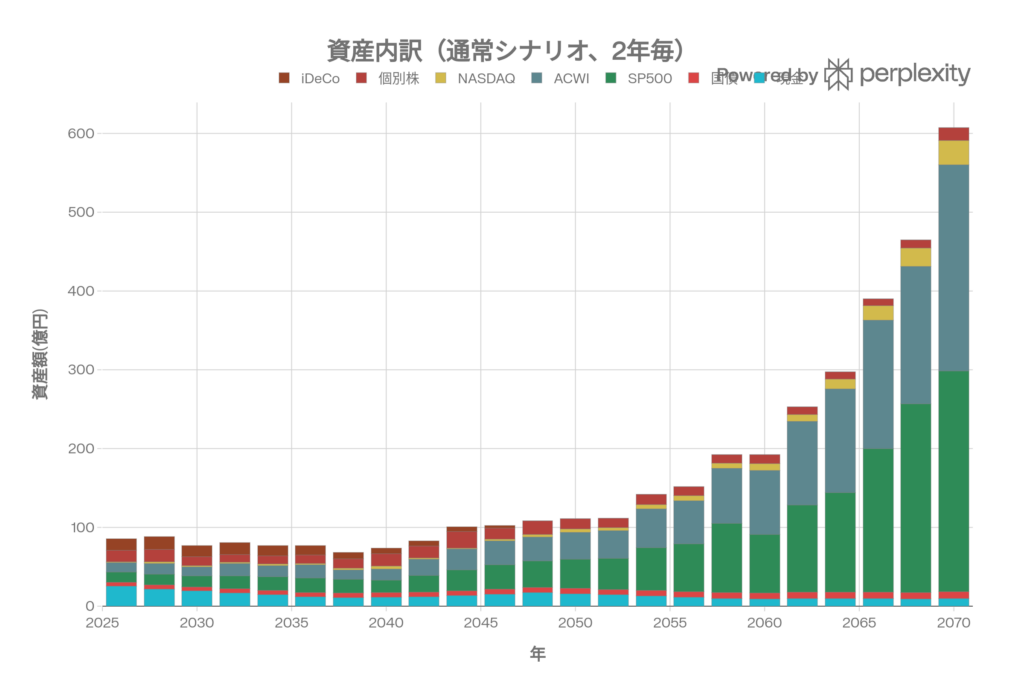
試行錯誤の途中に出た、表示に不備のある図
当時、複数のAIに同じ条件を渡し、回答や図を見比べていました。元の記事にも「単位がバグっていますが」と書いていた2枚です。縦軸の「億円」と数値の対応が不適切で、凡例にも重なりがあります。将来の金額を読み取る資料には使えません。図があるだけで安心せず表示を確認する必要があった、という試行錯誤の記録として残します。
当時の表示不備のある図2枚を見る
実際にAIに投入したプロンプト
以下は、当時使った入力文です。気づくたびに条件を追加しながら整理しました。利回りや年金額は仮定・見込みであり、推奨する設定値ではありません。制度や受け取り方を含め、現在の条件としてそのまま使わないようにしてください。
今後のライフプランを2070年までシミュレーションする。
以下のシミュレーション結果を踏まえて、保有資産金額
(年金収入など、以下のすべての要素も加味する)を計算する。
リスクはインフレリスク、投資信託の過去実績における
リスクも考慮し、楽観シナリオ、悲観シナリオ、
通常の想定シナリオをシミュレーションして、
保有資産残高のグラフを出力すること。
毎年の保有資産内訳とキャッシュフローと総資産額の
スプレッドシートを出力すること。
住宅ローンを退職金で一括返済する場合と一部返済する場合
(資産枯渇確率低下に効果的な分割金額)も
シミュレーションしてください。
モンテカルロ法で2070年までに資産が枯渇する確率を
各シナリオ毎に計算すること。
資産枯渇リスクを低減させるためのアドバイスも欲しいです。

【個人情報・収入】
私:1969年生まれ、年収1,100万円
2026年6月末退職、2026年収入(退職金除く)700万円見込み
退職金:2,400万円(33年勤務、退職所得控除適用)
退職後:失業手当120万円(150日分、1ヶ月後開始)
     →妻の扶養へ

妻:1973年生まれ、年収300万円
60歳まで継続(変更なし)、退職金350万円見込み
子供:2027年3月大学卒業・民間就職
学費残130万円(2026年支払完了)

【保有資産(シミュレーション開始時点)】
現金:300万円
eMAXIS Slim 全世界株式(オール・カントリー):980万円
eMAXIS Slim 米国株式(S&P500):1,420万円
ニッセイNASDAQ100インデックス:300万円
個別株:1,200万円
 └配当3.5%(即キャッシュ)、元本利回り1%
企業型DC:1,280万円
 └iDeCo移換後:全世界株式(日本除く)50%+S&P500 50%

【期待リターン・ボラティリティ】
S&P500:期待9%、ボラ18%
ACWI(オルカン):期待7%、ボラ18%
NASDAQ100:期待15%、ボラ20%

【年金・その他収入】
私の年金:65歳〜年200万円
 +妻65歳未満の間は加給年金年40万円
妻の年金:妻65歳〜年140万円
個人年金:妻60歳〜年30万円×6年間
iDeCo:60歳〜20年分割受取(継続運用、毎年変動)

【支出】
月々の生活費:35万円(年420万円)
住宅ローン:残高1,100万円
 固定900万(金利2%)+変動200万
 月返済9.5万円、2035年完済
特別費:年40万円(冠婚葬祭・住宅維持)

【運用・リバランスルール(年1回12月末)】
1. iDeCo・個別株を除く「リバランス対象残高」算出
2. 現金1,000万円確保+個人向け国債(10年変動)500万円確保
  不足時:投資信託売却→個別株売却の順
3. 残高の配分目標:
  S&P500:50%
  オルカン:45%
  NASDAQ100:5%
  (各±5%以内は調整なし、超過時のみ一括調整)
4. 前年リスク資産マイナス時:
  リバランスせず現金1,000万から取り崩し
  現金不足時は国債を取り崩して補充
試算を見て、退職を考えられるようになった
当時は、通常・悲観・大きな下落が続く場合などの条件を置き、住宅ローンの返済方法も変えて比べていました。モンテカルロ法という、条件に沿って値動きを変えた多数の経路を試す方法も依頼しました。
回答には「資産枯渇確率1.5%」という数字が示されました。私はそれを見て、「これなら大丈夫だ」と感じました。ここで残しているのは、その数字が当時の決断を支えたという体験です。現在のリスクを確認した数字として紹介しているわけではありません。
元の計算結果や手順を現在は確認できず、試行回数、残高の分布、条件ごとの差も再検証できません。ただ、当時の表は記事に残っていたため、掲載時の記録として以下に戻します。プラスの残高とゼロではない枯渇確率が併記されており、残高がどの統計量を表すかも不明です。「全条件で枯渇しない」という以前の断定は訂正を維持します。
当時記事に掲載した6条件の結果表
| 当時のケース | ローン条件 | 当時掲載した2070年残高 | 当時掲載した枯渇確率 |
|---|---|---|---|
| 通常 | 一括返済 | 1,182万円 | 0% |
| 通常 | 一部返済・800万円投入 | 1,456万円 | 0% |
| 悲観・利回り−2%/インフレ2% | 一括返済 | 387万円 | 6.2% |
| 同上 | 一部返済 | 512万円 | 4.8% |
| 大きな下落連鎖・2029年−40%/2034年−25%という仮定 | 一括返済 | 156万円 | 8.9% |
| 同上 | 一部返済 | 243万円 | 7.1% |
上の表と、全体のモンテカルロ結果として掲載した1.5%は、集計条件の対応を現在確認できません。0%という表示も「必ず安全」という意味ではありません。当時は資産が残るという回答を見て安心しましたが、その体験と計算の確認は分けて残しています。
その後の結果
その後の5月の再試算、年金開始時期9パターン、7月の資産棚卸しでは、当時掲載した表・グラフと、数字を見て考えた経緯を残しています。これらも原計算を現在再確認できるものではなく、当時の試算の記録です。入力条件や評価する時点を分けて紹介しています。
一度安心した数字を固定したままにせず、生活費や資産の実績が出てきたら、条件から見直していきたいと思っています。
それでも、シミュレーションが「全て」ではない
ここまで詳細なシミュレーションを重ねてきた私が、
同時にこんなことも感じていました。
「これからの44年間、想定外のことは必ず起きる。」
市場の暴落、病気、家族のこと。
あるいはまったく予想もしていなかった出来事。
どれだけ精緻な計算を積み重ねても、
人生はその通りには進みません。
決めたレールの上を、順調に走り続けられる人生なんてない。
それは頭でわかっていながらも、
シミュレーションを繰り返すほどに、改めてそう感じました。
だからこそ、この結果は
「早期退職してもいい」という出発点であって、
「これで全て解決した」という答えではないと思っています。
想定外のことが起きたときには、
- 支出を見直す
- 短期間だけ収入を得る仕事に就く
- 運用方針を柔軟に変える
そういう「やり直しの余地」は、いくらでもある。
56歳という年齢は、まだまだ何でもできる年齢でもあります。
機械のように計算通りに生きるのではなく、
ある程度の「遊び」を持ちながら、
試行錯誤しつつ人生を歩んでいく。
それが、この決断に込めた、もう一つの本音です。
自分の条件を整理するときの参考に
上記の入力文は、保有資産や生活費など、検討する項目を整理するときの参考にはなると思います。ただ、数字を入れ替えるだけで、正確な試算が得られるとは限りません。入力する制度条件や計算方法、税金の扱いも確認する必要があります。
変えるべき主な項目:
- 保有資産の内訳と金額
- 年間生活費
- 退職年齢と年金見込み額
- 住宅ローンの残高と返済条件
「失敗が許されない」と感じていたからこそ、何度も条件を整理した。
そのプロセス自体が、
「決断できる自分」を育ててくれると、私は思っています。
※この記事の内容は個人の資産運用・シミュレーションの記録であり、投資を推奨するものではありません。投資は元本割れ等のリスクを伴います。実際の投資判断はご自身の責任で行ってください。
📊 これまでの資産推移をまとめて見たい方は「月次資産公開まとめ」をご覧ください。
更新メモ
2026年10月4日:「全条件で枯渇しない」という説明を訂正しました。元の計算結果を確認できないため、確率・残高の数値比較、統計的な断定、単位を確認できないグラフを取り下げています。1.5%は当時示された数字を見て決断した記録として残し、現在の安全性を示す値と区別しました。
2026年9月11日に加えた再試算への案内は、本文の「その後の結果」へ整理しました。
一般的な投資リスク・試算の限界についての参照資料:金融庁「つみたてシミュレーター」の免責事項。個人の試算結果を裏付ける資料ではありません。
2026年10月6日の追記・訂正
後続の試算記事にも元の計算資料が残っていないことを、案内部分へ補足しました。10月4日に整理した本文・入力条件は変更していません。
2026年10月6日再補正:関連する試算記事の表・グラフを当時の記録として戻したことに合わせ、説明を整えました。この3月記事も、取り下げていた6条件の結果表を当時の表示として戻し、単位に不備のある図2枚は試行錯誤の例として折りたたみ表示で残しました。計算結果の保証や、制度の誤りを復活させるものではありません。