📌 この記事でわかること
- 2026年12月分(2027年1月引落分)からiDeCoの何が変わるのか
- 被保険者の区分ごとの、新しい拠出限度額
- 加入できる年齢が70歳未満まで延びる仕組みと、2029年11月末までの経過措置
- 掛金を増やしたい方・新しく始めたい方の手続きスケジュール
- 企業型DCから移換したばかりの我が家にとって、この改正が何を意味するのか
企業型DCからiDeCoへの移換がようやく終わったところで、SBI証券の加入者向けページに、2026年12月からの制度改正のお知らせが出ているのに気づきました。厚生労働省が公表しているリーフレットと突き合わせながら読んでみると、拠出限度額と加入できる年齢の両方が変わる、なかなか大きな改正でした。
移換の手続きそのものは、つい先日ひと通り終わったばかりです。2027年からは拠出をやめる方針なので、最初は「自分には関係のない話だな」と思いながら読み始めました。ところが途中で「これは60歳以降の選択肢が増えるということでは」と気づいて、結局は最後まで真面目に読み込むことになりました。内容を整理しておきます。
何が、いつから変わるのか
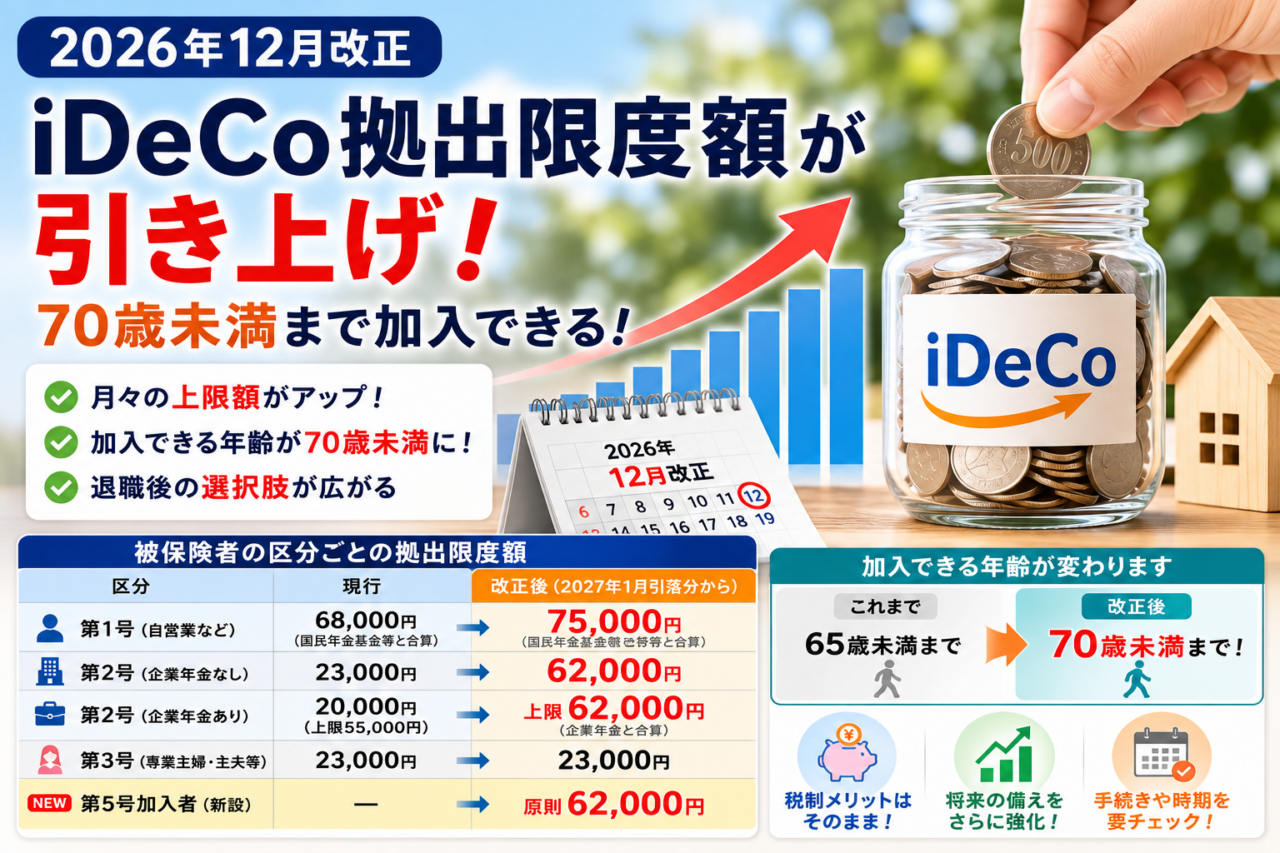
2025年6月に成立した年金制度改正の法律にもとづくもので、施行は2026年12月1日です。ただし掛金の引き落としベースでいうと、新しい限度額が実際に反映されるのは2027年1月26日の引落分(=2026年12月分の掛金)からになります。「施行は12月、でも引落は1月から」というこのズレが、少しややこしいところかもしれません。
変わるポイントは、大きく2つです。
- ① 毎月の拠出限度額が引き上げられる
- ② 加入できる年齢が65歳未満から70歳未満まで延びる
拠出限度額はこう変わります
厚生労働省のリーフレットに載っている、被保険者の区分ごとの金額を表にまとめました。
| 被保険者の区分 | 現行 | 改正後 |
|---|---|---|
| 第1号被保険者(自営業者など) | 月68,000円 (国民年金基金等と合算) | 月75,000円 (国民年金基金等と合算) |
| 第2号被保険者・企業年金のない会社員 | 月23,000円 | 月62,000円 |
| 第2号被保険者・企業年金のある会社員 | 月20,000円 (企業年金と合わせて55,000円が上限) | 企業年金と合わせて月62,000円が上限 (最大4.2万円の増額) |
| 第3号被保険者(専業主婦・主夫など) | 月23,000円 | 月23,000円(変更なし) |
| 第4号加入者(60歳以降も国民年金に任意加入している方) | 月68,000円 (第1号と同じ枠) | 月75,000円 (第1号と同じ枠) |
| 第5号加入者(60歳以降、国民年金に加入していない方) | ― | 原則 月62,000円 (今回の新設) |
国家公務員共済・地方公務員共済・私学共済に加入している方は、共済掛金相当額を差し引いた額が上限になるため、上の表とは別の金額になります。勤務先の制度によって変わるので、該当する方は加入している運営管理機関で確認したほうがよさそうです。
ひとつ補足しておくと、第1号被保険者の枠は国民年金基金や付加保険料と合算です。私は国民年金の種別変更をしたときに付加保険料(月400円)もあわせて申し込んだので、いまの上限は68,000円ではなく67,000円でした。改正後も同じ計算になるはずなので、私の場合は75,000円ではなく74,000円という見込みです。枠いっぱいまで出したい方は、この差にも気をつけておくといいかもしれません。
出典:厚生労働省「iDeCoがパワーアップします!」、厚生労働省「DC拠出限度額(令和8年12月〜)」
加入できる年齢が70歳未満まで延びます
いまの加入要件は「国民年金の被保険者であること」「老齢基礎年金やiDeCoの老齢給付金を受給していないこと」です。ざっくりいうと、会社員・公務員(第2号被保険者)は65歳未満まで、自営業者など(第1号・第3号被保険者)は60歳未満まで、というのが現在の姿でした。
改正後は、働き方にかかわらず70歳になるまでiDeCoに加入できるようになります。対象になるのは、次の①〜③のいずれかに該当し、かつ老齢基礎年金やiDeCoの老齢給付金を受給していない方です。新しく「第5号加入者」という区分が設けられました。
- ① すでにiDeCoに加入している方
- ② iDeCoの運用指図者になっている方
- ③ 企業年金からiDeCoへ資産を移換する方
この区分での拠出限度額は、原則で月62,000円です。
そもそも「第5号加入者」とは何なのか
聞き慣れない区分なので、少し補足しておきます。これまでのiDeCoは「国民年金に入っていること」が加入の絶対条件でした。ところが、国民年金の保険料を納めるのは原則として60歳までです。
つまり、60歳以降も会社員を続ける方は厚生年金に入っているためiDeCoを続けられる一方で、60歳でリタイアした方は国民年金からも厚生年金からも外れてしまい、そこでiDeCoが終わってしまうという仕組みでした。この「60歳の壁」を取り払うために新しく用意されたのが、第5号加入者という枠のようです。
第1号から第4号までが「国民年金に入っている方」の区分なのに対して、第5号だけが「入っていない方」の区分という位置づけになります。早期退職して60歳を迎える私のような立場からすると、今回の改正でいちばんありがたい部分かもしれません。
なお、国民年金の保険料の納付済期間が480か月に達していない方は、60歳以降も任意加入という形で国民年金に入り続けることができます。その場合は第5号ではなく第4号加入者となり、上限は第1号と同じ月75,000円です。自分がどちらに当てはまるかは、ねんきんネットなどで納付月数を確認しておくとよさそうです。
気をつけたいのは、老齢基礎年金を受け取り始めると加入できなくなる点です。年金をいつから受け取るかは9パターンで試算したときにもずいぶん悩んだところですが、iDeCoを70歳近くまで使うつもりなら、繰上げ受給とは両立しないことになります。両方を同時に取りにいくことはできない、という整理になりそうです。
2029年11月末までは、経過措置で対象が広がります
では、上の①〜③に当てはまらない人はどうなるのか。ここには経過措置が用意されていました。令和11(2029)年11月末までの期間限定で、要件に該当しない60歳〜70歳未満の方も、新たにiDeCoに加入できることになっています(老齢基礎年金を受給している方などは除きます)。
つまりこの3年ほどは、60歳以降これまでiDeCoにまったく関わってこなかった方にも、新しく始める入口が開いている期間ということになります。期限が区切られているので、該当しそうな方は早めに検討したほうがよさそうです。
掛金を増やしたい方・新しく始めたい方の手続き
SBI証券のお知らせページに載っていたスケジュールを整理すると、こんな形でした。運営管理機関によって細かいところは違う可能性があるので、目安として見ていただければと思います。
すでに加入していて、掛金を増やしたい方
- マイナンバーカードの電子証明書が有効なら、12月からマイナポータル経由の「e-iDeCo」で電子申請ができる
- 2026年12月1日〜24日にe-iDeCoで申し込むと、2027年1月26日の引落分から新しい掛金が反映される
- マイナンバーカードがない場合は書面での手続きになり、事前受付の期間が別に設けられている
- 掛金の変更は通常1年に1回までだが、今回の改正にともなう増額はその回数にカウントされない特例扱いになる
最後の「回数にカウントされない」というのは、地味ですがありがたい話だと感じました。年1回の変更枠をすでに使っていても、この増額は別枠で申し込めるということのようです。
新しく加入したい方(第5号加入者になる方を含む)
- 書類での申し込み:2026年10月下旬から受付開始。12月4日必着で返送すると、最短で12月加入・1月引落になる
- WEBでの申し込み:2026年11月中旬から開始。12月17日までに申し込むと、最短で12月加入・1月引落になる
- それぞれの締切を過ぎても、12月中の申し込みであれば12月加入にはなる。ただしその場合は翌々月(2月)に、12月分と1月分がまとめて引き落とされる
- 第4号(60歳以降も国民年金に任意加入している方)・第5号加入者に該当する方は、WEBではなく書面での申し込みのみ
私自身、移換の手続きでは「加入者資格を取得した月からしか掛金を出せない」「引落に失敗するとその月分は追納できない」といった、締切がらみの落とし穴をいくつも踏みました。書類の記入ミスひとつで、1か月分(私の場合は67,000円)をまるごと取り逃しています。今回の増額や新規加入もスケジュールがタイトなので、対象になりそうな方は早めに運営管理機関へ確認しておくのが安全だと思います。
我が家は、この改正をどう受け止めたか
まず妻のほうから。妻は企業年金のない会社員なので、上限が月23,000円から62,000円へと、いちばん上げ幅の大きい区分に当たります。もともと退職後のNISAとiDeCoの方針を決めたときに「改正後は増額する」と書いていたので、方針そのものは変わりません。今回、施行の時期と手続きの期限がはっきりしたので、12月の申し込みを忘れないようにする、という次の段階に進んだ形です。
私のほうは、正直なところ最初は「関係のない話」だと思っていました。企業型DCの受け取り方を決めたときから、2027年1月に運用指図者へ切り替えて拠出をやめる方針です。無職で所得がなければ、iDeCo最大のメリットである所得控除が効きません。上限が74,000円に上がっても、そもそも拠出しないのだから関係ない、と。
ただ、加入できる年齢のほうを読んでいて、少し考えが変わりました。第5号加入者の要件に「iDeCoの運用指図者」が入っているからです。2027年に運用指図者になる私は、この②に当てはまることになります。
つまり、60歳以降にもし何らかの所得が生まれたら、そのときに拠出を再開するという選択肢が残る、ということのようです。いまのところ再開する予定も具体的な当てもありませんし、所得がなければ拠出しても意味は薄いので、あくまで選択肢がひとつ増えたという程度の話ではあります。それでも「一度やめたら完全に扉が閉じる」わけではないと分かったのは、思いがけない収穫でした。
まとめ
2026年12月分(2027年1月引落分)から、iDeCoの拠出限度額が被保険者の区分ごとに引き上げられ、加入できる年齢も70歳未満まで延びます。特に企業年金のない会社員は月23,000円から62,000円へと、上げ幅がいちばん大きい区分です。
すでに加入している方の増額も、新しく始める方の申し込みも、それぞれ受付の開始日と締切が決まっています。私が移換の手続きで痛感したのは、iDeCoは「1か月の遅れが、そのまま金額に響く」制度だということでした。対象になりそうな方は、年内のうちに一度スケジュールを確認しておくといいかもしれません。
※この記事の内容は公開されている情報をもとにまとめたものであり、税務・投資に関する公式なアドバイスではありません。制度の詳細や最新の情報は、必ず厚生労働省や加入されている運営管理機関の公式情報をご確認ください。
📋 企業型DCからiDeCoへの実際の移換記録はこちらの記事に、退職後の手続き全体は退職後の手続き一覧にまとめています。あわせて、時系列で整理した「退職の手続きまとめ」もご覧ください。