9月、企業年金の一時金が入金されました。これで退職一時金とあわせ、退職金はすべて受け取り終えたことになります。
7月の記事では、退職所得控除の仕組みを整理したうえで「税額は約58万円になるはず」と自分で計算していました。今回、実際の源泉徴収票が手元に届いたので、答え合わせをしておきます。
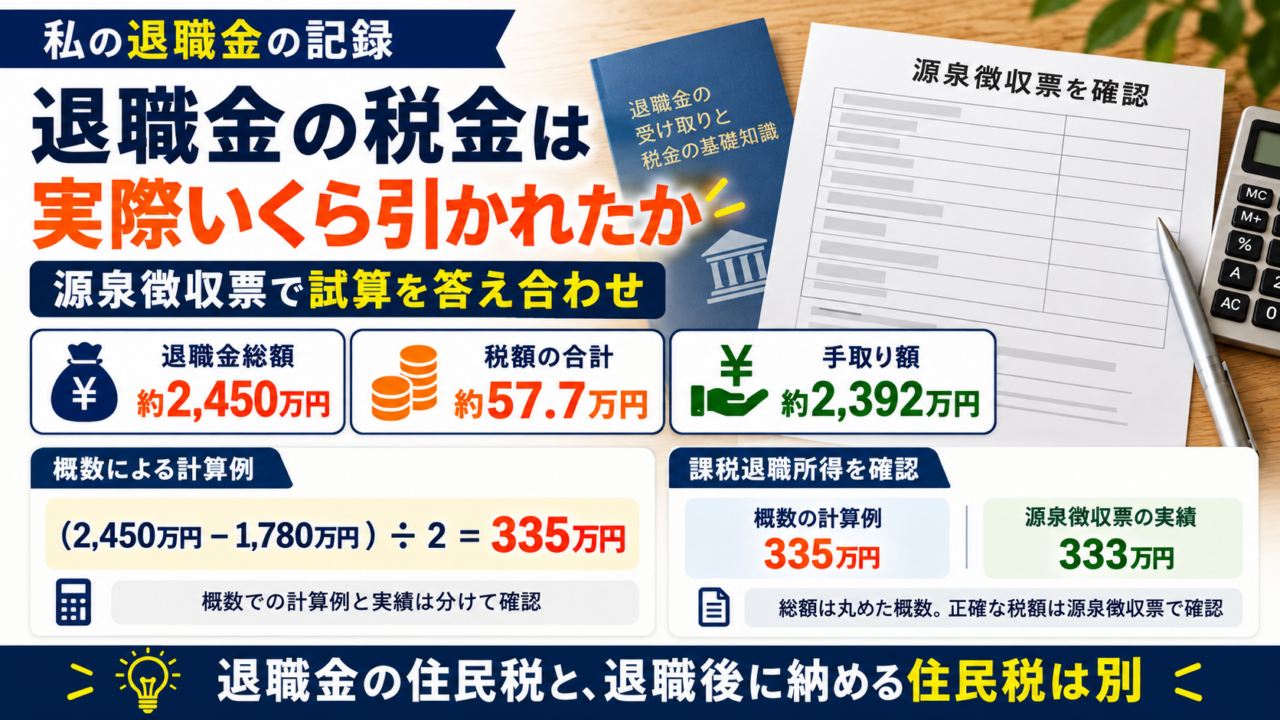
結論から書くと、退職金約2,450万円に対し、実際に引かれた税額は約57.7万円でした。事前の概算と大きく違う結果ではありませんでしたが、概数での計算例と源泉徴収票の実績を分けて確認しておきます。
📌 この記事でわかること
- 退職金の税額を事前に自分で計算した結果と、実際の源泉徴収額との差
- 退職所得の源泉徴収票のどこを見れば税額がわかるか
- 退職金から引かれる住民税と、退職後に自分で納める住民税の違い
勤続34年・退職金約2,450万円のケース
手取りは約2,392万円。約2,450万円を受け取って税負担が58万円弱に収まるのは、退職所得控除と「2分の1課税」が効いているためです。
💰 退職金の最終実績
まず、受け取った退職金の全体像です。
| 項目 | 金額(概算) | 入金時期 |
|---|---|---|
| 退職一時金(早期退職の上乗せ含む) | 約1,680万円 | 2026年7月 |
| DB年金(一時金として受け取り) | 約770万円 | 2026年9月 |
| 合計 | 約2,450万円 | — |
7月の記事では「退職一時金は7月、DB年金は8月」と書いていましたが、実際のDB年金の入金は9月でした。8月の資産状況の記事でも触れたとおり、私の勘違いです。合計額そのものは、事前の想定とほぼ変わりませんでした。
なお、企業型DC(確定拠出年金)は60歳まで受け取れない別枠の制度なので、ここには含めていません。こちらはiDeCoへの移換手続きを進めているところです。
🧮 退職所得控除と税額の計算式
答え合わせの前に、計算の仕組みを整理しておきます。ご自身の金額に置き換えて試算できるよう、順を追って書きます。
ステップ1:退職所得控除額を求める
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
勤続年数は1年未満の端数を切り上げます。私は33年3か月の勤務でしたが、切り上げで34年として扱われました。この1年で控除額が70万円増えています。
私の場合:800万円 + 70万円 ×(34年 − 20年)= 1,780万円
ステップ2:課税退職所得を求める
(退職金の総額 − 退職所得控除額)× 1/2 = 課税退職所得
※千円未満は切り捨て
概数を使った計算例:(2,450万円 − 1,780万円)× 1/2 = 335万円
一方、源泉徴収票に基づく私の課税退職所得は333万円でした。受取総額を「約2,450万円」と丸めて表示しているため、上の計算例の結果と実績を同じ数字として扱うことはできません。実際の税額を確認するときは、概数ではなく書類の支払金額などを用います。
控除を引いたうえで、さらに半分にします。この2分の1課税が、退職金の税負担が軽くなる大きな理由です。
ステップ3:税額を求める
| 税目 | 計算 | 私の場合 |
|---|---|---|
| 所得税 | 課税退職所得 × 税率 − 控除額(所得税の速算表) | 約23.9万円 |
| 復興特別所得税 | 所得税 × 2.1% | 約0.5万円 |
| 住民税 | 課税退職所得 × 10%(市町村6%+道府県4%) | 約33.3万円 |
| 合計 | — | 約57.7万円 |
課税退職所得333万円は所得税の税率20%(控除額42.75万円)の区分にあたるため、333万円 × 20% − 42.75万円 = 約23.9万円となります。住民税は退職所得に対して分離課税で、標準税率は10%です。
※勤続5年以下などの場合は、2分の1計算が使えないことがあります。ここでは私の受け取り方に沿って計算しています。詳細な条件は、末尾の国税庁の参考資料でご確認ください。
基本の見積もりでは、勤続年数と源泉徴収前の退職金額を確認します。ただし、同じ年に複数の退職金を受け取る場合や、過去の受け取りとの控除の調整がある場合などは、追加の確認が必要です。7月の記事では、この計算式で事前に試算していました。
🎯 予測と実績の答え合わせ
本題の税額です。7月の記事で使った概数からの計算例と、源泉徴収票に基づく実績を並べます。表の税額は万円単位で丸めており、この表から円単位の差額は計算できません。
| 項目 | 7月の概数を使った計算例 | 実際 |
|---|---|---|
| 退職所得控除額 | 1,780万円 | 1,780万円 |
| 課税退職所得 | 335万円 | 333万円 |
| 所得税(復興特別所得税込み) | 約24.8万円 | 約24.4万円 |
| 住民税 | 約33.5万円 | 約33.3万円 |
| 税額の合計 | 約58.3万円 | 約57.7万円 |
| 実効負担率 | 約2.4% | 約2.4% |
7月の記事では税額を「約58万円」と丸めていました。課税退職所得335万円を使う計算例では、所得税・復興特別所得税・住民税の合計は約58.3万円になります。実際の税額約57.7万円とは、概数の計算例と実績として見比べています。
表は丸めた概数と実績を比べたものです。正確な税額は源泉徴収票で確認し、この表だけで円単位の差額を求めないようにしています。
私の場合は、退職金額と勤続年数、受け取り方を確認しておいたことで、税額と手取りのおおよその見通しを立てられました。退職前に手取りの見通しを立てたい方には、心強い材料になると思います。
📄 源泉徴収票のどこを見ればいいか
「退職所得の源泉徴収票・特別徴収票」という書類が届きました。見慣れない様式なので、どこを見れば何がわかるのかを整理しておきます。
| 欄 | わかること |
|---|---|
| 支払金額 | その支払者から受け取った退職金の額 |
| 源泉徴収税額 | 差し引かれた所得税(復興特別所得税を含む) |
| 特別徴収税額(市町村民税・道府県民税) | 差し引かれた住民税。2つの合計が住民税の総額 |
| 退職所得控除額 | 勤続年数から計算された控除額 |
| 勤続年数 | 控除額の計算に使われた年数(端数は切り上げ) |
| 摘要欄 | 他の支払者から受けた退職金の額(先に受け取った分) |
ポイントは摘要欄です。私の場合、退職一時金は会社から、DB年金は企業年金基金からと、支払者が分かれています。あとから支払う側(今回は企業年金基金)が、先に受け取った退職金の額もあわせて記載し、合算した金額をもとに税額を計算する仕組みになっていました。
そのため、先に受け取った退職一時金のほうは所得税・住民税ともにゼロ、あとから受け取ったDB年金のほうで税額がまとめて差し引かれる形になっています。退職一時金だけを見て「税金がかかっていない」と早合点しないよう注意が必要です。控除額1,780万円に対して退職一時金が約1,680万円だったため、単体では控除の枠に収まっていた、というだけの話です。
🏛️ 退職金の住民税と、退職後に納める住民税は別物
もう1つ、整理しておきたいのが住民税です。
今回、退職金から住民税が約33.3万円差し引かれています。一方で8月の資産状況では「今後納付する住民税 約50万円」と書きました。この2つはまったく別のものです。
| 退職金の住民税 | 退職後に納める住民税 | |
|---|---|---|
| 対象 | 退職所得 | 原則として前年の給与所得など。2026年度は2025年中、2027年度は2026年中の所得が基礎 |
| 課税方式 | 分離課税 | 総合課税 |
| 納め方 | 退職金から特別徴収(天引き) | 納付書で自分で納付(普通徴収) |
| タイミング | 支払時に完結 | 前年の所得に対して翌年度に課税。納付時期は通知書で確認 |
| 金額 | 約33.3万円 | 年度・所得・控除等で異なる。納税通知書の年度と金額を確認 |
退職所得の住民税は、退職金の支払時に天引きされてそこで完結します。あとから請求されることはありません。
通常の住民税は、前年の所得を基に計算されます。たとえば2026年度分は2025年中、2027年度分は2026年中の所得に基づきます。8月の記事の「約50万円」は当時の個人的な納付見込みです。退職金から引かれた税とは分けて、納税通知書の年度と金額を確認する必要があります。退職後の手続きを整理していたときにも意識していた部分ですが、同じ「住民税」という名前なので混同しやすいところだと思います。
💵 受け取った資金の置き場所
9月に入金されたDB年金の一時金は、税引き後で約710万円でした。この資金は、すぐに投資へ回すつもりはありません。
退職後は給与収入がなくなり、資産を取り崩しながら生活する段階に入ります。取り崩し始めの時期に相場下落が重なると資産寿命が縮む、いわゆる順序リスクを意識しておきたいところです。
そのため、当面は現金や定期預金などの安全資産として保有します。7月の資産状況で書いた「ダム戦略」——まず安全資産としてためておき、時間をかけて少しずつ投資へ流していく——という方針をそのまま続ける形です。
安全資産を厚めに持っておけば、相場が低迷しても生活費のために投資資産を慌てて売らずに済みます。退職直後のこの時期は、リターンを追うことよりも生活の安定を優先したいと考えています。
✍️ まとめ:計算しておいてよかった
退職金を受け取り終えて、あらためて感じたことを整理します。
- 勤続34年・退職金約2,450万円で、税額は約57.7万円(実効負担率 約2.4%)。手取りは約2,392万円
- 概数での計算例と実績を分け、正確な税額は源泉徴収票で確認する
- 支払者が分かれる場合、あとから支払う側が合算して税額を計算する
- 退職金の住民税は特別徴収で完結。退職後に納付書で納める住民税とは別物
退職金は人生で何度も受け取るものではありません。だからこそ、事前に仕組みを理解して金額を見積もっておくと、受け取ったときに慌てずに済みます。企業型DCの受け取り方で書いた退職所得控除の重複調整のように、順番や時期によって税負担が変わる論点もあります。
これから早期退職を考えている方は、退職金・DB・DCをセットで、受け取る順番まで含めて整理しておくことをおすすめします。金額そのものは会社の制度で決まりますが、「どう受け取るか」で手取りは確実に変わります。
参考資料
- 退職所得控除の計算式、勤続年数の端数切り上げ、2分の1課税、源泉徴収で完結すること……国税庁「No.1420 退職金を受け取ったとき(退職所得)」(令和8年4月1日現在法令等)
- 所得税の税率と控除額(速算表)……国税庁「No.2260 所得税の税率」(令和8年4月1日現在法令等)
- 退職所得に対する住民税が分離課税で特別徴収されること……e-Gov法令検索「地方税法」(第50条の2以下・第328条以下)
- 金額(退職金の総額、退職所得控除額、源泉徴収された所得税・住民税、勤続年数)……会社および企業年金基金から届いた「退職所得の源泉徴収票・特別徴収票」に基づく実績です。受取総額と税額などは、本文では概数で表示しています
通常の住民税が前年の所得に対して課税される仕組みは、総務省の説明資料「個人住民税の現年課税化」(2025年6月11日、3〜4ページ)を参照しています。退職所得に対する住民税の分離課税と特別徴収は、上記の地方税法の参考資料を参照しています。
※本記事は個人の記録であり、税務に関する助言ではありません。金額はいずれも概算です。控除額や税率は制度改正で変わる可能性があるため、最終的な判断はご自身の状況に合わせて税務署や専門家にご確認ください。
📋 退職の手続きを時系列で整理した「退職の手続きまとめ」もあわせてご覧ください。
更新メモ
2026年10月4日:概数による計算例335万円と、源泉徴収票の実績333万円を区別しました。両者の違いを千円未満の切り捨てで説明した記載は訂正し、元の比較額を確認できない「予測との差は約3,500円」は削除しています。住民税の対象所得と課税年度も整理しました。国税庁の計算・税率と、自治体の住民税の案内を再確認しています。
既存の制度資料を確認した日は2026年9月10日です。今回の再確認範囲は、上記の計算・税率・住民税の課税年度です。
2026年10月5日追記:プライバシーに配慮し、制度の参考資料を全国共通の公式資料へ差し替えました。本文の体験・金額・結論は変更していません。
その後の結果
2026年10月5日追記
その後、住民税の残額は48万4,000円と分かり、PayBで一括納付しました。約50万円の見込みに対する実績と、現金を準備していた理由、支払い方法を選んだ経過は、住民税48万4,000円を一括納付した記録にまとめています。
退職前に受け取り方針を決めた経緯は「退職金説明会の記録」、会社のマニュアルで確認したことは「退職前の手続き準備の記録」にまとめています。