📌 この記事でわかること
- 任意継続・国民健康保険・扶養の3つの選択肢の比較ポイント
- 失業給付受給中は扶養に入れない条件(日額の基準)
- 国保に切り替えると有利になるタイミングの考え方
📌 【2026年9月追記】その後どうなったか
この記事は退職前(2026年5月)に、任意継続・国保・扶養を比較して書いたものです。その後、実際にどうなったかを先に書いておきます。当時の比較や判断はそのまま残してあります。
- 予定どおり任意継続を選び、実際に加入しました。保険料は月49,650円です。申請は退職前に済ませています(私の健保組合は退職前の申請を受け付けていました)。手続きの流れと前納割引は「健康保険の任意継続|申請期限20日と保険料・前納割引の手続き」に書いています。
- 意外だったのは金額です。任意継続は「在職中の約2倍」と覚悟していましたが、算定のもとになる標準報酬月額が組合平均の50万円まで下がったため、在職中の天引き(月およそ59,000円)よりむしろ安くなりました。退職前の報酬が高かった方ほど、この上限が効きます。
- 本文で「8,490円/日(2025年度)になる見込み」と書いた基本手当日額は、実際には9,110円になりました(2026年8月1日の改定後の、45歳以上60歳未満の上限額です)。子どもを私の任意継続に残すという結論は変わりません。
- まだ済んでいないのは、失業給付の受給が終わったあとの脱退と、妻の扶養への切り替えです。そこまで進んだら、あらためて記録します。
なお、本文中の受給期間延長についての記述に誤りがありました。詳しくは下の訂正をご覧ください。
退職後の健康保険は、多くの人が「なんとなく任意継続にする」か「よくわからないまま国保にする」かで決めがちです。しかし選択肢によって年間数万〜十数万円の差が出ることもあるため、自分のケースにあてはめてきちんと整理しておく価値があります。
この記事では、私自身が退職後の健康保険についてどう考え、どの選択肢を選んだかを記録しておきます。同じように退職を控えている方の参考になれば幸いです。
退職後の健康保険:3つの選択肢
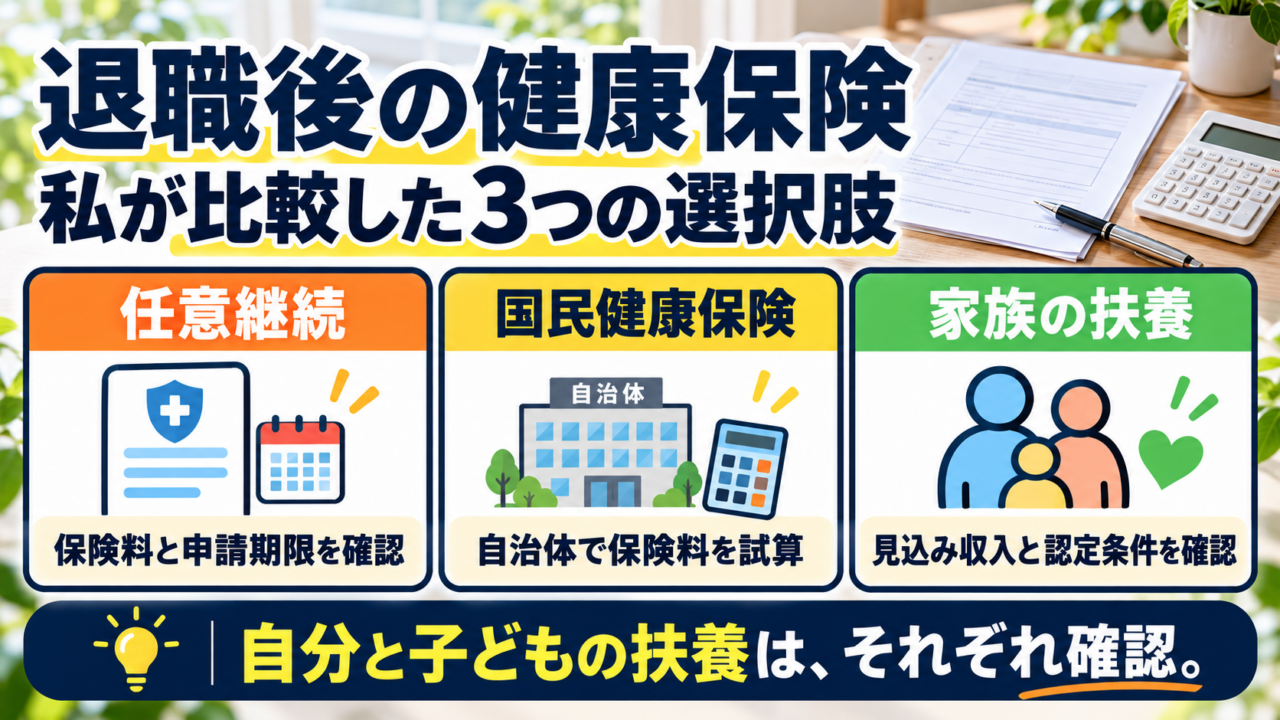
退職後に選べる健康保険は、大きく3つです。
| 選択肢 | 概要 | 保険料の計算基準 |
|---|---|---|
| 任意継続 | 退職前の健保に最長2年継続加入 | 退職時の標準報酬月額(上限あり) |
| 国民健康保険(国保) | 市区町村が運営する保険に加入 | 前年の所得+世帯人数 |
| 家族の扶養 | 家族の健保の被扶養者になる | 保険料の自己負担なし |
どれを選べばいい?判断フロー
「扶養に入れるなら扶養が最もコストを抑えられる」という大原則はありますが、失業給付の受給中は扶養に入れないなど、タイミングの制約があります。また、扶養に入れる家族(配偶者・親・兄弟姉妹など)が健保に加入していることが前提です。以下のフローチャートで整理してみてください。
任意継続と国保、どちらが安いのか
一般的に、退職直前まで給与が高かった方は任意継続のほうが有利になりやすいとされています。理由は2つあります。
まず、任意継続の保険料は退職時の標準報酬月額をもとに計算されますが、上限が設けられているため、高収入だった方ほど国保より割安になる傾向があります。次に、国保には扶養の概念がなく、家族の人数分だけ保険料が加算されます。一方、任意継続では扶養家族を追加の保険料なしに継続して扶養に入れられます。
ただし注意点が2つあります。
1点目は、任意継続の保険料も、料率や標準報酬月額の上限、介護保険の対象年齢などの変更で変わる場合があることです。国保は年度ごとに前年所得などをもとに計算されます。退職後に収入が大幅に減れば、翌年度以降は国保のほうが安くなるケースもあります。
2点目は、2022年1月の法改正により、任意継続は途中で任意に脱退できるようになった点です。それ以前は一度加入すると原則2年間は抜けられませんでしたが、現在は「やめたい」と申し出れば翌月1日付で脱退できます。つまり、最初は任意継続にしておき、国保のほうが安くなるタイミングで切り替えるという戦略が取れるようになりました。
なお、任意継続の保険料を1日でも納付期限に遅れると、その時点で強制的に資格を喪失します。任意継続を選ぶ場合は、納付管理に十分注意してください。
「家族の扶養」に入れる条件:年単位ではなく「向こう1年の見込み」で判断
扶養に入れるかどうかの収入基準は「年収130万円未満」とよく言われますが、ここには重要な誤解が生じやすいポイントがあります。
健康保険における「年収130万円」は、1月〜12月の暦年の合計額ではありません。申請時点から向こう1年間の収入見込み額で判断します。
※日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」にも、「年間収入とは、過去の収入のことではなく、被扶養者に該当する時点および認定された日以降の年間の見込み収入額のこと」と明記されています。60歳以上または障害厚生年金を受けられる程度の障害者の場合は180万円未満が基準です。また令和7年10月1日以降、19歳以上23歳未満の方(配偶者を除く)は150万円未満に変わりました。大学生のお子さんを扶養に入れている方はご確認ください。(2026年9月10日確認)
つまり、退職して収入がなくなった時点で申請すれば、「今後1年間の収入見込みはゼロ」として、退職翌日から扶養に入ることが原則として可能です。「年が変わる1月まで待たなければならない」ということはありません。
ただし、雇用保険の失業給付(基本手当)を受給している期間は注意が必要です。日本年金機構によると、被扶養者の収入には雇用保険の失業等給付・公的年金・傷病手当金・出産手当金も含まれ、雇用保険等の受給者は日額3,611円以下であれば要件を満たすとされています(裏を返せば3,612円以上だと入れません)。基本手当の日額が3,612円以上の場合、年換算すると130万円を超えると見なされるため、受給期間中は扶養に入ることができません。私の年齢と日額では、受給終了後にほかの収入と生計維持の条件も確認し、扶養認定を申請する方針です。受給終了だけで自動的に認められるものではありません。
また、19歳以上23歳未満の子どもを扶養に入れる場合は、2025年10月以降の認定から年収要件が150万円未満に引き上げられています。
私の場合の判断:任意継続→扶養のステップ移行
以下は退職前に立てた計画です。任意継続には加入しましたが、受給終了後の扶養への切り替えは未実施です。切り替え時点の収入と認定条件を確認して進めます。
| 時期 | 私 | 大学生の子ども |
|---|---|---|
| 2026年7月(退職直後) | 任意継続に加入 | 任意継続に残す(主たる生計維持者ルールにより) |
| 失業給付受給中 | 任意継続を継続 | 任意継続のまま |
| 失業給付の受給終了後 | 任意継続を脱退→妻の扶養へ | 妻の扶養へ(もも吉と同時に移動) |
| 2027年4月(子どもが就職) | 妻の扶養のまま | 就職先の健保に加入 |
私が任意継続を選ぶ理由
退職直前まで管理職として働いていたため、在職中の報酬水準は高い状態でした。国保の保険料は前年所得をもとに計算されるため、退職1年目は高額になることが見込まれます。一方、任意継続は保険料に上限があり、扶養家族を追加料金なしに継続できます。失業給付を受給している期間は扶養に入れないため、この期間は任意継続で対応するのが私のケースでは最も合理的と判断しました。
大学生の子どもを任意継続に残すと考えた経緯
当初は退職と同時に子どもを妻の健保の扶養へ移す計画でいましたが、手続きを進める中で重要なルールに気づきました。「主たる生計維持者」の判定ルールです。
当時は、子どもを私の任意継続の扶養に残す方針にしました。両親が被用者保険に加入している場合の一般的な判定は、今後1年間の見込み収入の比較が基本です。以前は私の基本手当日額と妻の標準報酬日額を比較していましたが、その日額だけで子どもの扶養先が自動的に決まるという説明は適切ではありません。双方の年間収入の算出方法や必要書類を加入先に確認する必要があります。
当時は、受給終了後の2027年1月を目安に、私と子どもを妻の扶養へ移す計画を立てました。まだ実施していないため、私自身の扶養認定と子どもの扶養先の判定をそれぞれ確認し、条件を満たす場合に切り替えます。
失業給付終了後に妻の扶養へ
私は失業給付(所定給付日数150日)を受給する予定です。当時は日額8,490円と試算していましたが、実際の基本手当日額は上部の「その後どうなったか」に記したとおり異なりました。3,612円を大きく超えているため、受給期間中は妻の扶養に入ることができません。私自身が妻の扶養に入れるかどうかと、子どもの扶養先の判定は、別の確認事項です。
当初は受給期間延長も検討していましたが、下の訂正のとおり、56歳の私には定年等を理由とする延長は使えませんでした。150日分の受給終了後に、妻の健保へ扶養認定の条件と必要書類を確認する予定です。任意継続の脱退日と扶養認定日も調整して進めます。
【2026年9月11日 訂正】受給期間延長は、私には使えませんでした
上の段落で「受給期間延長の制度(定年退職扱いのため申請可能)」と書いていましたが、これは誤りです。「定年等による離職」を理由とする受給期間の延長は、60歳以上の定年などにより離職した方が対象です(ハローワーク尼崎「受給期間の延長申請について」/兵庫労働局/2026年9月11日確認)。
私は56歳での退職です。会社の就業規則の上では定年退職の扱いになりましたが、雇用保険法上の「60歳以上の定年等」には該当しないため、この延長は使えません。実際に申請もしていません。したがって妻の扶養への切り替えは、離職日の翌日から1年の受給期間の中で150日分を受け取り終えたあとになります。なお、病気・けが・妊娠・出産・育児などを理由とする受給期間の延長は、年齢にかかわらず別の要件で申請できます。
まとめ:健康保険の選択は「順序とタイミング」が重要
退職後の健康保険は、自分の収入状況・家族構成・失業給付の受給予定をセットで考える必要があります。特に以下の点は、私自身が整理してみて初めて気づいた点なので、同じように退職を検討している方に知っておいてほしいと思います。
- 扶養の年収130万円は「暦年」ではなく「申請時から向こう1年の見込み」で判断する
- 失業給付の受給中は扶養に入れない(日額3,612円以上の場合)
- 2022年の法改正で、任意継続は途中脱退が可能になった。国保が安くなるタイミングで切り替えられる
- 国保の保険料は退職翌年度から下がる傾向があるため、2年目以降に国保が有利になるケースもある
- 両親が異なる健保に加入している場合、子どもは「主たる生計維持者(収入の多い方)」の扶養に入れるルールがある。日額だけで決めず、今後1年間の見込み収入などを確認する
実際の保険料額は、健保組合の種類・居住する自治体・家族構成によって大きく異なります。退職前に加入している健保組合と、居住地の市区町村の国保窓口に問い合わせて、実額をシミュレーションしておくことをおすすめします。
※この記事の内容は個人の手続き記録であり、税務・社会保険に関する公式なアドバイスではありません。制度は改正される可能性があるため、最新情報は税務署・年金事務所等の公式窓口でご確認ください。
この記事の根拠(一次資料と確認日)
- 被扶養者の収入要件(130万円未満/60歳以上は180万円未満/19歳以上23歳未満は150万円未満)、「今後1年間の見込み」で判断すること、失業給付が収入に含まれ日額3,611円以下が要件……日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 任意継続の加入条件・申請期限(退職日の翌日から20日以内)・最長2年・申出による資格喪失……協会けんぽ「任意継続」
- 保険料の実額、健保組合の付加給付、国保との比較に使った金額……私の健保組合と自治体で確認した数字です。健保組合・自治体・家族構成によって大きく変わるため、必ずご自身のケースで試算してください
一次資料の確認日:2026年9月10日/制度は改正されることがあります。手続きの際は必ず最新の情報をご確認ください。
📋 退職の手続きを時系列で整理した「退職の手続きまとめ」もあわせてご覧ください。
更新メモ
2026年10月4日:日本年金機構と厚生労働省の夫婦共同扶養の通知で条件を確認しました。子どもの扶養先は日額だけで決まるとした説明と、受給終了で自動的に扶養へ入れる表現を訂正しています。保険料が2年間固定という説明と判断フローの条件も整理しました。比較表・図の構成・申請実績と、9月11日の受給期間延長の訂正は保持しました。

