※退職前に考えた、人生の時間と資産試算の記録です。統計の読み方と数値は末尾の資料に沿って見直しています。
早期退職後の資産シミュレーションをしていく中で、「そもそも自分は、あとどれくらい生きる前提で考えるべきなのか?」という問いにぶつかりました。健康寿命・平均寿命・寿命中位数を整理し、56歳から各年齢まで生存する割合も調べました。
ただし、これらは私個人の残り時間を言い当てる数字ではありません。集団の統計と、自分が資産計画に置く年齢を分けて見ていきます。
📌 この記事でわかること
- 健康寿命・平均寿命・寿命中位数の意味と基準
- 56歳からの生存割合を生命表で計算する方法
- 統計と自分の資産計画を分けて考える理由
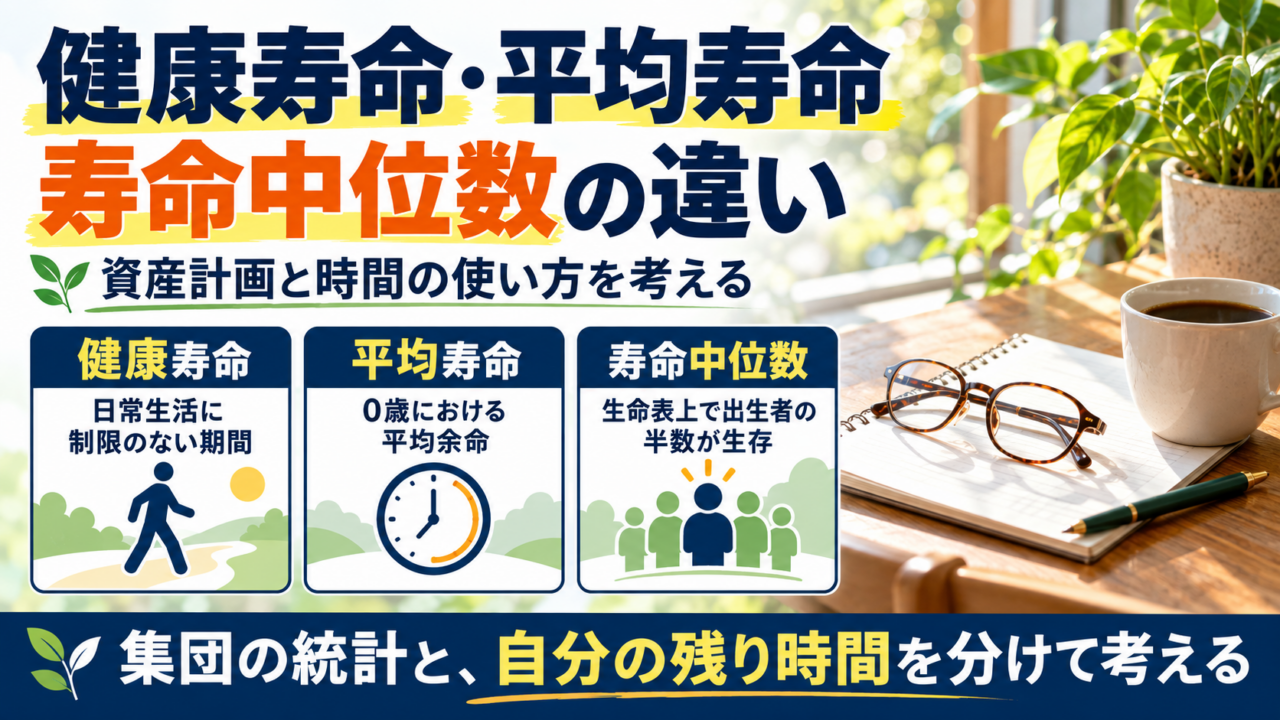
3つの寿命の指標
健康寿命:日常生活に制限のない期間
健康上の問題で日常生活が制限されずに暮らせる期間を示す指標です。2022年の公表値は男性72.57年、女性75.45年です。72歳になったら活動を終えるという意味でも、56歳の私から残りの健康年数を単純に引き算できる数字でもありません。
平均寿命:0歳における平均余命
0歳の人が平均してあと何年生きるかを示します。2025年の簡易生命表では男性81.35年、女性87.33年です。すでに56歳まで生きた人の平均余命とは基準が違います。
寿命中位数:生命表上で出生者の半数が生存する年数
生命表上で、出生者の半数が生存すると期待される年数です。2025年の値は男性84.13年、女性90.17年です。これは、その年の年齢別の死亡状況を使った指標で、実際に同じ年に生まれた人たちの将来を追跡して得た中央値ではありません。
健康寿命は2022年、平均寿命と寿命中位数は2025年の資料です。調査年が違う数字を差し引き、現在の不健康期間を計算することはしません。
2070年まで生きる前提で考えていた
私は退職前、2070年(101歳)まで生きる場合を資産計画の一つの長期設定にしていました。以下は、今回2025年の男性の簡易生命表で計算し直した、56歳に達した人が各年齢まで生存する割合です。
| 到達年齢 | 56歳からの生存割合 | 計画や指標との関係 |
|---|---|---|
| 65歳 | 約94.4% | 公的年金を原則65歳から受け取る計画の節目 |
| 72歳 | 約85.6% | 健康寿命の統計と比べるための整数年齢。健康な状態の割合ではない |
| 81歳 | 約63.7% | 0歳の男性平均寿命に近い整数年齢 |
| 84歳 | 約53.0% | 0歳基準の男性寿命中位数に近い整数年齢 |
| 91歳 | 約23.9% | 私が資産試算に置いた2060年の年齢 |
| 101歳 | 約1.1% | 私が資産試算に置いた2070年の年齢 |
計算は「各年齢の生存数÷56歳の生存数95,241×100」で、小数第1位に丸めています。84歳なら50,468÷95,241で約53.0%です。2025年の死亡状況が続くという生命表上の条件であり、私の健康状態・家族歴を織り込んだ予測ではありません。生存割合は健康に暮らせる割合とも異なります。
数字を見て感じた、驚きと不安
当時、数字を自分で並べてみて、率直に思ったのは「残された時間は、思っていたより短いかもしれない」ということでした。父の経験も重なり、時間の使い方を考え直すきっかけになりました。
今回の表では84歳まで約53.0%、101歳まで約1.1%ですが、それで自分の終わりを決められるわけではありません。到達する割合が低い年齢も、家計の備えから外してよいとは限らないと思っています。
2070年までの設定は、長く生きた場合の家計を見るために私が置いたものです。101歳より長く生きる可能性もあり、人生の上限を示すものではありません。
数字の向こう側にある、現実
そして、こうした指標を眺めながら、私はどうしても父のことを思わずにいられません。父は65歳のときに癌が見つかり、66歳でこの世を去りました。全国の統計が示す平均より早く亡くなる人もいます。父の経験から、自分の時間も無限ではないと感じました。統計で私の健康状態や寿命を予測できるわけではありませんが、元気なうちに何をしたいかを考えるきっかけになりました。
統計はあくまで「平均」や「中央値」であって、自分個人の運命を保証するものではありません。健康寿命より前に、平均寿命より前に、寿命中位数より前に、人生の幕が下りることは、決して珍しいことではない。だからこそ、私は今回の早期退職を「いつか」ではなく、「今」決断しました。
比較するときは、数字の基準をそろえる
| 指標・割合 | 基準 | 読み取れること |
|---|---|---|
| 健康寿命 | 集団の健康状態と死亡状況 | 日常生活に制限のない期間の指標。個人の終了年齢ではない |
| 平均寿命・寿命中位数 | 生命表上の0歳 | 出生時点から見た平均・半数の指標 |
| この記事の生存割合 | 生命表上で56歳に達した男性 | 56歳から各年齢まで生存する割合。健康状態は判定しない |
0歳からの「半数」と、56歳まで生存した人からの「半数」は同じ基準ではありません。元の記事にあった男女の到達確率の表は、この違いを分かりにくくしていたため、基準を説明する表へ置き換えました。
シミュレーションは、残り時間の「使い方」を考えるきっかけ
老後の資産シミュレーションというと、どうしても「お金が足りるかどうか」ばかりに目が向きがちです。でも今回あらためて数字に向き合って感じたのは、シミュレーションは「残り時間の使い方」を考えるきっかけでもあるということでした。
いつまで働くのか。どこで、誰と暮らすのか。元気に動けるうちに、何をやりたいのか。長生きリスクを見込んだうえで、どこにお金と時間を配分するのか。「残された時間は無限ではない」——それを数字と、父の記憶が、同時に教えてくれています。
あなたは、何歳までを前提にしますか?
私はひとまず、「101歳まで生きる」前提で資産シミュレーションを回しています。ただ、それはあくまで「長生きした場合に備えるため、私が置いた長期設定」です。父の66歳という現実を知っている私は、「長生きを前提にしながら、短命のリスクも胸に置いておく」という、少し矛盾した気持ちで、これからの人生を設計しています。
あなたは、自分の残された時間を「何歳くらいまで」と想定していますか?そして、その前提に立ったとき、今の働き方やお金の使い方はどう見えてくるでしょうか。
その後の試算
退職前の入力条件は、44年分の家計を試算した当時の記録に残しています。退職後の見直しは、再試算の記録をご覧ください。試算結果や生存割合のどちらも、将来を保証するものではありません。
参考資料
更新メモ
2026年10月4日:指標の定義と基準を上記の一次資料で確認しました。生存割合は2025年の男性の生命表から再計算し、当初の表を置き換えました。健康に暮らせる割合との混同や、101歳を寿命の上限とする表現を訂正しています。退職前に感じた不安と父の記憶は残しました。